 English
 Deutsch
 Українська
Le Luxembourg permet aux jeunes entreprises technologiques d’accéder à un dispositif de financement public pouvant atteindre 1 million d’euros sous forme d’aide non dilutive. Dans le cadre du régime d’aide aux jeunes entreprises innovantes, les entreprises admissibles peuvent obtenir une contribution publique couvrant jusqu’à 70 pour cent de leurs besoins de financement prévisionnels sur une période maximale de trois ans. Contrairement à de nombreuses subventions classiques destinées à la recherche, ce dispositif vise à répondre aux besoins financiers plus larges d’une entreprise innovante qui se prépare à accélérer son développement commercial.
Cette possibilité intéresse particulièrement les jeunes entreprises technologiques qui ont dépassé le stade du concept, développé un produit ou un service innovant, réalisé leurs premières ventes et obtenu des investissements privés. Ces entreprises traversent souvent une période financière délicate. Leur technologie peut déjà présenter un véritable potentiel commercial, mais l’agrandissement des équipes d’ingénierie, le renforcement des infrastructures, l’obtention des autorisations réglementaires et la conquête de nouveaux clients peuvent nécessiter des capitaux nettement supérieurs aux revenus générés pendant les premières années.
L’aide aux jeunes entreprises innovantes a précisément pour objectif de répondre à une partie de ces difficultés de financement. En associant capitaux privés et soutien public, le Luxembourg permet aux entreprises admissibles de mettre en œuvre des programmes de développement plus ambitieux sans devoir recourir exclusivement à de nouvelles émissions de titres de participation.
Toutefois, le plafond annoncé de 1 million d’euros ne signifie pas que toute jeune entreprise immatriculée au Luxembourg peut demander ou obtenir cette somme. Le dispositif impose des critères stricts concernant l’ancienneté de l’entreprise, sa taille, son chiffre d’affaires, ses dépenses de recherche, son historique de propriété et la certification de son caractère innovant. Les candidats doivent démontrer leurs besoins financiers au moyen d’un plan d’affaires crédible et prouver que des financements privés sont disponibles pour soutenir le développement envisagé.
L’une des exigences les plus importantes concerne le chiffre d’affaires : l’entreprise candidate doit avoir réalisé au moins 40 000 euros au cours de son dernier exercice financier ou des douze mois précédents. Elle doit également justifier de dépenses admissibles de recherche et développement représentant au moins 15 pour cent de ses charges d’exploitation totales pendant au moins l’une des trois années précédentes.
Ces conditions distinguent nettement ce régime des concours destinés aux entreprises en phase de création. Il ne s’agit pas simplement de financer une idée prometteuse. Le dispositif s’adresse à de jeunes entreprises capables de présenter des preuves d’innovation, une activité commerciale réelle et les moyens nécessaires pour mettre en œuvre une stratégie de croissance ambitieuse.
Pour les fondateurs internationaux, l’association du soutien national à l’innovation, de l’accès aux marchés européens et de services spécialisés d’accompagnement des entreprises représente un avantage supplémentaire. Les entrepreneurs étrangers doivent néanmoins comprendre les exigences relatives à l’établissement au Luxembourg, à la structure de propriété et à l’exercice d’une activité économique réelle avant d’élaborer leur stratégie de financement.
Cet article examine la structure financière et juridique de l’aide aux jeunes entreprises innovantes, explique comment calculer le montant potentiel de la subvention, présente les exigences officielles de candidature et propose des modèles financiers détaillés pour des entreprises technologiques à différents stades de développement. Il analyse également le rôle de Luxinnovation, l’importance des investisseurs privés, les conséquences financières des délais de versement et les autres dispositifs de soutien accessibles aux entreprises qui ne remplissent pas encore les conditions de ce régime.
L’économie luxembourgeoise de l’innovation et son approche du financement des jeunes entreprises
Le Luxembourg a construit un écosystème d’innovation reposant sur les activités commerciales internationales, la coopération scientifique, les services financiers, les infrastructures numériques et plusieurs secteurs technologiques spécialisés. Bien que son marché intérieur soit relativement restreint, sa situation géographique et son environnement économique international en font un territoire attractif pour les entreprises qui développent des produits destinés à une clientèle européenne.
Sa stratégie d’innovation dépasse désormais largement les services financiers traditionnels. L’intelligence artificielle, la cybersécurité, les technologies médicales, les applications spatiales, le calcul à haute performance, la fabrication avancée et les technologies environnementales sont devenus des domaines importants de recherche et de développement commercial.
Selon le Tableau de bord européen de l’innovation 2026, le Luxembourg occupait la septième place parmi les 27 États membres de l’Union européenne. Son niveau de performance atteignait 115,8 pour cent de la moyenne européenne, ce qui plaçait le pays dans la catégorie des innovateurs solides pour la deuxième année consécutive.
Ces résultats reflètent la qualité du système national de recherche, l’intensité de la coopération scientifique internationale et la capacité du pays à attirer des professionnels hautement qualifiés. Toutefois, une position favorable dans les classements de l’innovation ne se traduit pas automatiquement par un accès suffisant aux capitaux pour chaque entreprise.
Les entreprises technologiques continuent de faire face à de nombreuses incertitudes lorsqu’elles passent du développement d’un produit à son exploitation commerciale à plus grande échelle. Même une jeune entreprise ayant démontré son potentiel peut devoir financer plusieurs années de développement avant que ses revenus récurrents puissent couvrir ses charges d’exploitation.
Le soutien public est donc organisé autour de différentes étapes du cycle d’innovation. Les entrepreneurs en phase de lancement peuvent bénéficier de programmes d’accélération, les entreprises menant des projets de recherche définis peuvent solliciter des aides à la recherche et au développement, tandis que les jeunes entreprises plus avancées peuvent accéder à des financements liés à leur expansion commerciale et à l’augmentation de leurs besoins financiers.
L’aide aux jeunes entreprises innovantes occupe une place particulièrement importante dans cet ensemble, car elle relie l’innovation technologique aux besoins financiers généraux liés à la croissance d’une entreprise.
Luxinnovation, l’agence nationale luxembourgeoise de l’innovation, joue un rôle central dans l’accompagnement des entreprises qui souhaitent accéder à ces dispositifs. Son rapport annuel 2025 indique que plus de 1 000 entreprises ont bénéficié de ses différentes activités et que 307 entreprises ont été accompagnées dans leurs démarches d’accès au financement.
Au cours de la même année, Luxinnovation a contribué à la préparation et à la présentation de 143 demandes d’aides nationales auprès du ministère de l’Économie. Parmi celles-ci, 117 concernaient la recherche, le développement et l’innovation, dont 101 demandes spécifiquement liées aux aides à la recherche et au développement.
Ces chiffres permettent d’apprécier l’activité du système national de soutien à l’innovation, mais ils ne représentent pas le nombre de subventions approuvées au titre de l’aide aux jeunes entreprises innovantes. Cette distinction est essentielle, car le Luxembourg dispose de plusieurs programmes aux conditions d’admissibilité et aux mécanismes financiers différents.
Le cadre juridique des aides à la recherche, au développement et à l’innovation a été actualisé par la loi du 6 juin 2025. Cette législation a renouvelé le système national d’aides d’État et constitue le fondement des conditions actuelles de l’aide aux jeunes entreprises innovantes.
Les entreprises qui envisagent de solliciter ce financement doivent donc se référer aux règles actualisées plutôt qu’aux anciennes descriptions publiées lorsque d’autres plafonds ou modalités administratives étaient en vigueur.
En quoi consiste l’aide aux jeunes entreprises innovantes ?
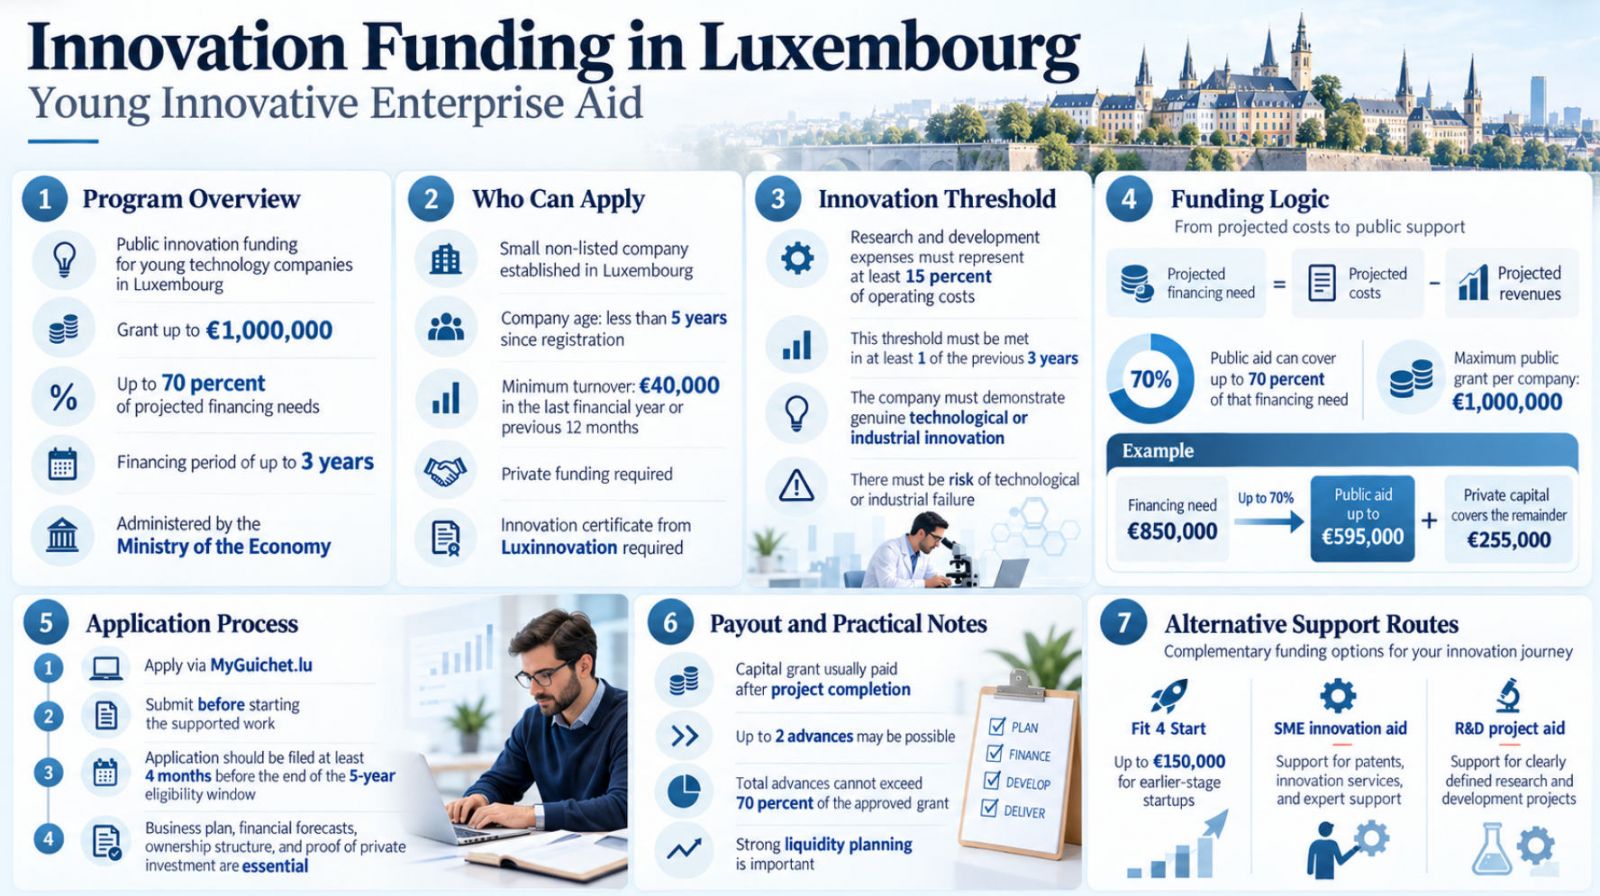
L’aide aux jeunes entreprises innovantes est un dispositif de soutien financier public administré par le ministère de l’Économie du Luxembourg. Elle s’adresse aux petites entreprises non cotées en bourse, immatriculées depuis moins de cinq ans, qui peuvent démontrer une innovation technologique ou industrielle réelle.
L’instrument prend principalement la forme d’une subvention en capital. Il s’agit donc, en principe, d’un financement non dilutif : l’État n’acquiert pas de participation dans l’entreprise du seul fait de l’attribution de la subvention.
Le bénéficiaire reste néanmoins tenu de respecter les conditions de la décision d’octroi, de conserver les documents justificatifs nécessaires et de remplir ses obligations de suivi. Une aide non dilutive ne doit pas être confondue avec un financement sans conditions, car le non-respect des règles peut entraîner le remboursement des sommes perçues.
Le dispositif vise à accompagner les entreprises qui ont déjà démontré un potentiel commercial et qui ont besoin de ressources supplémentaires pour franchir une nouvelle étape de développement.
Luxinnovation présente cette aide comme particulièrement adaptée aux jeunes entreprises à forte intensité de recherche qui ont récemment obtenu un financement privé et souhaitent disposer de capitaux supplémentaires pour accélérer leur croissance.
Une entreprise développant un logiciel d’intelligence artificielle destiné à l’industrie, par exemple, peut déjà disposer d’un produit fonctionnel et de plusieurs clients payants. Cependant, répondre aux besoins de grands fabricants internationaux peut nécessiter le recrutement d’ingénieurs supplémentaires, des infrastructures d’essai spécialisées, le renforcement de la cybersécurité et le développement de l’assistance technique.
Une entreprise de technologies médicales peut rencontrer des difficultés similaires lorsqu’elle passe d’une première validation commerciale à un déploiement plus large, notamment lorsque les exigences de gestion de la qualité, de développement du produit et de conformité réglementaire entraînent une hausse des coûts.
Une jeune entreprise de cybersécurité peut, quant à elle, devoir investir dans la recherche sur les vulnérabilités, le personnel technique, les infrastructures informatiques sécurisées et le développement commercial avant que les recettes récurrentes de ses abonnements suffisent à financer ces activités.
Dans chacun de ces cas, le besoin de financement dépasse le coût de développement d’une fonctionnalité particulière.
L’entreprise doit financer sa transformation d’une activité émergente en une organisation commercialement viable. L’aide aux jeunes entreprises innovantes peut contribuer à cette transition lorsque les critères juridiques et financiers sont respectés.
Tableau 1. Conditions de financement vérifiées de l’aide aux jeunes entreprises innovantes
| Paramètre du programme | Conditions officielles |
|---|---|
| Nom du dispositif | Aide aux jeunes entreprises innovantes |
| Pays | Luxembourg |
| Autorité compétente | Ministère de l’Économie |
| Principal instrument financier | Subvention en capital |
| Montant maximal de l’aide publique | 1 000 000 d’euros par entreprise |
| Taux maximal de financement | 70 pour cent des besoins de financement prévisionnels |
| Période de planification financière | Jusqu’à trois ans |
| Catégorie d’entreprise | Petite entreprise non cotée en bourse, établie au Luxembourg |
| Ancienneté maximale | Moins de cinq ans depuis l’immatriculation |
| Chiffre d’affaires minimal | 40 000 euros au cours du dernier exercice financier ou des douze mois précédents |
| Intensité de recherche | Dépenses de recherche et développement représentant au moins 15 pour cent des charges d’exploitation pendant l’une des trois années précédentes |
| Vérification du caractère innovant | Certificat délivré par Luxinnovation |
| Financement privé | Obligatoire |
| Plateforme de dépôt | MyGuichet.lu |
| Délai particulier lié à l’ancienneté | Au moins quatre mois avant la fin de la période d’admissibilité de cinq ans |
| Condition générale de calendrier | Dépôt de la demande avant le commencement des travaux faisant l’objet de l’aide |
| Principe de versement | Versement après achèvement, avec possibilité d’acomptes sous conditions |
Le montant maximal de l’aide publique est calculé à partir des besoins financiers justifiés du candidat et des plafonds applicables. Le montant effectivement accordé peut être inférieur au maximum théorique, selon l’évaluation du projet et les modalités de financement.
Il convient également de distinguer la disponibilité administrative du dispositif de l’existence d’un appel à candidatures ouvert sans condition. La procédure officielle est accessible par MyGuichet.lu et ne prévoit pas de date unique de clôture annuelle, mais cela ne garantit ni la disponibilité permanente des crédits budgétaires ni l’acceptation automatique des demandes.
Avant de prendre des engagements financiers importants, les entreprises devraient vérifier la situation administrative actuelle auprès du ministère de l’Économie ou de Luxinnovation.
L’admissibilité dépend d’abord de la structure juridique de l’entreprise
L’une des erreurs les plus fréquentes concernant les aides publiques aux jeunes entreprises consiste à supposer qu’une nouvelle personne morale est automatiquement considérée comme une jeune entreprise admissible.
Dans le cadre de l’aide aux jeunes entreprises innovantes, le candidat doit respecter la définition européenne d’une petite entreprise ainsi que les restrictions relatives à son historique, à sa propriété et à ses activités commerciales.
Une petite entreprise emploie généralement moins de 50 personnes et réalise un chiffre d’affaires annuel ou présente un total de bilan annuel ne dépassant pas 10 millions d’euros.
Toutefois, la définition européenne des petites et moyennes entreprises contient des règles supplémentaires concernant les entreprises partenaires et liées. Ces règles revêtent une importance particulière lorsque le candidat appartient à un groupe plus vaste ou compte parmi ses actionnaires des sociétés importantes.
Prenons le cas d’une entreprise de logiciels récemment immatriculée au Luxembourg et détenue par une grande société technologique internationale. Même si l’entreprise luxembourgeoise n’emploie que huit personnes et réalise un chiffre d’affaires relativement faible, sa classification peut être influencée par la taille et les liens de propriété du groupe auquel elle appartient.
Les autorités peuvent exiger des informations sur l’ensemble de l’entité économique concernée au lieu d’examiner uniquement les états financiers individuels du candidat.
Des difficultés similaires peuvent apparaître lorsqu’une jeune entreprise a participé à une fusion, acquis une autre société ou repris des activités commerciales existantes.
Les conditions de l’aide aux jeunes entreprises innovantes prévoient des restrictions concernant les entreprises ayant repris l’activité d’une autre société, distribué des bénéfices, acquis une autre entreprise ou résulté d’une fusion. Le traitement juridique précis d’une restructuration doit être examiné au regard de la législation applicable.
Il est donc important de planifier suffisamment tôt la structure de l’entreprise.
Un entrepreneur envisageant de transférer des droits de propriété intellectuelle ou des activités opérationnelles d’une société existante vers une nouvelle entité luxembourgeoise ne devrait pas supposer que la nouvelle date d’immatriculation résout automatiquement la question de l’admissibilité.
L’historique économique réel de l’entreprise et ses relations avec d’autres sociétés peuvent rester déterminants.
Les investissements privés méritent également une attention particulière. L’entrée de capitaux-risque ne rend pas automatiquement une jeune entreprise inadmissible, mais la structure de propriété qui en résulte peut influencer sa classification.
Une demande devrait donc comprendre un organigramme clair de l’actionnariat, identifier les relations pertinentes entre les actionnaires et expliquer toute opération susceptible d’avoir une incidence sur l’admissibilité.
Pour les structures complexes, une vérification juridique et financière avant la préparation de la demande complète peut éviter des efforts considérables et inutiles.
Le seuil de 40 000 euros de chiffre d’affaires : pourquoi les premiers résultats commerciaux comptent
Le dispositif exige que l’entreprise candidate ait réalisé au moins 40 000 euros de chiffre d’affaires au cours de son dernier exercice financier ou des douze mois précédents.
Cette condition montre clairement que l’aide aux jeunes entreprises innovantes s’adresse à des entreprises ayant dépassé les toutes premières étapes de leur développement.
Une jeune entreprise peut avoir consacré deux années à la création d’un prototype techniquement remarquable, déposé des demandes de brevet et suscité l’intérêt de clients potentiels. Néanmoins, si elle n’a pas encore généré le chiffre d’affaires requis, elle ne satisfait pas à ce critère précis.
Le programme ne permet pas de remplacer les revenus historiques par de simples prévisions de ventes futures.
Une autre entreprise, disposant d’un prototype moins ambitieux mais ayant réalisé 60 000 euros de recettes commerciales documentées, peut être mieux placée pour satisfaire aux conditions, à condition de remplir également toutes les autres exigences.
Pour les fondateurs internationaux, l’exigence de chiffre d’affaires soulève aussi des questions comptables pratiques.
Le candidat doit déterminer quels revenus appartiennent à l’entreprise luxembourgeoise admissible, comment ils sont enregistrés dans les états financiers et si la période pertinente de douze mois peut être correctement documentée.
Les revenus attendus de contrats non signés, les lettres d’intention et les clients potentiels ne doivent pas être présentés comme du chiffre d’affaires historique.
De même, les apports en capital effectués par les investisseurs ne sont pas automatiquement assimilables aux recettes commerciales. Un financement en fonds propres augmente les ressources financières de l’entreprise, mais il se distingue économiquement du chiffre d’affaires provenant de la vente de biens ou de services.
Un candidat bien préparé doit pouvoir rapprocher les chiffres de son chiffre d’affaires avec les documents comptables, les factures, les rapports de gestion et la demande de subvention.
Le seuil de 40 000 euros doit être considéré comme une condition juridique minimale et non comme la preuve que l’entreprise a établi un modèle économique durable.
Une entreprise générant 45 000 euros de revenus annuels tout en dépensant 600 000 euros peut rester admissible en principe, mais ses prévisions financières et sa stratégie commerciale devront être particulièrement convaincantes.
Aux fins de l’évaluation, la qualité des preuves commerciales compte autant que le montant annoncé.
Les clients réguliers, les commandes répétées, les contrats signés, les circuits de vente identifiables et les prévisions de revenus réalistes peuvent tous renforcer la crédibilité du dossier.
Comment le Luxembourg définit-il une entreprise innovante ?
Les premiers résultats commerciaux ne suffisent pas. Le candidat doit également démontrer qu’il possède véritablement le caractère d’une entreprise innovante.
Les conditions officielles exigent un certificat de Luxinnovation confirmant que l’entreprise prévoit de développer des produits, services ou procédés nouveaux ou sensiblement améliorés par rapport à l’état actuel de la technique dans le secteur concerné.
Le développement envisagé doit aussi comporter un risque d’échec technologique ou industriel.
Cette exigence va bien au-delà de la simple présentation d’un produit comme moderne, numérique ou techniquement avancé.
Une entreprise proposant des services classiques de développement de sites internet peut utiliser des outils informatiques sophistiqués sans créer pour autant une technologie véritablement innovante.
De même, une plateforme ordinaire de commerce électronique ne devient pas automatiquement admissible parce qu’elle intègre des fonctions d’intelligence artificielle déjà largement répandues.
La demande doit démontrer la nature de l’amélioration technologique, les limites des solutions existantes et les incertitudes que l’entreprise cherche à surmonter.
Pour une entreprise industrielle, l’innovation peut reposer sur une nouvelle méthode de détection, un procédé de production automatisé original ou un système de contrôle industriel considérablement amélioré.
Dans la cybersécurité, elle peut concerner une nouvelle approche technique permettant de détecter des attaques complexes ou de protéger des environnements informatiques sensibles.
Dans les technologies médicales, l’activité innovante peut porter sur une nouvelle méthode de diagnostic, un dispositif techniquement complexe ou un procédé thérapeutique numérique original.
Ces exemples illustrent des activités potentiellement pertinentes et non des secteurs automatiquement admissibles.
Le facteur déterminant n’est pas l’appartenance à un secteur donné, mais la réalité de l’innovation documentée et le respect des conditions du programme.
Une explication technique solide doit distinguer les solutions déjà présentes sur le marché de la technologie proposée, identifier le problème technique non résolu et expliquer comment le programme de recherche compte y répondre.
Elle doit également préciser pourquoi le résultat demeure incertain.
Un projet consistant simplement à mettre en œuvre une technologie connue à un coût prévisible peut comporter des risques commerciaux, mais ceux-ci ne correspondent pas nécessairement au risque d’échec technologique ou industriel attendu dans le cadre du critère d’innovation.
L’exigence de 15 pour cent de dépenses de recherche et développement
L’évaluation du caractère innovant comprend également un critère financier mesurable.
Les dépenses de recherche et développement doivent représenter au moins 15 pour cent des charges d’exploitation totales pendant au moins l’une des trois années précédant l’octroi de l’aide.
Cette condition est importante, car une entreprise peut sembler techniquement avancée tout en consacrant relativement peu de ressources à des activités réellement admissibles de recherche et développement.
Les dépenses de recherche doivent pouvoir être identifiées dans la comptabilité de l’entreprise et être étayées par des documents justificatifs.
Supposons, par exemple, qu’une jeune entreprise ait enregistré 320 000 euros de charges d’exploitation pendant un exercice financier. Si 62 000 euros peuvent être correctement justifiés comme dépenses de recherche et développement admissibles, l’intensité de recherche atteint environ 19,4 pour cent.
Ce taux dépasse le seuil requis de 15 pour cent.
Si cette même entreprise n’avait enregistré que 35 000 euros de dépenses de recherche admissibles, le ratio serait d’environ 10,9 pour cent et ne satisferait pas au critère pour cet exercice.
Le candidat doit donc distinguer les coûts de recherche et développement véritables des charges d’exploitation ordinaires.
Les ingénieurs informaticiens peuvent effectuer à la fois des travaux de recherche et des opérations de maintenance courante. Les spécialistes de la production industrielle peuvent travailler aussi bien sur des procédés expérimentaux que sur des opérations de fabrication habituelles. Les responsables de produits peuvent coordonner la recherche tout en accomplissant des tâches commerciales.
Il serait donc inapproprié de classer tous les salaires d’une entreprise technologique parmi les dépenses de recherche et développement sans démontrer la nature réelle du travail effectué.
Les documents financiers doivent expliquer comment les coûts de recherche ont été identifiés et répartis.
La procédure de certification de Luxinnovation exige une confirmation indépendante du ratio de dépenses de recherche et développement, délivrée par un expert-comptable appartenant à l’Ordre des Experts-Comptables du Luxembourg.
L’intervention de cet expert devrait être prévue suffisamment tôt, car la reconstitution des dépenses historiques après plusieurs périodes comptables peut s’avérer difficile.
Les entreprises devraient conserver les descriptions de projets, les relevés du temps de travail lorsque cela est pertinent, la documentation technique, les factures et les classifications comptables justifiant le calcul des dépenses de recherche.
Les autorités peuvent également devoir examiner le lien entre les activités de recherche passées et la stratégie future d’innovation.
Une entreprise qui menait auparavant des travaux de recherche importants, mais qui s’est depuis entièrement réorientée vers des services de conseil ordinaires, peut être amenée à expliquer en quoi ses activités actuelles restent compatibles avec les objectifs du dispositif.
Tableau 2. Exemples de calcul de l’intensité des dépenses de recherche et développement
| Charges d’exploitation | Dépenses de recherche et développement justifiées | Intensité de recherche | Situation par rapport au seuil de 15 pour cent |
|---|---|---|---|
| 200 000 euros | 20 000 euros | 10 pour cent | Inférieure au seuil |
| 200 000 euros | 30 000 euros | 15 pour cent | Seuil numérique atteint |
| 320 000 euros | 62 000 euros | Environ 19,4 pour cent | Supérieure au seuil |
| 500 000 euros | 100 000 euros | 20 pour cent | Supérieure au seuil |
| 800 000 euros | 96 000 euros | 12 pour cent | Inférieure au seuil |
Ces exemples comptables sont hypothétiques. Le respect du seuil numérique ne remplace ni le certificat d’innovation obligatoire ni les autres conditions d’admissibilité.
Pour les entreprises disposant de moins de trois exercices financiers clôturés, les documents doivent refléter leur historique réel d’activité. Les candidats devraient demander à Luxinnovation comment les périodes de référence sont prises en compte dans leur situation particulière.
Cette question est particulièrement importante pour les jeunes entreprises qui approchent de leur première ou de leur deuxième clôture annuelle.
Obtenir le certificat d’innovation de Luxinnovation
Le certificat d’innovation est l’un des documents centraux de la procédure de candidature.
Luxinnovation applique une procédure spécifique pour déterminer si l’entreprise satisfait aux exigences relatives au statut d’entreprise innovante.
Cette certification est distincte de la décision d’aide financière prise par le ministère.
Une évaluation positive du caractère innovant ne signifie pas que le ministère a approuvé le montant demandé, accepté les projections financières ou confirmé que le financement privé est suffisant.
Le candidat doit donc considérer la certification comme une étape essentielle de l’admissibilité, et non comme la décision définitive d’attribution de l’aide.
Luxinnovation demande des informations concernant l’identité juridique de l’entreprise, sa structure de propriété, son personnel, son historique financier, ses dépenses de recherche et ses perspectives de développement.
Le plan d’affaires est particulièrement important, car l’évaluation de l’innovation doit être reliée aux activités technologiques et commerciales réelles de l’entreprise.
Une entreprise développant une plateforme de logiciels médicaux, par exemple, devrait expliquer le fonctionnement de sa technologie, le problème clinique ou technique auquel elle répond, les éléments qui distinguent sensiblement sa solution et la manière dont les travaux supplémentaires permettront son déploiement commercial.
L’explication technique doit rester cohérente avec le plan financier.
Si l’entreprise prévoit de développer des modèles avancés d’apprentissage automatique, son budget devrait intégrer les ingénieurs nécessaires, les ressources de calcul, la préparation des données, les essais et les autres activités indispensables.
Si le projet technique prévoit d’importants travaux de laboratoire, le modèle financier doit expliquer comment ces travaux seront financés.
Les incohérences entre les objectifs techniques et les hypothèses budgétaires peuvent affaiblir la crédibilité générale du dossier.
Tableau 3. Documents nécessaires à la certification d’innovation et à la demande d’aide publique
| Document ou information | Objectif principal | Étape concernée |
|---|---|---|
| Documents constitutifs de l’entreprise | Établir l’identité juridique et l’immatriculation | Certification et demande d’aide |
| Autorisation du représentant de l’entreprise | Confirmer son pouvoir de déposer la demande | Certification |
| Structure de propriété et du groupe | Identifier les liens entre sociétés et vérifier la classification de l’entreprise | Les deux |
| Attestation du CCSS concernant le personnel | Vérifier les informations relatives à l’emploi | Certification |
| Comptes annuels historiques | Démontrer la situation financière passée et l’activité économique | Les deux |
| Attestation des dépenses de recherche et développement | Vérifier l’intensité de recherche | Certification |
| Description technique de l’innovation | Expliquer la nouveauté et les risques technologiques | Certification |
| Plan d’affaires | Présenter les objectifs commerciaux et la stratégie de développement | Les deux |
| Prévisions de trésorerie sur trois ans | Démontrer les besoins de financement et la liquidité | Évaluation financière |
| Justificatifs des investissements privés | Confirmer la disponibilité de financements complémentaires | Demande d’aide |
| Informations sur la propriété intellectuelle | Étayer les déclarations technologiques et les droits de propriété, le cas échéant | Certification |
| Plan des dépenses du projet | Expliquer l’utilisation prévue des ressources financières | Demande d’aide |
| Informations sur les aides publiques antérieures | Vérifier le respect des règles relatives au cumul des aides | Demande d’aide |
La procédure de certification de Luxinnovation peut donner lieu à des demandes de documents complémentaires ou de corrections avant la délivrance du certificat.
Les candidats ne devraient donc pas supposer que le dépôt initial du dossier entraînera immédiatement l’obtention du document.
La demande d’aide financière adressée au ministère comporte ses propres exigences documentaires, notamment l’organigramme de l’entreprise, les comptes annuels récents, les données relatives à sa taille, les caractéristiques du projet et le plan financier.
D’une manière générale, le ministère demande les états financiers des deux derniers exercices, lorsqu’ils sont disponibles, ainsi que les informations pertinentes concernant l’entité économique dans son ensemble.
L’évaluation de Luxinnovation peut nécessiter une analyse plus étendue de l’historique financier et des activités de recherche et développement.
Préparer un ensemble cohérent de documents pouvant servir aux deux procédures est plus efficace que produire des versions contradictoires pour différentes autorités.
Comment calculer la subvention maximale de 1 million d’euros ?
Les conditions financières du dispositif comprennent deux limites distinctes.
Premièrement, l’aide peut atteindre 70 pour cent des besoins de financement prévisionnels de l’entreprise sur une période maximale de trois ans.
Deuxièmement, le montant total de la subvention ne peut pas dépasser 1 million d’euros par entreprise.
Ces deux restrictions doivent être appliquées simultanément.
Le besoin de financement prévisionnel correspond à la différence entre les dépenses anticipées et les recettes attendues pendant la période concernée.
Ce mécanisme est donc différent d’une simple subvention à l’investissement calculée sur le prix d’achat d’une machine particulière.
Une jeune entreprise technologique peut, par exemple, prévoir 1,2 million d’euros de dépenses sur trois ans tout en anticipant 500 000 euros de recettes.
Son besoin de financement prévisionnel serait alors de 700 000 euros, à condition que les recettes et les dépenses retenues soient acceptées pour le calcul.
Au taux maximal de 70 pour cent, la subvention théorique correspondante atteindrait 490 000 euros.
L’entreprise devrait couvrir les 210 000 euros restants.
Si l’ensemble des dépenses était considéré à tort comme le besoin de financement, le calcul surestimerait considérablement l’aide potentielle.
La formule financière préliminaire peut être exprimée de la manière suivante :
Besoin de financement prévisionnel = Dépenses prévisionnelles − Recettes prévisionnelles
Subvention maximale théorique = Le plus faible des deux montants suivants : 70 pour cent du besoin de financement ou 1 000 000 d’euros
Cette formule fournit une estimation utile pour la planification, mais elle ne détermine pas à elle seule le montant que le ministère accordera.
L’évaluation officielle tient compte des coûts admissibles du projet, de sa structure financière, des restrictions juridiques applicables et des autres circonstances pertinentes.
Tableau 4. Scénarios hypothétiques de financement dans le cadre de l’aide aux jeunes entreprises innovantes
| Besoin de financement prévisionnel | Aide publique maximale calculée | Financement nécessaire provenant d’autres sources | Part publique maximale effective |
|---|---|---|---|
| 300 000 euros | 210 000 euros | 90 000 euros | 70 pour cent |
| 500 000 euros | 350 000 euros | 150 000 euros | 70 pour cent |
| 700 000 euros | 490 000 euros | 210 000 euros | 70 pour cent |
| 850 000 euros | 595 000 euros | 255 000 euros | 70 pour cent |
| 1 000 000 d’euros | 700 000 euros | 300 000 euros | 70 pour cent |
| 1 500 000 euros | 1 000 000 d’euros | 500 000 euros | Environ 66,7 pour cent |
| 2 000 000 d’euros | 1 000 000 d’euros | 1 000 000 d’euros | 50 pour cent |
| 2 500 000 euros | 1 000 000 d’euros | 1 500 000 euros | 40 pour cent |
Tous les exemples sont hypothétiques et supposent l’attribution de la contribution publique maximale autorisée. Les sommes à financer par d’autres sources ne correspondent pas automatiquement à des investissements privés admissibles déjà confirmés.
Les résultats montrent que le plafond absolu de 1 million d’euros prend une importance croissante lorsque les besoins financiers de l’entreprise augmentent.
Pour un besoin de 700 000 euros, le taux de 70 pour cent détermine le montant théorique maximal.
Pour un besoin de 1,5 million d’euros, 70 pour cent correspondraient à 1,05 million d’euros. Toutefois, le plafond du dispositif étant fixé à 1 million d’euros, la part publique maximale effective descend à environ 66,7 pour cent.
Une entreprise ayant besoin de 2,5 millions d’euros se trouve dans une situation financière sensiblement différente. Même si elle obtient le montant maximal, l’aide publique ne couvrirait que 40 pour cent de ses besoins prévisionnels.
Cela constitue un élément important de la planification.
Le dispositif peut être particulièrement intéressant pour les entreprises dont les besoins financiers sont suffisamment importants pour justifier une subvention substantielle, sans toutefois être si élevés que le plafond de 1 million d’euros ne représente qu’une faible partie du plan global.
Les entreprises ne doivent cependant pas réduire artificiellement ou fractionner leurs besoins réels pour atteindre un taux de financement préféré.
Le plan d’affaires doit refléter la véritable stratégie de développement et les besoins d’exploitation prévus.
Pourquoi les investissements privés sont-ils indispensables ?
Le programme exige que les besoins financiers de l’entreprise soient complétés par des capitaux privés.
Luxinnovation explique que les entreprises souhaitant bénéficier de la contribution publique maximale de 70 pour cent doivent d’abord obtenir au moins 30 pour cent de leurs besoins de financement sous forme d’investissements privés.
Une jeune entreprise ne doit donc pas s’attendre à ce que l’État fournisse la totalité des ressources nécessaires à son programme de développement.
De plus, l’obtention de la contribution publique maximale ne signifie pas nécessairement que l’entreprise disposera d’une trésorerie suffisante pour mettre en œuvre ses projets.
Les financements privés peuvent provenir des fondateurs, d’investisseurs individuels, de fonds de capital-risque ou d’autres sources appropriées, selon la structure financière de l’entreprise et l’évaluation de l’autorité compétente.
Les documents doivent distinguer les capitaux effectivement engagés des financements qui font encore l’objet de négociations.
Un contrat d’investissement signé mais soumis à des conditions importantes non résolues ne présente pas nécessairement le même degré de certitude que des capitaux déjà versés sur le compte bancaire de l’entreprise.
De même, une manifestation d’intérêt non contraignante d’un investisseur ne constitue pas une preuve de disponibilité des fonds.
Une demande solide devrait expliquer l’origine des capitaux privés, leur calendrier de versement, les conditions contractuelles pertinentes et leur contribution au programme de développement envisagé.
Le calendrier des investissements est particulièrement important.
Une entreprise peut avoir obtenu un engagement global de 300 000 euros, mais si les fonds doivent être versés en plusieurs tranches après la réalisation d’objectifs commerciaux précis, elle doit vérifier qu’elle disposera de liquidités suffisantes pour payer les salaires, les fournisseurs et les dépenses de développement avant ces échéances.
Les investissements privés influencent également la structure de propriété.
Une jeune entreprise qui lève des capitaux propres peut devoir émettre de nouvelles actions et accepter de nouveaux droits au bénéfice des investisseurs. La subvention publique ne produit généralement pas la même dilution du capital.
Cependant, l’avantage économique d’un financement non dilutif doit être évalué en tenant compte des obligations administratives, de l’incertitude entourant l’attribution et des délais nécessaires aux paiements.
Le dispositif peut renforcer la situation financière d’une entreprise, mais il ne dispense pas d’une gestion rigoureuse des capitaux.
Modèle financier détaillé : une jeune entreprise d’intelligence artificielle industrielle
Prenons l’exemple hypothétique d’une entreprise luxembourgeoise développant un logiciel d’intelligence artificielle destiné au contrôle automatisé de la qualité industrielle.
L’entreprise a été immatriculée environ dix-huit mois auparavant. Elle a achevé une première démonstration technique, obtenu ses premiers clients commerciaux et réalisé 55 000 euros de chiffre d’affaires au cours des douze mois précédents.
Son ratio historique de dépenses de recherche et développement dépasse le seuil requis de 15 pour cent, et elle a organisé un financement privé pour soutenir son expansion.
L’entreprise souhaite poursuivre le développement de sa technologie, recruter des ingénieurs supplémentaires, renforcer ses infrastructures d’essai et commercialiser son logiciel auprès de fabricants industriels dans plusieurs pays européens.
Son programme de développement sur trois ans repose sur une augmentation progressive des dépenses, accompagnée d’une croissance attendue des recettes.
Tableau 5. Plan financier hypothétique sur trois ans d’une entreprise d’intelligence artificielle industrielle
| Indicateur financier | Première année | Deuxième année | Troisième année | Total |
|---|---|---|---|---|
| Dépenses prévisionnelles | 320 000 euros | 470 000 euros | 640 000 euros | 1 430 000 euros |
| Recettes prévisionnelles | 80 000 euros | 170 000 euros | 330 000 euros | 580 000 euros |
| Besoin de financement prévisionnel | 240 000 euros | 300 000 euros | 310 000 euros | 850 000 euros |
Ce modèle est présenté uniquement pour illustrer le mécanisme financier du dispositif. Il ne décrit pas une entreprise ayant effectivement reçu une subvention.
L’entreprise prévoit de dépenser 1,43 million d’euros sur trois ans tout en générant 580 000 euros de recettes.
Son besoin de financement prévisionnel s’élève donc à 850 000 euros.
En appliquant le taux maximal de 70 pour cent, la contribution publique théorique atteint 595 000 euros.
L’entreprise devrait disposer de 255 000 euros supplémentaires pour couvrir le besoin de financement restant dans ce modèle simplifié.
La question suivante consiste à déterminer si les dépenses prévues sont justifiées sur les plans commercial et technique.
La jeune entreprise doit pouvoir expliquer pourquoi ses coûts d’ingénierie augmentent, comment les équipements et les ressources informatiques soutiennent l’innovation et quelles activités commerciales permettront de générer les recettes prévues.
Elle doit également démontrer que le calendrier de développement est réalisable avec le personnel et les infrastructures envisagés.
Tableau 6. Répartition illustrative des dépenses de l’entreprise d’intelligence artificielle industrielle
| Catégorie de dépenses | Montant prévu sur trois ans |
|---|---|
| Personnel d’ingénierie et personnel technique | 640 000 euros |
| Infrastructures informatiques et techniques | 185 000 euros |
| Essais et validation des prototypes | 155 000 euros |
| Développement commercial et activités de vente | 190 000 euros |
| Propriété intellectuelle, conformité et services spécialisés | 100 000 euros |
| Administration, locaux et soutien aux activités courantes | 160 000 euros |
| Total des dépenses prévisionnelles | 1 430 000 euros |
Ce budget est hypothétique. Les catégories illustrent des composantes possibles d’un programme de croissance et ne constituent pas une liste de dépenses préalablement approuvées.
Le personnel d’ingénierie représente la part la plus importante du budget, car l’entreprise souhaite développer un logiciel propriétaire et l’adapter à des environnements industriels plus complexes.
Les infrastructures informatiques et les dépenses d’essai correspondent aux coûts du traitement des données techniques, du maintien des systèmes de développement et de la validation des performances.
Les dépenses de développement commercial reflètent la nécessité d’établir des relations avec les clients et de fournir des services d’intégration technique.
Toutefois, chaque activité commerciale ne sera pas nécessairement admissible à un financement public dans toutes les circonstances. Les dépenses doivent respecter la décision d’octroi et les règles générales relatives aux aides d’État, notamment les restrictions concernant certaines activités d’exportation.
Le reste du budget couvre la propriété intellectuelle, la conformité, les services spécialisés et les infrastructures opérationnelles nécessaires au développement d’une entreprise technologique.
Une demande convaincante relierait ces dépenses à des résultats de développement mesurables.
Par exemple, le budget d’ingénierie pourrait être justifié par le nombre de postes prévus, les compétences nécessaires et les travaux techniques attendus.
Le budget commercial pourrait être relié à la capacité d’intégration chez les clients et aux prévisions de ventes.
Les dépenses d’exploitation devraient refléter des coûts réalistes de location, d’administration et de services.
L’objectif n’est pas simplement de démontrer que l’entreprise peut dépenser 1,43 million d’euros. Il s’agit de montrer pourquoi ces dépenses sont nécessaires et comment elles contribueront à créer une activité commercialement durable.
Que se passe-t-il si les recettes sont inférieures aux prévisions ?
Le modèle financier précédent suppose une croissance des recettes de 80 000 euros la première année à 330 000 euros la troisième année.
Ce résultat n’est plausible que si l’entreprise parvient à acquérir des clients, à mettre en œuvre sa technologie et à générer des revenus conformément à son plan.
Les marchés technologiques évoluent rarement sans retard.
Un fabricant peut reporter le déploiement d’un logiciel, une procédure réglementaire peut durer plus longtemps que prévu ou une nouvelle fonctionnalité peut nécessiter des essais supplémentaires.
Supposons que les recettes de la troisième année n’atteignent que 250 000 euros au lieu des 330 000 euros initialement prévus.
Si les dépenses restent inchangées, les recettes totales sur trois ans diminueraient de 580 000 à 500 000 euros.
Le besoin de financement passerait alors de 850 000 à 930 000 euros.
Au taux théorique de 70 pour cent, un besoin de 930 000 euros correspondrait à une aide publique potentielle de 651 000 euros.
Toutefois, une subvention déjà accordée de 595 000 euros n’augmenterait pas automatiquement parce que les recettes seraient inférieures aux prévisions.
Si le montant de l’aide restait inchangé, l’entreprise devrait mobiliser 335 000 euros provenant d’autres sources, au lieu des 255 000 euros initialement prévus.
Une diminution des recettes de 80 000 euros entraînerait donc un besoin de financement supplémentaire de 80 000 euros.
Cet exemple met en évidence un principe essentiel : le calcul de la subvention maximale ne doit pas être confondu avec une garantie contre les pertes commerciales futures.
L’entreprise doit préparer une stratégie financière réaliste pour les scénarios défavorables.
Cette stratégie peut reposer sur des capitaux privés supplémentaires, un calendrier de recrutement adaptable, une hiérarchisation des dépenses, des réserves de trésorerie disponibles ou d’autres arrangements financiers compatibles avec les conditions de la subvention.
Une réduction des dépenses après l’approbation peut également nécessiter une analyse de ses conséquences sur le projet soutenu ou sur le montant de l’aide financière.
La jeune entreprise doit donc identifier ses engagements opérationnels essentiels et déterminer quelles dépenses peuvent être reportées sans compromettre les objectifs de développement approuvés.
Cette question est particulièrement importante lorsqu’elle prévoit de recruter du personnel spécialisé dont les coûts d’embauche et de rémunération créent des engagements financiers durables.
La différence entre l’attribution d’une subvention et la disponibilité réelle des fonds
L’un des aspects financiers les plus importants de l’aide aux jeunes entreprises innovantes concerne le calendrier des versements.
Les règles officielles prévoient que la subvention en capital est généralement versée après l’achèvement du projet soutenu.
Toutefois, jusqu’à deux acomptes peuvent être versés pendant la mise en œuvre, leur montant cumulé ne pouvant dépasser 70 pour cent de la subvention accordée.
L’entreprise ne peut donc pas supposer que l’intégralité de la somme attribuée sera disponible dès le début de son programme de développement.
Reprenons l’exemple hypothétique de l’entreprise d’intelligence artificielle industrielle et supposons que le ministère approuve une subvention de 595 000 euros.
Le montant cumulé maximal des deux acomptes serait de 416 500 euros.
Les 178 500 euros restants seraient associés au règlement final, sous réserve du respect des conditions d’octroi et de la présentation satisfaisante des justificatifs.
Même les acomptes peuvent nécessiter des preuves de dépenses admissibles et le respect de la procédure de paiement applicable.
L’entreprise peut donc devoir financer ses dépenses avant de recevoir la contribution publique correspondante.
Cela crée un risque de besoin temporaire en fonds de roulement.
Une société peut disposer d’une décision officielle lui attribuant une subvention importante tout en éprouvant des difficultés à payer les salaires mensuels ou les factures de ses fournisseurs.
Pour une entreprise de logiciels dont les dépenses de personnel sont élevées, les obligations salariales subsistent indépendamment de la date des versements publics.
Pour une jeune entreprise développant du matériel technologique, il peut être nécessaire de payer les fournisseurs d’équipements bien avant de pouvoir justifier les étapes du projet et demander les acomptes.
Le plan financier doit donc distinguer le montant total attendu de l’aide publique et les liquidités effectivement disponibles aux différentes étapes de la mise en œuvre.
Un budget sur trois ans montrant que les sources de financement totales correspondent aux dépenses prévues peut malgré tout masquer des problèmes de trésorerie à court terme.
Le candidat devrait calculer sa trésorerie mensuelle prévisionnelle, identifier les périodes où les dépenses sont les plus élevées et s’assurer de disposer d’un fonds de roulement suffisant.
Les fondateurs devraient également éviter de prendre des engagements contractuels en supposant que les acomptes seront nécessairement approuvés à leur montant maximal.
Les conditions de paiement, l’examen administratif et les exigences documentaires restent importants même après la décision initiale d’attribution.
Dépenses admissibles et limites du financement général de la croissance
L’aide aux jeunes entreprises innovantes possède un cadre de dépenses plus large que de nombreuses subventions destinées à des projets de recherche particuliers.
La description officielle indique que l’ensemble des coûts engagés par la jeune entreprise innovante est admissible pendant la période du projet.
Cette formulation étendue permet au dispositif de répondre aux besoins financiers d’une entreprise en croissance, plutôt que de financer uniquement une activité de recherche strictement délimitée.
Toutefois, elle ne doit pas être interprétée comme une autorisation inconditionnelle de toutes les dépenses.
Les coûts doivent être liés au projet approuvé et respecter les conditions applicables aux aides d’État.
Une jeune entreprise technologique peut, par exemple, devoir recruter des chercheurs, des développeurs informatiques, des spécialistes de l’assistance technique et d’autres salariés contribuant à son programme de développement.
Elle peut également avoir besoin d’infrastructures de calcul, de services de laboratoire, d’équipements d’essai, de prestations de conseil spécialisées et de moyens pour protéger sa propriété intellectuelle.
Luxinnovation présente le développement des produits, la commercialisation, les ventes et la croissance internationale comme des activités pertinentes pour la phase d’expansion soutenue par le dispositif.
L’entreprise doit néanmoins vérifier la compatibilité de chaque catégorie de dépenses avec les restrictions applicables.
Le cadre général des aides d’État exclut certaines formes d’assistance liées à l’exportation. Les entreprises ne doivent donc pas supposer que toutes les dépenses associées à leur entrée sur les marchés étrangers sont automatiquement admissibles.
Une jeune entreprise planifiant son développement international devrait distinguer les activités commerciales générales de celles qui peuvent être interdites par les règles relatives aux aides publiques.
Le cumul de différents instruments de financement fait également l’objet de restrictions.
Si une entreprise reçoit déjà une aide publique pour une dépense particulière dans le cadre d’un autre dispositif, elle doit examiner les règles de cumul applicables avant d’intégrer cette même dépense au calcul de l’aide aux jeunes entreprises innovantes.
La question essentielle consiste à déterminer si l’association de plusieurs aides dépasserait les plafonds légaux applicables aux coûts concernés.
Pour éviter les difficultés, les candidats devraient conserver un registre clair des autres subventions et aides publiques reçues ou demandées.
Ils devraient également éviter tout fractionnement artificiel des activités financées destiné à contourner les limites du programme.
Une méthode utile consiste à préparer un registre des dépenses indiquant leur objet, leur calendrier, leur fondement contractuel et leur source de financement pour chaque catégorie importante.
Cela permet d’identifier les risques de double financement, de tenir une comptabilité précise et de répondre plus efficacement aux demandes administratives.
La règle des cinq ans et le délai de dépôt de la demande
Bien que le dispositif ne fonctionne pas selon un concours annuel classique, il comporte une échéance importante liée à l’ancienneté de l’entreprise.
La demande doit être déposée au plus tard quatre mois avant la fin de la période d’admissibilité de cinq ans.
Cette exigence crée une période pratique de candidature plus courte que ne le laisse penser la simple indication selon laquelle les entreprises doivent avoir moins de cinq ans.
Prenons l’exemple d’une société immatriculée le 1er mars 2022.
Son cinquième anniversaire tombe le 1er mars 2027. Selon la règle officielle des quatre mois, elle devrait déposer sa demande au plus tard le 1er novembre 2026, en supposant que sa date d’immatriculation constitue le point de départ de la période pertinente.
Attendre janvier 2027 pourrait donc être trop tard, même si l’entreprise aurait encore techniquement moins de cinq ans.
La demande doit également être déposée avant le commencement des travaux faisant l’objet du soutien.
L’exigence d’effet incitatif constitue une condition générale du régime luxembourgeois d’aides à la recherche, au développement et à l’innovation.
Elle vise à garantir que l’aide publique influence effectivement la décision de réaliser le projet soutenu.
Une entreprise qui signe des contrats contraignants ou prend des engagements pertinents avant de déposer sa demande peut créer des risques d’inadmissibilité.
Cela ne signifie pas qu’une jeune entreprise déjà active doit interrompre l’ensemble de ses activités ordinaires pendant la préparation du dossier.
Il faut plutôt veiller à ce que les activités et engagements précis pour lesquels une aide publique est sollicitée respectent les règles de calendrier applicables.
Cette distinction mérite une attention particulière lors de la préparation d’un projet comprenant de nouveaux équipements, des recrutements importants ou des engagements contractuels majeurs.
Les candidats devraient établir leur calendrier de financement avant de prendre des engagements difficiles à annuler.
En pratique, une jeune entreprise approchant de son quatrième anniversaire devrait déjà examiner si elle peut satisfaire aux critères de chiffre d’affaires, d’innovation et de financement privé.
Attendre les derniers mois de la période d’admissibilité peut être particulièrement risqué, car la procédure de certification de Luxinnovation nécessite un dossier documentaire conséquent.
Préparer un plan d’affaires convaincant
Le plan d’affaires occupe une place centrale dans la demande, car il relie l’innovation technique, la croissance commerciale et les besoins de financement.
Un plan solide doit expliquer ce que l’entreprise a déjà réalisé, pourquoi sa technologie est innovante et comment le financement demandé permettra de poursuivre son développement.
Le contenu doit correspondre au stade réel de développement de l’entreprise.
Une jeune entreprise ayant déjà réalisé son premier déploiement commercial ne devrait pas se présenter comme si elle cherchait encore son premier domaine d’application.
Elle devrait plutôt expliquer ce que cette première mise en œuvre a démontré, quelles limites techniques restent à surmonter et pourquoi un financement supplémentaire est nécessaire pour servir une clientèle plus large.
La stratégie commerciale doit également être précise.
Une entreprise de logiciels industriels pourrait identifier ses secteurs manufacturiers cibles, son processus d’acquisition de clients, le coût moyen d’une installation et son modèle de revenus récurrents.
Une entreprise de technologies médicales pourrait devoir expliquer comment les exigences réglementaires, la validation clinique et les procédures d’achat influencent son accès au marché.
Une entreprise de cybersécurité devrait montrer comment son service répond à un problème de sécurité reconnu et comment les clients sont susceptibles d’adopter sa solution.
Les prévisions financières doivent découler de ces hypothèses commerciales.
Une prévision de 500 000 euros de recettes annuelles, par exemple, devrait être soutenue par une combinaison plausible de nombre de clients, de tarifs et de calendrier des ventes.
Si l’entreprise prévoit 20 clients payant chacun 25 000 euros par an, elle devrait expliquer comment elle compte atteindre cette clientèle et si sa capacité opérationnelle est suffisante pour fournir le service.
Le plan d’affaires devrait également comprendre des scénarios défavorables appropriés.
Un candidat crédible reconnaît l’incertitude au lieu de présenter chaque étape du développement comme garantie.
Les risques techniques peuvent comprendre des difficultés à atteindre les performances attendues, des résultats d’essais imprévus ou des problèmes d’intégration.
Les risques commerciaux peuvent inclure une adoption plus lente par les clients, des cycles de vente plus longs ou des dépenses de mise en œuvre supérieures aux estimations.
Les risques financiers peuvent concerner les retards de versement des investissements, l’insuffisance du fonds de roulement ou l’augmentation des coûts salariaux.
Un plan rigoureux devrait expliquer comment la direction envisage de réagir si ces risques se matérialisent.
L’objectif n’est pas de supprimer toute incertitude, souvent inévitable dans une entreprise innovante, mais de démontrer que celle-ci comprend les risques financiers et techniques auxquels elle est exposée.
Procédure de candidature sur MyGuichet.lu
Les demandes d’aide aux jeunes entreprises innovantes doivent être déposées au moyen de la procédure électronique officielle MyGuichet.lu.
Le candidat ou son représentant autorisé doit s’authentifier à l’aide d’un moyen d’identification électronique accepté, notamment LuxTrust ou une carte d’identité électronique.
La demande doit contenir des informations exactes sur l’entreprise, sa structure de propriété, sa situation financière, son innovation et son programme de développement.
Les candidats doivent fournir le certificat de Luxinnovation ainsi que les documents nécessaires pour établir leur admissibilité.
Les informations financières doivent couvrir les besoins de financement estimés, les coûts pertinents, les recettes attendues et les financements privés disponibles.
L’administration exige également les informations permettant d’évaluer les caractéristiques du projet et l’effet incitatif de l’aide.
Les entreprises devraient porter une attention particulière à la cohérence entre la demande et les documents utilisés pour la certification d’innovation.
Les chiffres d’affaires doivent correspondre aux comptes. La structure de propriété doit être conforme aux documents sociaux pertinents. Les déclarations concernant les dépenses de recherche et développement doivent être étayées par l’attestation de l’expert-comptable.
Le plan de financement doit également correspondre aux accords d’investissement réels.
La demande peut nécessiter des informations sur le lieu d’implantation de l’entreprise, la contribution économique attendue du projet et d’autres éléments pertinents pour son évaluation.
Pour les demandes portant sur une aide inférieure à 100 000 euros, les procédures officielles prévoient en outre une déclaration concernant les autres aides de minimis reçues au titre de la réglementation applicable.
Cette exigence ne doit pas être interprétée comme signifiant que toute aide aux jeunes entreprises innovantes relève automatiquement du régime ordinaire des aides de minimis.
La qualification de l’aide d’État et les règles pertinentes doivent être examinées en fonction de la demande et de son fondement juridique.
Après le dépôt, le ministère peut demander des informations complémentaires avant de prendre sa décision.
L’entreprise devrait conserver un dossier organisé de tous les documents transmis et de toute la correspondance afin de pouvoir répondre précisément aux demandes supplémentaires.
Pourquoi la structure de propriété et de financement mérite une attention particulière
La structure de propriété d’une entreprise influence à la fois son admissibilité et les conséquences pratiques de son financement.
Pour une jeune entreprise qui recherche du capital-risque, le montant et la nature de l’investissement peuvent modifier le contrôle des actionnaires, la gouvernance et les possibilités de futures levées de fonds.
L’aide aux jeunes entreprises innovantes est attrayante notamment parce que la contribution publique ne constitue pas un investissement en fonds propres.
Le programme exige néanmoins des financements privés, lesquels peuvent modifier la structure de l’actionnariat.
Une entreprise qui prévoit de lever 300 000 euros en fonds propres devrait déterminer si l’opération modifie sa classification de petite entreprise ou crée des relations nécessitant des déclarations supplémentaires.
Elle devrait également examiner si l’investissement comporte des conditions influençant l’utilisation des capitaux.
Un investisseur peut, par exemple, exiger l’atteinte de certains objectifs commerciaux avant de libérer l’intégralité de la somme promise.
De telles dispositions peuvent influencer la trésorerie pendant la mise en œuvre du projet subventionné.
L’interaction entre financement public et futurs tours de financement constitue une autre question importante.
Une subvention peut améliorer la situation financière d’une entreprise en prolongeant la période pendant laquelle elle peut financer son développement, mais les investisseurs continueront à évaluer ses résultats commerciaux, sa structure de propriété, ses risques opérationnels et la durabilité de son modèle économique.
La présence d’un soutien public ne devrait pas servir à masquer une rentabilité insuffisante des activités ou des prévisions de revenus irréalistes.
Les fondateurs devraient donc considérer la subvention comme une composante de la structure globale de financement, et non comme un substitut à une stratégie d’investissement cohérente.
Un exemple réel : ANote Music et le soutien luxembourgeois à l’innovation
ANote Music, une entreprise technologique établie au Luxembourg et spécialisée dans les investissements liés aux redevances musicales, constitue un exemple documenté de bénéficiaire de l’aide aux jeunes entreprises innovantes.
L’entreprise a développé une plateforme permettant aux titulaires de droits musicaux de valoriser leurs redevances et aux investisseurs d’accéder à une catégorie particulière d’actifs financiers.
En juin 2022, ANote Music a annoncé publiquement avoir obtenu une subvention au titre du dispositif d’aide aux jeunes entreprises innovantes, avec le soutien de Luxinnovation et du ministère de l’Économie du Luxembourg.
Le communiqué présentait ce programme comme un mécanisme permettant d’accompagner les jeunes entreprises innovantes au moyen d’une aide financière liée à l’investissement privé.
ANote Music indiquait que ce soutien contribuerait au renforcement de son équipe, à la recherche en matière de propriété intellectuelle, au développement de ses produits et à l’amélioration de l’expérience client.
Cette combinaison d’activités est intéressante, car elle illustre le passage du développement initial d’un produit vers une exploitation commerciale plus étendue.
L’entreprise avait auparavant participé au programme d’accélération Fit 4 Start en 2019.
L’obtention ultérieure d’une aide aux jeunes entreprises innovantes montre comment différents instruments luxembourgeois peuvent devenir pertinents à différentes étapes de la croissance.
L’expérience antérieure du programme d’accélération avait accompagné l’entreprise pendant sa phase de développement initial, tandis que le financement ultérieur visait à soutenir son expansion.
Il convient toutefois de distinguer les conditions historiques du programme des règles actuelles.
Le communiqué de 2022 mentionnait un dispositif d’aide aux jeunes entreprises innovantes dont le montant maximal potentiel atteignait alors 800 000 euros.
Il ne précisait pas le montant exact et vérifié attribué à ANote Music.
Il serait donc trompeur d’affirmer qu’ANote Music a reçu 800 000 euros simplement parce que ce montant correspondait au plafond du programme.
Il serait également incorrect de présenter son aide historique comme un exemple de subvention de 1 million d’euros accordée dans le cadre juridique plus récent.
Le cas reste néanmoins une preuve précieuse de l’utilisation réelle de ce mécanisme pour soutenir des entreprises technologiques en phase d’expansion commerciale.
Il montre également comment le Luxembourg peut accompagner l’innovation dans des secteurs qui ne correspondent pas nécessairement à la définition la plus classique des technologies de pointe.
ANote Music associe infrastructures numériques, technologies financières, recherche sur la propriété intellectuelle et plateforme commerciale spécialisée.
La principale leçon pratique est que la pertinence du dispositif dépend de la réalité de l’innovation et du développement de l’entreprise, plutôt que d’une liste étroite de secteurs technologiques à la mode.
L’écosystème luxembourgeois de l’innovation en chiffres
Une entreprise technologique qui envisage de solliciter l’aide aux jeunes entreprises innovantes devrait également examiner l’environnement commercial et institutionnel dans lequel elle exercera ses activités.
Le financement public ne constitue qu’un élément du développement d’une entreprise.
L’accès à des employés qualifiés, à des partenaires scientifiques spécialisés, à des investisseurs et à des clients internationaux peut déterminer le succès de l’expansion financée.
Les rapports récents de Luxinnovation fournissent plusieurs indicateurs utiles sur les activités nationales de soutien.
Tableau 7. Principaux indicateurs de l’écosystème luxembourgeois de l’innovation
| Indicateur | Résultat vérifié | Période de référence |
|---|---|---|
| Classement européen de l’innovation | 7e place parmi 27 États membres | 2026 |
| Performance en matière d’innovation par rapport à la moyenne européenne | 115,8 pour cent | 2026 |
| Entreprises accompagnées par Luxinnovation dans l’ensemble de ses activités | Plus de 1 000 | 2025 |
| Entreprises accompagnées dans l’accès au financement | 307 | 2025 |
| Demandes d’aides nationales accompagnées par Luxinnovation | 143 | 2025 |
| Demandes concernant la recherche, le développement et l’innovation | 117 | 2025 |
| Demandes spécifiquement liées aux aides à la recherche et au développement | 101 | 2025 |
| Nouvelles jeunes entreprises ajoutées à l’annuaire Dealroom | 58 | 2025 |
| Créations de jeunes entreprises accompagnées par Luxinnovation | 41 | 2025 |
| Candidatures à la 17e édition de Fit 4 Start | 556 | 2026 |
| Pays représentés parmi les candidats à Fit 4 Start | 44 | 2026 |
| Jeunes entreprises annoncées comme sélectionnées pour la 17e édition | 24, sous réserve de la vérification préalable finale | Octobre 2026 |
Ces statistiques illustrent à la fois l’ampleur des activités institutionnelles et le rayonnement international de l’écosystème luxembourgeois des jeunes entreprises.
La dernière annonce de sélection de Fit 4 Start est particulièrement révélatrice.
Le programme a reçu 556 candidatures provenant de 44 pays pour sa 17e édition. À l’issue du processus de sélection, 24 jeunes entreprises ont été annoncées dans les domaines des technologies numériques, des technologies médicales, des technologies spatiales et d’un nouveau volet consacré aux technologies de défense.
Les 24 entreprises annoncées comprenaient dix jeunes entreprises spécialisées dans les technologies numériques, cinq dans les technologies médicales, cinq dans les technologies spatiales et quatre dans les technologies de défense.
Leur admission officielle restait soumise à une dernière procédure de vérification préalable.
Le programme devait se dérouler pendant le premier semestre 2027.
Ces résultats montrent l’intensité de la concurrence pour accéder aux programmes d’accélération destinés aux entreprises en phase initiale, mais ils ne doivent pas être confondus avec les statistiques de l’aide aux jeunes entreprises innovantes.
Fit 4 Start applique une procédure de candidature différente, des règles de sélection distinctes et un plafond de subvention nettement inférieur.
De même, les 143 demandes d’aides nationales accompagnées par Luxinnovation en 2025 concernent plusieurs dispositifs et ne permettent pas de calculer le taux d’approbation des demandes d’aide aux jeunes entreprises innovantes.
Les rapports agrégés disponibles ne permettent pas d’établir une série publique récente, complète et suffisamment vérifiée des bénéficiaires et des montants individuels attribués dans le cadre juridique actuel de ce programme.
Il serait donc inapproprié d’affirmer qu’une proportion précise des candidats obtient une subvention ou que le bénéficiaire moyen reçoit un montant déterminé sans disposer de données propres au dispositif.
Fit 4 Start : une solution pour les entreprises à un stade plus précoce
Toutes les jeunes entreprises innovantes ne sont pas encore prêtes à solliciter l’aide aux jeunes entreprises innovantes.
Une entreprise peut posséder une technologie prometteuse sans avoir atteint les 40 000 euros de chiffre d’affaires requis. Une autre peut ne pas encore disposer d’une documentation historique suffisante sur ses activités de recherche ou des capitaux privés nécessaires pour soutenir un programme de croissance sur trois ans.
Pour ces entreprises, Fit 4 Start peut constituer une solution initiale plus adaptée.
Fit 4 Start est le principal programme luxembourgeois d’accélération destiné aux jeunes entreprises technologiques. Il associe un accompagnement structuré, des conseils spécialisés, des possibilités de mise en relation professionnelle et des financements potentiels non dilutifs.
Les entreprises sélectionnées peuvent accéder à une aide financière pouvant atteindre 150 000 euros, sous réserve du respect des conditions du programme.
La structure officielle comprend un premier versement de 50 000 euros, une éventuelle deuxième contribution de 80 000 euros et un solde final de 20 000 euros.
Ces versements sont soumis à conditions et ne doivent pas être interprétés comme un droit automatique à l’intégralité des 150 000 euros.
Contrairement à l’aide aux jeunes entreprises innovantes, Fit 4 Start permet aux fondateurs de présenter une candidature avant même la constitution juridique de leur entreprise, bien que l’établissement au Luxembourg et d’autres exigences s’appliquent avant l’accès aux financements publics concernés.
Cette distinction rend le programme particulièrement intéressant pour les fondateurs internationaux qui explorent les possibilités offertes par le Luxembourg avant de s’engager dans une stratégie complète d’installation ou de création d’entreprise.
Le programme d’accélération propose également un accompagnement au développement commercial destiné à aider les entrepreneurs à valider leur modèle économique et à se préparer à de futurs investissements.
La concurrence peut néanmoins être importante, comme le montrent les 556 candidatures reçues pour la 17e édition.
La période de candidature de cette édition s’est achevée en juillet 2026 et les entreprises sélectionnées ont été annoncées en octobre. Le programme ne doit donc pas être présenté comme continuellement ouvert aux nouvelles candidatures.
Les entrepreneurs intéressés par les éditions suivantes devraient suivre les annonces officielles concernant la prochaine période de dépôt.
Une possibilité stratégique importante consiste à commencer par un programme d’accélération, puis à devenir ultérieurement admissible à un autre instrument destiné à financer la croissance.
ANote Music offre un exemple historique documenté de cette progression.
Toutefois, la participation à Fit 4 Start ne garantit pas l’admissibilité future à l’aide aux jeunes entreprises innovantes, et toute combinaison de financements publics doit respecter les dispositions juridiques applicables.
Aides à l’innovation des PME et financement de projets de recherche
L’aide à l’innovation en faveur des petites et moyennes entreprises constitue une autre solution importante.
Cet instrument soutient des activités d’innovation précises menées par des petites et moyennes entreprises admissibles.
Les dépenses potentiellement admissibles comprennent l’obtention, la validation et la protection de brevets et d’autres actifs incorporels, certaines modalités de recours à du personnel hautement qualifié ainsi que des services déterminés de conseil et d’appui à l’innovation.
Le taux de financement des dépenses admissibles liées à la propriété intellectuelle et à certaines modalités de recours à du personnel hautement qualifié peut atteindre 50 pour cent.
Pour les services de conseil et d’appui à l’innovation admissibles, ce taux peut atteindre 100 pour cent, sous réserve d’un plafond cumulé de 220 000 euros par entreprise sur trois ans.
La distinction avec l’aide aux jeunes entreprises innovantes est importante.
L’aide à l’innovation des PME porte généralement sur des catégories précises de dépenses admissibles. L’aide aux jeunes entreprises innovantes, quant à elle, soutient les besoins financiers plus larges d’une jeune entreprise répondant aux critères.
Une entreprise ayant besoin d’aide pour protéger sa propriété intellectuelle ou obtenir des services spécialisés en innovation peut donc trouver ce dispositif plus approprié qu’une demande de financement global de croissance.
Une société réalisant un projet de recherche technique clairement défini peut, de son côté, envisager les aides luxembourgeoises aux projets de recherche et développement.
Pour les petites entreprises, les intensités de financement de base publiées comprennent 40 pour cent pour le développement expérimental et 60 pour cent pour la recherche industrielle, avec des majorations possibles dans certaines conditions.
L’instrument approprié dépend de la nature des travaux et des dispositions juridiques applicables.
Un projet de recherche clairement délimité, comportant des résultats techniques identifiables, peut être plus facile à structurer dans le cadre d’une aide spécifiquement destinée à la recherche et au développement.
Une jeune entreprise innovante qui prépare une expansion plus générale, qui dispose déjà de revenus commerciaux et d’investissements privés, peut correspondre davantage à l’aide aux jeunes entreprises innovantes.
Le choix devrait être fondé sur les besoins financiers et techniques réels de l’entreprise, plutôt que sur le montant de la subvention maximale annoncée.
Tableau 8. Comparaison des principaux dispositifs luxembourgeois de financement de l’innovation
| Caractéristique | Aide aux jeunes entreprises innovantes | Fit 4 Start | Aide à l’innovation des PME | Aide aux projets de recherche et développement |
|---|---|---|---|---|
| Objectif principal | Soutenir la croissance de jeunes entreprises innovantes | Accélérer le développement de jeunes entreprises technologiques | Financer des activités d’innovation précises | Soutenir des projets de recherche définis |
| Montant maximal | 1 million d’euros | 150 000 euros | Selon l’activité admissible | Selon le projet et les règles applicables |
| Mécanisme principal | Jusqu’à 70 pour cent des besoins de financement | Versements échelonnés sous conditions | Subvention calculée sur les coûts | Subvention calculée sur les coûts de recherche |
| Candidat habituel | Petite entreprise innovante disposant d’un chiffre d’affaires et d’un financement privé | Jeune entreprise technologique en phase initiale | Petite ou moyenne entreprise | Entreprise réalisant des travaux admissibles de recherche et développement |
| Certificat d’innovation | Obligatoire | Procédure de sélection différente | Pas la même exigence de certification | Évaluation technique propre au projet |
| Principal canal de candidature | MyGuichet.lu | Concours d’accélération suivi d’une procédure d’aide | MyGuichet.lu | MyGuichet.lu |
| Objet du financement | Besoins généraux approuvés liés à la croissance | Accompagnement et développement de la jeune entreprise | Dépenses d’innovation déterminées | Recherche industrielle ou développement expérimental |
Cette comparaison montre que le système luxembourgeois de financement de l’innovation comprend plusieurs instruments pouvant répondre à différentes étapes du développement d’une entreprise.
Cependant, l’existence de plusieurs dispositifs ne signifie pas qu’une entreprise peut librement les cumuler.
Les règles relatives au cumul des aides d’État doivent être vérifiées chaque fois que différentes contributions publiques concernent les mêmes dépenses.
Les fondateurs étrangers peuvent-ils déposer une demande ?
L’environnement économique luxembourgeois attire des entrepreneurs de nombreux pays, y compris des fondateurs qui ont initialement développé leur technologie en dehors du Grand-Duché.
Les conditions publiées de l’aide aux jeunes entreprises innovantes concernent principalement l’entreprise admissible établie au Luxembourg, sans imposer une exigence générale de nationalité à tous les actionnaires ou fondateurs.
Les entrepreneurs étrangers peuvent donc potentiellement bénéficier du dispositif par l’intermédiaire d’une entreprise luxembourgeoise admissible.
Toutefois, la simple immatriculation d’une société ne suffit pas.
Les fondateurs doivent tenir compte des règles relatives à l’établissement, aux autorisations d’exercice, aux activités locales, à la comptabilité, à la fiscalité et à l’emploi.
Lorsque cela s’applique, les règles d’immigration peuvent également influencer la possibilité pour les fondateurs ou les principaux salariés de travailler au Luxembourg.
Le dispositif vise à soutenir une activité économique admissible au Luxembourg, et non à financer simplement une société étrangère sans lien économique réel avec le pays.
Une entreprise technologique dont le siège se trouve ailleurs devrait donc examiner si ses activités luxembourgeoises envisagées constituent une activité économique authentique et juridiquement admissible.
Elle doit également déterminer si sa structure de propriété étrangère influence sa classification comme petite entreprise.
Une filiale luxembourgeoise détenue par un grand groupe international peut ne pas correspondre à la définition européenne d’une petite entreprise.
De même, le transfert d’une activité existante vers une société nouvellement immatriculée au Luxembourg peut soulever des questions concernant les restrictions relatives à la reprise d’activité d’une autre entreprise.
Les fondateurs internationaux devraient examiner ces aspects avant de s’engager dans une restructuration de leur organisation.
Pour une société envisageant d’importantes activités de recherche et de commercialisation au Luxembourg, le dispositif peut devenir un élément d’une stratégie plus large comprenant les recrutements locaux, les partenariats et l’accès aux clients européens.
Le dossier le plus solide sera probablement celui où la structure juridique, les activités économiques réelles et le programme de développement proposé correspondent véritablement aux objectifs de l’aide.
Faiblesses fréquentes des demandes et risques juridiques
Une demande de subvention importante peut être rejetée pour des raisons sans rapport direct avec la qualité de la technologie développée.
Le dispositif comporte des conditions d’admissibilité obligatoires que les candidats doivent satisfaire avant que l’autorité puisse examiner correctement le financement proposé.
Un chiffre d’affaires insuffisant constitue un obstacle évident.
Une entreprise qui n’a pas généré les 40 000 euros de recettes requis ne peut pas remplacer cette condition par l’intérêt manifesté par des investisseurs ou par des prévisions de ventes futures.
Des dépenses de recherche et développement insuffisamment documentées représentent un autre problème potentiel. Le seuil de 15 pour cent doit être étayé par des preuves, et le certificat d’innovation exige davantage qu’une affirmation générale selon laquelle l’entreprise travaille dans un secteur technologique.
L’ancienneté de la société peut également créer des difficultés. Une entreprise pourtant adaptée au dispositif peut perdre cette possibilité en attendant trop longtemps avant de déposer sa demande.
La règle des quatre mois précédant le cinquième anniversaire est particulièrement importante, car la certification et la préparation des documents financiers demandent du temps.
L’historique de l’entreprise et sa structure de propriété peuvent soulever d’autres questions d’admissibilité.
Un candidat ayant participé à des acquisitions, des fusions ou des transferts d’activités devrait examiner attentivement s’il continue de respecter les conditions du dispositif.
La planification financière représente une catégorie distincte de risques.
Une entreprise peut présenter un budget dont les dépenses sont réalistes, mais dont les prévisions de recettes sont excessivement optimistes. Une autre peut sous-estimer les capitaux nécessaires pour financer ses activités avant l’arrivée des versements publics.
Une troisième peut déclarer un investissement privé qui reste soumis à des conditions importantes non résolues.
Ces faiblesses ne signifient pas nécessairement que l’entreprise est commercialement condamnée, mais elles peuvent affaiblir la crédibilité de sa demande.
Les candidats doivent également tenir compte des restrictions générales relatives aux aides d’État.
Le cadre pertinent comprend des règles concernant les secteurs exclus, l’effet incitatif, les injonctions de récupération d’aides d’État non exécutées et le cumul avec d’autres contributions financières.
Les entreprises en difficulté financière nécessitent une attention particulière. Les règles applicables prévoient des exceptions pertinentes pour certaines jeunes entreprises innovantes. Des pertes comptables accumulées ne doivent donc pas être automatiquement considérées comme la preuve d’une inadmissibilité. La situation juridique et financière complète de l’entreprise doit être examinée.
Le cadre général prévoit également des conséquences en cas de transmission d’informations fausses ou incomplètes, ou de non-respect des conditions approuvées.
Ces conséquences peuvent comprendre le remboursement de l’aide accordée, majoré d’intérêts.
Certains investissements et certaines activités soutenus peuvent également être soumis à des restrictions de cession, de transfert ou de changement d’affectation pendant une période déterminée après le paiement final.
Les entreprises devraient donc considérer le respect des obligations après attribution comme un élément essentiel de leur stratégie de financement.
Obligations de suivi, transparence et remboursement des aides
Le respect des conditions de la subvention commence avant le dépôt de la première demande et se poursuit après le versement final.
Le bénéficiaire doit pouvoir démontrer que les dépenses correspondent au projet approuvé et que les conditions attachées à l’aide ont été respectées.
Cela nécessite un système approprié d’enregistrement des opérations financières, de conservation des documents justificatifs et de suivi des modifications apportées au plan d’affaires.
La procédure officielle de paiement au Luxembourg distingue les déclarations détaillées pour dix factures ou moins et les déclarations récapitulatives par catégorie de dépenses lorsque plus de dix factures sont présentées.
L’entreprise doit néanmoins conserver les pièces sous-jacentes nécessaires pour justifier ses dépenses.
Selon la décision d’octroi, des modifications importantes des objectifs, des activités ou de la structure financière du projet peuvent nécessiter une communication avec l’autorité compétente.
Les changements décidés unilatéralement peuvent créer des risques de non-conformité, notamment lorsqu’ils modifient la finalité des activités soutenues.
Des règles de transparence s’appliquent également aux aides d’État importantes.
Selon les conditions générales luxembourgeoises des aides à la recherche, au développement et à l’innovation, les aides individuelles dépassant 100 000 euros doivent être publiées dans le système de transparence des aides d’État de la Commission européenne dans le délai prévu.
Les informations publiées peuvent comprendre le nom du bénéficiaire, l’identification de l’entreprise, le secteur concerné, le montant de l’aide financière, l’autorité d’octroi et la date de la décision.
Il s’agit d’un élément important pour les fondateurs qui supposent que tous les détails du soutien public resteront confidentiels.
Cette exigence ne signifie pas que toutes les informations commercialement sensibles figurant dans la demande deviennent publiques, mais certaines données relatives à l’attribution peuvent être divulguées.
Les bénéficiaires devraient comprendre ces obligations avant d’accepter l’aide.
Les règles générales permettent également de récupérer les sommes versées lorsque l’entreprise a transmis des informations incorrectes, n’a pas respecté les conditions de la subvention ou a modifié ou géré le projet soutenu de manière irrégulière.
Dans certaines circonstances, le remboursement avec intérêts peut être exigé.
L’obtention de la subvention ne constitue donc que le début du processus de conformité.
Une entreprise bien préparée devrait désigner une personne responsable du suivi financier, mettre en place une procédure de contrôle interne et conserver un historique clair des décisions importantes concernant le projet.
Comment un spécialiste des demandes de subvention peut renforcer le dossier
L’aide aux jeunes entreprises innovantes exige une combinaison de compétences financières, juridiques, techniques et commerciales.
La procédure ne consiste pas simplement à rédiger une description d’un produit innovant.
Les candidats doivent confirmer leur admissibilité, documenter les dépenses de recherche et développement, préparer des prévisions financières, expliquer les liens entre sociétés et démontrer la disponibilité de capitaux privés.
Un spécialiste de la préparation des demandes de subvention, expérimenté dans le financement de l’innovation, peut aider à organiser ces éléments dans un dossier cohérent.
Son travail peut commencer par une analyse préliminaire visant à déterminer si l’entreprise respecte les conditions d’ancienneté, de chiffre d’affaires, de taille et de dépenses de recherche.
Il peut ensuite coordonner les informations provenant des équipes techniques, des experts-comptables, des fondateurs et des investisseurs afin que le plan d’affaires reflète la véritable stratégie de développement de l’entreprise.
Le modèle financier est particulièrement important.
Un conseiller expérimenté peut aider à identifier les incohérences entre les charges d’exploitation, les prévisions de recettes, les financements privés et le montant de la subvention demandée.
Il peut également accompagner l’entreprise dans la préparation d’un calendrier de mise en œuvre réaliste et dans la compréhension des documents nécessaires à chaque étape administrative.
Toutefois, l’accompagnement professionnel ne remplace pas les conditions d’admissibilité obligatoires.
Une entreprise qui ne dispose pas du chiffre d’affaires ou des dépenses de recherche requis ne peut pas devenir admissible simplement en présentant un dossier plus convaincant.
Aucun conseiller ne peut non plus garantir que le ministère accordera le montant maximal de l’aide.
La véritable valeur d’un accompagnement spécialisé réside dans l’amélioration de la précision, de l’exhaustivité, de la crédibilité financière et du respect des exigences officielles.
Pour les entreprises internationales qui connaissent peu l’environnement administratif luxembourgeois, un accompagnement professionnel peut être particulièrement utile pour coordonner la comptabilité locale, la constitution de l’entreprise et les procédures de subvention.
Des plateformes telles que i-grants.com permettent de mettre en relation les organisations qui recherchent des financements avec des professionnels spécialisés dans la préparation de demandes de subvention et de stratégies de financement complexes.
Construire une feuille de route réaliste pour le financement
Une stratégie efficace de demande d’aide aux jeunes entreprises innovantes devrait commencer avant que l’entreprise ne subisse une pression financière immédiate.
Les fondateurs devraient d’abord déterminer si leur entreprise respecte les critères juridiques et financiers obligatoires.
Si le chiffre d’affaires est inférieur à 40 000 euros, le dispositif ne devrait pas être considéré comme un substitut au développement commercial initial.
Si l’entreprise approche de la limite d’ancienneté, la direction doit vérifier si la certification et les documents nécessaires peuvent être obtenus dans les délais.
Une fois l’admissibilité jugée plausible, l’entreprise devrait préparer une analyse fiable des dépenses de recherche et développement et confirmer les justificatifs exigés par Luxinnovation.
La priorité suivante concerne le financement privé.
Les investisseurs et les fondateurs doivent comprendre le budget de développement prévu ainsi que le montant qui devra rester disponible en dehors de la contribution publique.
Le plan d’affaires devrait ensuite relier les dépenses proposées à des résultats commerciaux et technologiques réalistes.
Un modèle financier sur trois ans doit expliquer non seulement combien l’entreprise prévoit de dépenser, mais aussi pourquoi ses coûts et ses recettes devraient évoluer.
L’entreprise devrait préparer des prévisions de trésorerie tenant compte d’éventuels retards dans les versements publics.
Elle devrait également identifier les principales incertitudes techniques et commerciales et déterminer leur influence sur les besoins de financement.
Ce n’est qu’après avoir coordonné ces éléments qu’elle devrait procéder au dépôt officiel, en veillant à ce que les travaux soutenus n’aient pas commencé d’une manière incompatible avec les règles relatives à l’effet incitatif.
Le plan financier devrait rester réaliste même si la subvention approuvée est inférieure au montant demandé.
L’objectif est de financer un programme de développement viable, et non simplement d’obtenir la subvention la plus élevée possible.
Évaluation finale : quelles entreprises devraient solliciter cette aide luxembourgeoise de 1 million d’euros ?
L’aide aux jeunes entreprises innovantes peut constituer un instrument financier précieux pour les entreprises technologiques qui ont obtenu leurs premiers résultats commerciaux et ont besoin de ressources supplémentaires pour se développer.
Sa contribution maximale de 1 million d’euros est importante pour une petite entreprise, particulièrement lorsqu’elle est associée à des investissements privés.
La possibilité de soutenir des besoins de développement plus larges distingue également ce dispositif des subventions limitées à des activités de recherche étroitement définies ou à l’achat d’équipements particuliers.
Toutefois, cette possibilité est soumise à de nombreuses conditions.
L’entreprise doit être établie au Luxembourg, respecter les critères de petite entreprise, rester dans la limite d’ancienneté et satisfaire aux restrictions concernant son historique juridique.
Elle doit démontrer au moins 40 000 euros de chiffre d’affaires et atteindre le niveau requis de dépenses de recherche documentées.
Elle doit obtenir la certification de Luxinnovation, démontrer une innovation technologique ou industrielle réelle et présenter un plan de financement crédible soutenu par des capitaux privés.
Le calcul de la subvention maximale est également soumis à deux limites simultanées : 70 pour cent des besoins de financement prévisionnels et 1 million d’euros par entreprise.
Le montant finalement approuvé peut être inférieur au maximum théorique.
De plus, le calendrier de versement des aides crée des contraintes pratiques de trésorerie. L’entreprise doit être en mesure de financer ses activités tout en respectant les exigences de mise en œuvre et de suivi.
Ces conditions signifient que le dispositif doit être compris comme un instrument de financement de la croissance destiné aux jeunes entreprises innovantes, et non comme une subvention universelle à la création d’entreprise.
Pour les fondateurs qui ont déjà développé un produit innovant, obtenu des clients payants et attiré des investisseurs, le système luxembourgeois peut offrir une possibilité d’accélérer leur développement tout en limitant une dilution supplémentaire du capital.
Pour les entreprises qui travaillent encore sur leur premier prototype ou recherchent leurs premiers clients, des programmes comme Fit 4 Start ou les aides à des projets particuliers de recherche et développement peuvent constituer une solution plus appropriée.
La stratégie de financement la plus efficace commence par une compréhension claire du stade de développement de l’entreprise, de ses besoins financiers et de son admissibilité juridique.
Le système luxembourgeois de soutien à l’innovation offre plusieurs possibilités, mais chaque instrument répond à un objectif particulier.
Pour une jeune entreprise technologique admissible, l’aide aux jeunes entreprises innovantes peut devenir un élément important d’une stratégie financière plus large associant investissements privés, soutien public et croissance commerciale durable.
La question essentielle n’est pas de savoir si une jeune entreprise peut demander 1 million d’euros. Il s’agit de déterminer si elle peut démontrer que sa technologie, ses résultats commerciaux, sa structure financière et son programme de développement justifient un soutien public capable de produire une croissance supplémentaire réelle.