
 English
 Deutsch
 Українська
Les entreprises de transformation alimentaire en Wallonie peuvent accéder à plusieurs niveaux d’aide publique à l’investissement, mais il n’existe pas une seule subvention applicable à toutes les boulangeries, laiteries, entreprises de boissons, sociétés de produits surgelés ou usines alimentaires. Le montant de l’aide peut varier fortement selon le produit fabriqué, l’emplacement du site de production, l’augmentation éventuelle de la capacité productive, la création d’emplois et l’effet du projet sur la consommation d’énergie ou l’environnement.
Cette distinction est essentielle, car le dispositif de financement le plus pertinent n’est pas toujours le plus évident. Un programme spécifiquement consacré à la transformation de produits agricoles peut sembler être le choix naturel pour une entreprise alimentaire, alors que certains produits finis ne répondent pas aux règles applicables aux produits agricoles et que le budget consacré aux PME peut être très limité. À l’inverse, une aide régionale générale à l’investissement peut convenir à un projet industriel beaucoup plus large, tandis que les aides GREEN peuvent être particulièrement intéressantes pour le froid industriel, l’efficacité énergétique des procédés et les investissements environnementaux.
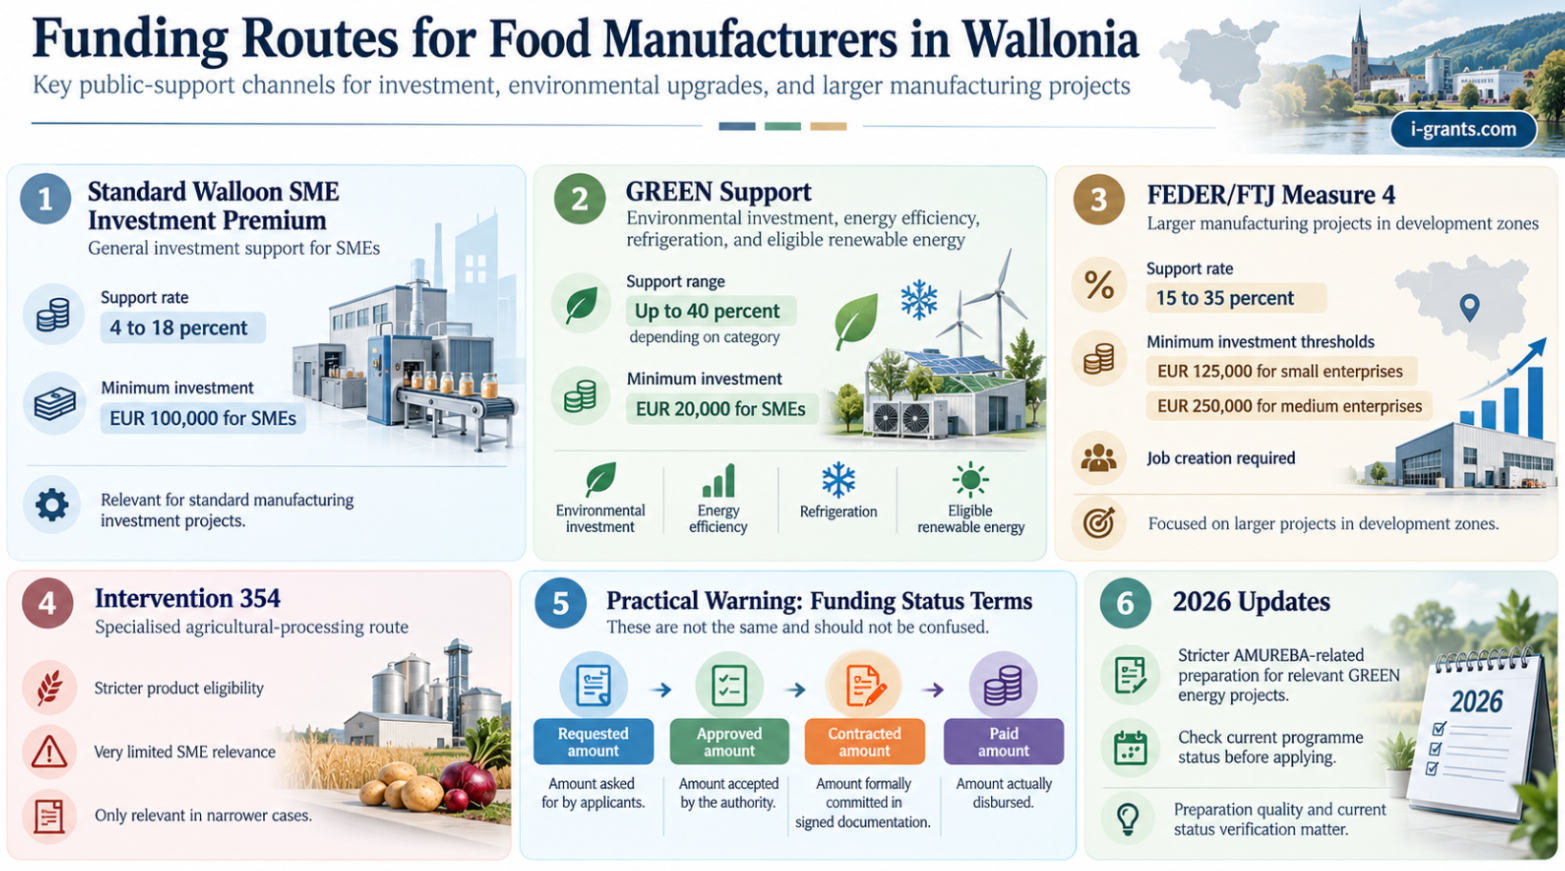
Au 24 septembre 2026, les principaux dispositifs à examiner pour une PME alimentaire en Wallonie sont la prime régionale à l’investissement, les aides GREEN, le soutien cofinancé par le FEDER et le FTJ et, pour une catégorie plus restreinte de transformateurs agricoles, l’intervention 354 de la PAC. Deux initiatives supplémentaires de 2026 sont également pertinentes : un important appel à projets de décarbonation industrielle destiné aux entreprises participant aux Conventions Carbone et le nouvel appel Boost4Circularity consacré aux projets industriels circulaires.
Le secteur alimentaire wallon est suffisamment important pour que ces dispositifs aient un véritable poids économique. Selon les chiffres officiels de 2023 publiés par l’AWEX, le chiffre d’affaires du secteur atteignait environ 11,6 milliards d’euros, avec 25 906 emplois et environ 2,1 milliards d’euros d’exportations. Le Forem recensait séparément 1 622 établissements de transformation alimentaire et 25 981 emplois salariés en Wallonie à la fin de 2023. Environ trois quarts des établissements comptaient moins de dix travailleurs, ce qui montre pourquoi les dispositifs destinés aux petites entreprises sont particulièrement importants pour ce secteur.
Le paysage des aides pour une entreprise alimentaire wallonne
La première erreur à éviter consiste à commencer par le nom d’une subvention. Il est plus pertinent de commencer par le projet d’investissement lui-même.
Une ligne de remplissage de 150 000 euros qui augmente la capacité de production ne relève pas de la même logique qu’une modernisation de 150 000 euros d’un système frigorifique destinée principalement à réduire la consommation d’énergie. Un projet d’extension d’usine de 2 millions d’euros créant six emplois peut relever d’un mécanisme européen cofinancé qui ne serait pas accessible à un simple projet de remplacement d’équipement. De même, une laiterie fabriquant un produit agricole peut relever d’un cadre juridique différent de celui d’un fabricant de chocolat, de biscuits ou de bière.
Tableau 1. Principaux dispositifs de financement pour les entreprises alimentaires en Wallonie
| Dispositif | Situation au 24 septembre 2026 | Niveau indicatif de l’aide | Seuil financier principal | Projets les plus adaptés |
|---|---|---|---|---|
| Prime wallonne à l’investissement pour PME | Disponible | De 4 à 18 pour cent | Investissement minimal de 100 000 euros pour une PME | Nouvelles capacités de production, extension, machines productives, modernisation importante |
| Aide GREEN pour la protection de l’environnement | Disponible | De 15 à 40 pour cent des coûts supplémentaires pertinents | Minimum 20 000 euros pour une PME | Performance environnementale, efficacité dans l’usage des ressources, réduction de la pollution |
| Aide GREEN pour l’efficacité énergétique | Disponible | De 20 à 40 pour cent des coûts supplémentaires pertinents | Minimum 20 000 euros pour une PME | Procédés de production moins énergivores et systèmes industriels efficaces |
| Aide GREEN pour les énergies renouvelables | Disponible | De 4 à 40 pour cent | Minimum 20 000 euros pour une PME | Technologies d’énergie renouvelable admissibles |
| Aide GREEN pour les installations frigorifiques | Disponible | De 15 à 40 pour cent des coûts supplémentaires pertinents | Minimum 20 000 euros pour une PME | Remplacement ou amélioration d’installations frigorifiques industrielles admissibles |
| Mesure 4 FEDER/FTJ | Disponible pour les projets répondant aux conditions | De 15 à 35 pour cent | 125 000 euros pour une petite entreprise, 250 000 euros pour une entreprise moyenne | Investissements industriels plus importants dans les zones de développement |
| Intervention 354 de la PAC | Existe juridiquement, mais le financement des PME est très limité | Aide de base pouvant commencer à 10 pour cent, selon les règles de la PAC | Règles sectorielles particulières | Transformation ou commercialisation de produits agricoles admissibles |
| Appel 2026 pour la décarbonation industrielle | Ouvert jusqu’au 25 septembre 2026 | Subventions et prêts bonifiés | Seuils minimaux de performance environnementale | Investissements importants de décarbonation pour les participants aux Conventions Carbone |
| Boost4Circularity | Ouvert jusqu’au 12 octobre 2026 à 13 h | Pas de subvention directe | Pas de seuil d’investissement standard | Structuration de projets industriels circulaires et orientation vers les outils publics existants |
Ces dispositifs ne doivent pas être considérés comme interchangeables. Une entreprise peut être une société du secteur alimentaire tout en étant exclue d’un dispositif et très bien adaptée à un autre.
La prime wallonne à l’investissement constitue le principal point de départ
Pour de nombreuses entreprises alimentaires qui prévoient un investissement productif important, la prime wallonne à l’investissement pour PME est le premier dispositif à examiner.
Elle soutient les entreprises disposant d’un établissement en Wallonie et réalisant un programme d’investissement destiné à créer, étendre ou développer de manière significative une activité productive. Pour une PME, le programme admissible doit généralement atteindre au moins 100 000 euros. Le taux d’aide dépend principalement de la taille de l’entreprise, de la qualité du projet et de l’emplacement du site dans ou hors d’une zone de développement reconnue.
Le système ne fonctionne pas comme un remboursement automatique d’un pourcentage fixe sur chaque machine achetée. La Wallonie utilise un système de cotation destiné à favoriser les projets contribuant au développement économique, à l’emploi et à l’éco-performance industrielle. Une entreprise doit obtenir au moins 30 points pour pouvoir bénéficier de l’aide et satisfaire aux critères correspondants.
Les critères économiques peuvent récompenser l’innovation, la pertinence stratégique ou certaines situations liées au développement de l’entreprise. Les critères d’emploi valorisent le maintien et surtout la création d’emplois. L’éco-performance industrielle peut représenter jusqu’à 30 points, notamment grâce à la décarbonation et à l’économie circulaire.
Pour une entreprise alimentaire, cela crée une véritable possibilité de renforcer le projet. Une nouvelle ligne de production qui introduit un procédé nouveau, augmente la capacité, crée des emplois et réduit sensiblement la consommation d’énergie peut obtenir une évaluation bien meilleure qu’un projet présenté simplement comme le remplacement d’un équipement vieillissant.
Tableau 2. Taux de la prime wallonne à l’investissement pour PME
| Taille de l’entreprise et score | Hors zone de développement | En zone de développement |
|---|---|---|
| Petite entreprise, 30 à 49 points | 6 pour cent | 11 pour cent |
| Petite entreprise, 50 à 59 points | 10 pour cent | 15 pour cent |
| Petite entreprise, 60 à 100 points | 13 pour cent | 18 pour cent |
| Entreprise moyenne, 30 à 49 points | 4 pour cent | 9 pour cent |
| Entreprise moyenne, 50 à 59 points | 8 pour cent | 13 pour cent |
| Entreprise moyenne, 60 à 100 points | 10 pour cent | 15 pour cent |
La prime standard est normalement plafonnée à 7,5 millions d’euros, sauf pour certains projets considérés séparément comme stratégiques pour la Wallonie.
Le tableau montre également pourquoi l’emplacement du site n’est pas un détail secondaire. Une petite entreprise obtenant 60 points peut théoriquement passer d’un taux de 13 pour cent hors zone de développement à 18 pour cent dans une zone de développement. Sur un programme admissible d’un million d’euros, cela représente une différence potentielle de 50 000 euros d’aide publique.
Ces taux ne constituent cependant pas des promesses. Ils ne s’appliquent qu’après confirmation par l’administration de la base d’investissement admissible, de la catégorie de l’entreprise, de la localisation, du score et du respect du régime d’aides d’État applicable.
Remplacement et modernisation admissible ne sont pas la même chose
Il s’agit de l’une des règles pratiques les plus importantes pour une usine alimentaire déjà en activité.
Le remplacement à l’identique d’un équipement usé, obsolète ou endommagé ne constitue généralement pas la base la plus solide pour obtenir une prime à l’investissement. L’objectif de l’aide régionale est de stimuler le développement économique, et non de financer l’amortissement normal des équipements.
Prenons l’exemple d’un producteur alimentaire qui remplace une ancienne machine d’emballage de 120 000 euros par une machine plus récente assurant pratiquement la même fonction avec la même capacité. La dépense peut être parfaitement justifiée commercialement, mais le simple fait de la qualifier de « modernisation » ne la rend pas automatiquement admissible.
Le projet devient plus solide si le nouvel équipement augmente la capacité, transforme le procédé de production, permet de lancer une nouvelle gamme de produits, automatise de manière mesurable certaines opérations, améliore fortement l’efficacité dans l’usage des ressources ou s’intègre dans un programme d’expansion plus large.
Cette distinction doit être comprise avant même que les fournisseurs finalisent les caractéristiques techniques du projet. La stratégie de financement ne doit donc pas être envisagée uniquement comme une formalité administrative après conception de l’investissement. Elle peut influencer directement la manière dont le projet est structuré.
Parmi les autres dépenses souvent problématiques figurent le fonds de commerce, les parts sociales, les stocks ordinaires, de nombreux équipements d’occasion, les pièces détachées, certains véhicules et les actifs principalement destinés à la location. Les investissements reposant sur des chaudières à combustibles fossiles sont également de moins en moins compatibles avec l’orientation actuelle de la politique wallonne d’investissement.
Ne pas commander les machines avant d’avoir sécurisé la procédure
Le calendrier est l’une des principales causes de perte du droit à l’aide.
Pour la prime standard à l’investissement, l’entreprise doit introduire une demande d’autorisation de débuter le programme d’investissement avant de prendre un engagement juridiquement contraignant concernant le projet. Un bon de commande signé, un contrat fournisseur ferme ou un engagement juridique comparable peut donc poser problème s’il est antérieur à cette étape.
La date d’envoi de la demande d’autorisation de débuter est essentielle, car elle fixe le moment à partir duquel le programme d’investissement peut commencer dans le cadre du dispositif. Cela ne signifie pas que la prime est déjà approuvée. Une entreprise qui démarre immédiatement après cette date peut toujours investir à ses propres risques tant que la décision d’octroi n’a pas été rendue.
Un Passeport Entreprise valable est également indispensable. Il permet notamment de déterminer officiellement la catégorie de taille de l’entreprise utilisée par l’administration. La demande complète de prime intervient ensuite dans le cadre de la procédure prévue.
Pour une usine alimentaire qui commande des machines spécialisées avec de longs délais de fabrication, cette règle doit être intégrée directement au calendrier des achats. Attendre qu’un fournisseur exige un acompte avant de vérifier les conditions de la prime peut être trop tard.
Les aides GREEN peuvent être plus intéressantes pour une production énergivore
La production alimentaire peut être particulièrement consommatrice d’énergie. Le froid, la congélation, le chauffage, le séchage, l’air comprimé, la vapeur, le mélange, la cuisson, le refroidissement et le fonctionnement continu des lignes de production peuvent représenter une consommation importante.
C’est pourquoi les aides GREEN méritent une analyse distincte et ne doivent pas être considérées comme un simple complément à la prime générale.
Le programme minimal admissible pour une PME est de 20 000 euros, nettement inférieur au seuil de 100 000 euros applicable à la prime standard.
GREEN comprend quatre grandes catégories pertinentes pour les entreprises industrielles.
L’aide à la protection de l’environnement peut couvrir des investissements destinés à dépasser les exigences réglementaires ordinaires ou les pratiques habituelles du marché. L’aide se situe généralement entre 15 et 40 pour cent du coût supplémentaire pertinent.
L’aide à l’efficacité énergétique des procédés de production se situe généralement entre 20 et 40 pour cent du coût supplémentaire pertinent.
Les investissements admissibles dans les énergies renouvelables peuvent bénéficier d’un soutien de 4 à 40 pour cent selon la technologie et les conditions.
Une catégorie distincte concerne le remplacement ou l’amélioration des installations frigorifiques, avec des taux généralement compris entre 15 et 40 pour cent du coût supplémentaire pertinent.
Cette dernière catégorie est particulièrement importante pour les laiteries, les transformateurs de viande, les entreprises de produits surgelés, les activités liées à la chaîne du froid, les producteurs de boissons et toutes les entreprises dans lesquelles le froid industriel représente une part importante de la consommation électrique.
Une aide GREEN de 40 pour cent ne signifie pas toujours 40 pour cent de la facture
Les entreprises doivent bien comprendre la notion de coût supplémentaire admissible.
Pour plusieurs catégories GREEN, le pourcentage de l’aide n’est pas nécessairement appliqué au prix d’achat total. L’administration peut calculer uniquement la partie de la dépense correspondant au surcoût nécessaire pour atteindre une meilleure performance environnementale ou énergétique par rapport à un investissement de référence approprié.
Imaginons qu’un système industriel standard coûte 200 000 euros et qu’une solution plus performante admissible coûte 260 000 euros. Selon les règles GREEN applicables et la méthode de calcul du scénario de référence, l’aide peut être calculée sur le surcoût de 60 000 euros plutôt que sur l’intégralité des 260 000 euros.
Les caractéristiques techniques des fournisseurs, les comparaisons entre solutions et la méthodologie de l’audit deviennent donc extrêmement importantes. Un taux affiché élevé peut sembler très généreux alors que la base réellement admissible est nettement plus faible.
Un plan de financement sérieux doit donc distinguer au minimum quatre montants : le coût total du projet, les dépenses théoriquement admissibles, les dépenses finalement approuvées et l’aide réellement versée.
L’exigence AMUREBA est devenue beaucoup plus importante en 2026
L’un des changements les plus importants concernant les aides GREEN est le renforcement progressif des exigences de préparation technique.
Pour les projets liés à l’utilisation durable de l’énergie, les entreprises doivent disposer d’un audit AMUREBA ou d’une étude de faisabilité admissible réalisée selon la méthodologie requise par un auditeur qualifié. Le projet doit également prévoir un comptage énergétique approprié et une comptabilité énergétique permettant de mesurer ultérieurement l’effet réel de l’investissement.
En 2025, l’obligation d’audit s’appliquait au-delà de certains seuils financiers. Pour les investissements d’efficacité énergétique des procédés, le seuil était de 25 000 euros, tandis que les investissements admissibles dans les énergies renouvelables étaient soumis à un seuil de 100 000 euros.
À partir de 2026, ces seuils disparaissent pour les catégories concernées. L’audit AMUREBA ou l’étude de faisabilité devient donc nécessaire pour tous les programmes d’investissement concernés, quelle que soit leur valeur.
Pour les investissements visant l’efficacité énergétique des procédés, le temps de retour actualisé calculé selon la méthodologie AMUREBA doit également dépasser trois ans.
Cela modifie l’ordre pratique des démarches. Une entreprise qui envisage un nouveau congélateur industriel, un four plus efficace, un séchoir, un compresseur ou un autre équipement de production à faible consommation ne devrait pas d’abord signer le contrat et se demander ensuite si un audit est nécessaire. L’analyse technique doit être intégrée à la préparation du projet avant tout engagement contraignant.
Les programmes GREEN doivent atteindre au moins 20 000 euros pour une PME. Ils doivent également commencer dans le délai applicable après l’autorisation et sont généralement censés être achevés dans un délai maximal de quatre ans.
Certains investissements qui semblent écologiques sont actuellement exclus
Le terme « GREEN » peut créer des attentes trompeuses.
Les informations actuelles de la Wallonie indiquent explicitement que plusieurs investissements courants ne sont actuellement pas soutenus dans le cadre de ce dispositif, notamment les panneaux photovoltaïques, les batteries de stockage d’électricité, les bornes de recharge pour véhicules électriques, l’isolation classique des toitures, sols et murs ainsi que les châssis de fenêtres.
Une entreprise ne doit donc jamais supposer qu’un investissement est admissible uniquement parce qu’il réduit sa consommation d’électricité ou ses émissions.
Pour une usine alimentaire, les bonnes questions sont plutôt les suivantes : l’équipement appartient-il à une catégorie GREEN reconnue, dépasse-t-il le niveau de référence réglementaire ou technique exigé, les économies peuvent-elles être mesurées et les justificatifs AMUREBA sont-ils disponibles ?
Ce point est particulièrement important lors de la planification d’un projet global de décarbonation. Un même projet peut comprendre une installation frigorifique admissible, un équipement de procédé admissible ainsi que des panneaux solaires, une batterie ou des travaux d’isolation non admissibles. Les coûts doivent alors être séparés.
Le FEDER et le FTJ peuvent atteindre 35 pour cent pour les projets industriels plus importants
Les entreprises alimentaires qui prévoient des extensions plus importantes doivent examiner la mesure 4 du cadre wallon FEDER/FTJ 2021-2027.
Ce dispositif est plus restrictif que la prime régionale standard, mais il peut offrir des taux sensiblement plus élevés.
Le projet doit concerner une PME exerçant une activité industrielle admissible et être implanté dans une zone de développement reconnue. Il doit également répondre à des orientations stratégiques liées, par exemple, aux priorités de spécialisation intelligente de la Wallonie, à l’innovation produit, à la transformation numérique de la production, à l’économie circulaire ou à la réduction de l’empreinte carbone et environnementale.
La création d’emplois est obligatoire.
Une petite entreprise doit créer au moins quatre emplois et présenter un programme d’investissement admissible d’au moins 125 000 euros.
Une entreprise moyenne doit créer au moins six emplois et présenter un programme admissible d’au moins 250 000 euros.
L’aide est également plafonnée à 100 000 euros par emploi créé.
Tableau 3. Mesure 4 FEDER/FTJ pour les PME industrielles admissibles
| Critère | Petite entreprise | Entreprise moyenne |
|---|---|---|
| Investissement admissible minimal | 125 000 euros | 250 000 euros |
| Nombre minimal de nouveaux emplois | 4 | 6 |
| Niveau de base de l’aide | 20 pour cent | 15 pour cent |
| Taux potentiellement plus élevé selon la zone de développement et les critères renforcés | Jusqu’à 35 pour cent | Jusqu’à 30 pour cent |
| Plafond de l’aide lié à l’emploi | 100 000 euros par emploi créé | 100 000 euros par emploi créé |
| Date limite de réalisation et de paiement des investissements admissibles | 31 décembre 2029 | 31 décembre 2029 |
Le projet doit aussi respecter le principe consistant à ne pas causer de préjudice important à l’environnement ainsi que les obligations supplémentaires de comptabilité, d’information et de publicité liées au cofinancement européen.
Ce dispositif n’est pas réaliste pour toutes les petites entreprises. Un microproducteur investissant 80 000 euros dans une seule machine n’atteint pas le seuil. Un projet de 500 000 euros qui ne crée pas quatre emplois peut également échouer sur un critère central, même si la technologie elle-même est excellente.
En revanche, le programme peut être très intéressant pour une entreprise alimentaire en croissance qui crée une nouvelle ligne, agrandit son usine ou associe automatisation, circularité, numérisation ou décarbonation.
Les paiements FEDER/FTJ restent liés aux investissements effectivement réalisés
Un taux élevé de cofinancement ne signifie pas que l’entreprise reçoit l’argent avant le début du projet.
Pour les projets dont l’investissement admissible est inférieur à un million d’euros, la prime peut généralement être liquidée en deux étapes. Une première tranche correspondant à 40 pour cent du montant de la prime peut être demandée lorsque 40 pour cent au moins du programme d’investissement approuvé a été réalisé et payé. Le solde intervient après l’achèvement et le paiement complet du programme.
Pour les programmes approuvés d’un million d’euros ou plus, la liquidation peut comprendre trois étapes. Les premiers 40 pour cent de la prime suivent la réalisation et le paiement de 40 pour cent du programme. Une tranche supplémentaire de 30 pour cent peut être versée lorsque 70 pour cent du programme ont été réalisés et payés. Le solde est versé après achèvement complet.
La conséquence pratique est simple : même une entreprise qui s’attend à une aide publique importante doit disposer de liquidités suffisantes, d’un financement bancaire ou d’autres ressources pour couvrir les dépenses avant les versements publics.
L’intervention 354 de la PAC nécessite beaucoup plus de prudence que son intitulé ne le laisse penser
L’intervention 354 soutient les investissements liés à la transformation ou à la commercialisation de produits agricoles ainsi que certaines activités de diversification. Les PME agroalimentaires figurent juridiquement parmi les bénéficiaires possibles.
À première vue, cela ressemble à une subvention spécifiquement destinée à l’industrie alimentaire. En pratique, l’admissibilité est beaucoup plus étroite.
La nature de la matière première et du produit final est déterminante. Le dispositif de transformation agricole repose sur les produits relevant du cadre agricole, notamment ceux couverts par l’annexe I.
Une entreprise transformant du lait en beurre ou en yaourt constitue un exemple typique de cette logique de transformation agricole. Des règles comparables peuvent concerner la viande, les fruits, les légumes, les céréales et d’autres produits agricoles.
À l’inverse, les orientations officielles wallonnes citent la bière, le chocolat, la pizza, la crème glacée et les pâtisseries ou biscuits comme exemples de produits finis non agricoles dans ce contexte précis.
Une chocolaterie reste évidemment une entreprise alimentaire. Elle ne doit simplement pas supposer que le dispositif agricole est automatiquement le bon choix.
Dans de nombreux cas, la prime régionale standard, les aides GREEN ou les mécanismes FEDER/FTJ seront plus pertinents.
Le chiffre de 500 000 euros peut facilement être mal interprété
Pour les entreprises répondant aux conditions, l’intervention 354 peut comporter un niveau de base d’aide ainsi que des majorations liées à certaines caractéristiques, notamment la production biologique ou certaines démarches de qualité différenciée. Le cadre permet une aide publique importante et comprend un plafond réglementaire pouvant atteindre 500 000 euros par entreprise admissible sur la période de programmation 2023-2027.
Cela ne signifie pas que 500 000 euros sont disponibles dans une enveloppe ouverte pour chaque PME alimentaire wallonne.
Les documents budgétaires actuels racontent une histoire beaucoup plus importante.
Le budget révisé de l’intervention 354 atteint environ 10,4 millions d’euros pour l’ensemble de ses catégories de bénéficiaires. Seuls environ 0,2 million d’euros sont affectés à la composante PME sur l’ensemble de la période présentée dans le document actuel de sélection, et l’allocation spécifique aux PME indiquée pour 2026 est nulle.
Les statistiques officielles AII arrêtées au 26 janvier 2026 montrent également la faiblesse du recours des PME. Dans la catégorie concernée pour 2023, deux demandes ont été enregistrées et aucune n’a obtenu un avis favorable.
Pour un candidat, la leçon pratique est essentielle : un plafond réglementaire par bénéficiaire n’est pas la même chose qu’un budget réellement disponible.
Il faut distinguer soigneusement plusieurs notions :
le montant demandé correspond à ce que l’entreprise sollicite ;
le montant approuvé correspond à ce que l’autorité accepte d’accorder ;
le montant engagé ou contractuellement attribué correspond à la somme juridiquement rattachée au projet selon la procédure applicable ;
le montant payé correspond à la somme effectivement versée après vérification des dépenses et des conditions.
La même prudence doit être appliquée à toute statistique relative aux subventions.
L’année 2026 a également apporté des changements aux investissements agricoles
La Wallonie a introduit plusieurs modifications supplémentaires dans son cadre d’investissement agricole pour la campagne 2026.
Pour certains investissements immobiliers calculés sur la base de coûts forfaitaires par mètre carré, l’aide est désormais limitée aux 1 000 premiers mètres carrés de la surface d’investissement concernée. L’aide ne peut pas non plus dépasser le montant réellement investi.
Des obligations de communication existent également pour les projets soutenus par le FEADER au-delà de certains seuils d’aide publique. Lorsque le niveau cumulé de soutien cofinancé dépasse le seuil applicable, le bénéficiaire peut être tenu d’afficher une information ou une signalétique appropriée.
Ces exigences peuvent sembler secondaires par rapport au montant de la subvention, mais elles font partie des obligations du bénéficiaire et peuvent faire l’objet de contrôles.
Une occasion très actuelle de décarbonation industrielle en 2026
La Wallonie a également lancé en 2026 un important appel à projets de décarbonation industrielle, doté d’une enveloppe totale de financement légèrement supérieure à 39 millions d’euros.
Environ 14,4 millions d’euros sont prévus sous forme de subventions et jusqu’à 25 millions d’euros sous forme de prêts bonifiés. La date limite de candidature est fixée au 25 septembre 2026. Il s’agit donc d’une possibilité extrêmement urgente qui doit être considérée comme un appel ponctuel et non comme un programme permanent.
Ce dispositif n’est pas non plus ouvert à toutes les entreprises.
Il vise les sociétés participant aux Conventions Carbone de la Wallonie et disposant d’un plan d’action régional validé. Les projets doivent faire partie de ce plan, être suffisamment mûrs sur le plan technique et démontrer un effet environnemental important.
L’amélioration annuelle attendue doit atteindre au moins 500 tonnes d’équivalent CO2 économisées ou au moins 1 GWh d’énergie finale économisée.
Les projets sont notamment évalués sur leur efficacité environnementale, y compris le rapport entre le montant d’aide publique demandé et le gain énergétique ou environnemental attendu.
Pour de grandes laiteries, des producteurs de boissons, des entreprises de produits surgelés ou d’autres sites agroalimentaires fortement consommateurs d’énergie déjà engagés dans une Convention Carbone, ce type d’appel peut être beaucoup plus important financièrement qu’une prime PME classique.
La Wallonie indique que le cadre des Conventions Carbone couvre plus de 200 entreprises et environ 250 sites industriels représentant près de 80 pour cent de la consommation énergétique industrielle de la Région. Les audits ont identifié plus de 6 000 mesures potentielles d’amélioration à l’horizon 2031.
Les entreprises situées en dehors de ce cadre ne doivent pas interpréter l’appel 2026 comme un programme général de 39 millions d’euros destiné à l’ensemble du secteur alimentaire.
Boost4Circularity est pertinent, mais ce n’est pas une subvention
Une deuxième édition de Boost4Circularity a été ouverte en septembre 2026, avec une date limite fixée au 12 octobre 2026 à 13 h.
L’une des quatre chaînes de valeur prioritaires concerne explicitement l’agroalimentaire, le biosourcé et l’eau, ce qui rend le dispositif particulièrement intéressant pour les entreprises alimentaires qui développent des modèles industriels circulaires.
Les projets peuvent concerner la valorisation des coproduits agricoles et alimentaires, la réduction des pertes et déchets, les boucles de matières, la réutilisation d’eau traitée, la récupération d’énergie et de nutriments, de nouveaux ingrédients biosourcés, des infrastructures partagées de transformation ou de stockage et la numérisation des chaînes de valeur.
Une entreprise peut se porter candidate seule ou diriger un consortium. Le porteur du projet doit disposer d’un siège d’exploitation en Wallonie.
Cependant, Boost4Circularity ne doit pas être présenté comme une subvention.
Le dispositif apporte un accompagnement stratégique, une structuration du projet, un point de contact dédié, une coordination avec les acteurs publics concernés et une aide pour mobiliser les outils existants dans les domaines de l’innovation, du financement, des compétences, de la réglementation et de l’internationalisation. Il ne verse pas directement une aide à l’investissement.
Cette distinction est importante pour une entreprise alimentaire portant un projet circulaire complexe. Être sélectionné peut aider à structurer un montage financier à partir d’autres dispositifs, mais ne crée pas de versement direct dans le cadre de Boost4Circularity.
Quel dispositif correspond à quel type de projet alimentaire ?
Le meilleur programme dépend davantage de l’objectif économique du projet que du simple fait que l’entreprise produise des denrées alimentaires.
Tableau 4. Dispositif à examiner selon le type de projet alimentaire
| Projet | Premier dispositif à examiner | Point d’attention essentiel |
|---|---|---|
| Nouvelle ligne de production augmentant la capacité | Prime standard à l’investissement pour PME | Seuil de 100 000 euros, score et localisation |
| Extension dans une zone de développement avec création importante d’emplois | Mesure 4 FEDER/FTJ | Investissement minimal, création de 4 ou 6 emplois, critères stratégiques |
| Installation frigorifique industrielle à haute efficacité | GREEN | Admissibilité technique, coût supplémentaire et exigences AMUREBA le cas échéant |
| Réduction de la consommation énergétique d’un procédé | GREEN efficacité énergétique | Audit, étude de faisabilité, comptage et économies documentées |
| Remplacement ordinaire d’une machine usée | Ne pas supposer l’admissibilité à la prime standard | Le simple remplacement peut être exclu |
| Transformateur agricole produisant un produit admissible de l’annexe I | Prime standard plus examen de l’intervention 354 | Classification du produit et disponibilité réelle du budget PME |
| Fabricant de chocolat, bière, biscuits, pâtisseries ou produits finis similaires | Prime standard, GREEN et éventuellement FEDER/FTJ | Ne pas supposer que l’intervention 354 s’applique |
| Projet majeur de décarbonation d’un participant aux Conventions Carbone | Appel 2026 de décarbonation ou dispositifs futurs similaires | Plan d’action validé et impact environnemental minimal |
| Projet alimentaire circulaire avec plusieurs partenaires | Boost4Circularity | Accompagnement stratégique uniquement, sans subvention directe |
Les documents doivent être préparés avant les achats
La liste précise varie selon le dispositif, mais une demande sérieuse dans l’industrie alimentaire doit être construite autour de preuves concrètes et non uniquement d’un texte descriptif.
La préparation peut notamment inclure :
-
un Passeport Entreprise valable confirmant la catégorie PME ;
-
les informations relatives à l’établissement et au code NACE de l’activité liée au site d’investissement ;
-
un plan détaillé d’investissement et un plan de financement ;
-
des offres de fournisseurs et des spécifications techniques préparées sans créer d’engagement prématuré ;
-
des données sur l’emploi et des projections de création d’emplois lorsque ces critères sont utilisés ;
-
des justificatifs environnementaux, énergétiques ou circulaires lorsque ces critères influencent l’admissibilité ou le score ;
-
un audit AMUREBA ou une étude admissible pour les projets GREEN concernés ;
-
les factures, preuves de paiement et éléments techniques nécessaires lors de la liquidation ou du remboursement.
L’entreprise doit également vérifier sa situation fiscale, sociale et environnementale avant de se fonder sur une estimation d’aide.
Un détail technique mérite une attention particulière en 2026 : les dossiers d’aide à l’investissement en Wallonie sont encore analysés avec la nomenclature NACE-BEL 2008 alors que l’environnement général d’enregistrement des entreprises évolue vers NACE-BEL 2025. Le candidat doit donc vérifier comment l’activité directement liée au projet est traitée par l’administration wallonne plutôt que de se fier uniquement au code le plus récent affiché ailleurs.
La trésorerie peut devenir le problème caché du projet
Une entreprise alimentaire peut disposer d’un projet parfaitement admissible et rencontrer néanmoins des difficultés si elle ignore le fonctionnement réel des remboursements.
La plupart de ces dispositifs ne doivent pas être considérés comme des avances. L’entreprise doit généralement engager, justifier et payer les dépenses admissibles avant d’obtenir la liquidation ou le remboursement correspondant.
Pour un investissement d’un million d’euros pouvant éventuellement bénéficier d’une prime régionale de 18 pour cent, l’aide théorique de 180 000 euros ne supprime pas la nécessité de financer les acomptes versés aux fournisseurs, l’installation, la mise en service, la TVA lorsqu’elle est applicable, les besoins en fonds de roulement et les dépenses non admissibles.
Les aides GREEN posent la même question. Même lorsqu’un investissement peut bénéficier d’un taux élevé, l’entreprise doit encore financer le projet et respecter les exigences techniques de vérification.
Le FEDER et le FTJ permettent des liquidations par étapes pour les projets plus importants, mais le premier versement intervient là encore après la réalisation et le paiement d’une part importante du programme.
Une feuille de route de financement doit donc associer stratégie de subvention, planification de la trésorerie, financement bancaire et calendrier des paiements fournisseurs.
Tableau 5. Principales questions de calendrier et de paiement
| Dispositif | Ce qui doit être fait avant une commande contraignante | L’entreprise peut-elle compter sur une avance ? | Caractéristique principale du paiement |
|---|---|---|---|
| Prime standard à l’investissement pour PME | Demande d’autorisation de débuter et respect de la procédure | Non | Une liquidation partielle peut être possible pour les programmes plus importants après réalisation et paiement d’une partie suffisante |
| GREEN | Procédure d’autorisation de débuter et préparation technique nécessaire | Non | Paiement lié aux investissements admissibles réalisés et aux preuves environnementales ou énergétiques |
| Mesure 4 FEDER/FTJ | Procédure de demande et d’autorisation avant tout engagement contraignant | Non | Liquidation par étapes après réalisation et paiement de proportions déterminées du programme |
| Intervention 354 | Procédure PAC et sélection applicables | Aucune avance automatique ne doit être supposée | Dépend de la sélection, du budget disponible et des règles de paiement de la PAC |
| Boost4Circularity | Candidature avant la date limite | Sans objet | Aucun financement direct n’est versé |
Les exemples réels montrent pourquoi il faut interpréter les programmes avec prudence
Les données historiques sur les bénéficiaires peuvent démontrer que le secteur alimentaire reçoit effectivement des soutiens publics, mais les anciens cas ne doivent pas être présentés comme une preuve d’admissibilité actuelle.
Un exemple est le Chocolatier Galler à Chaudfontaine. Dans le cadre d’un ancien dispositif soutenu par le FEDER, un projet enregistré représentait un coût total d’environ 537 697,61 euros. La contribution du FEDER était d’environ 53 769,76 euros, complétée par environ 53 769,77 euros provenant d’autres autorités publiques.
Ce cas montre que la production alimentaire a historiquement bénéficié de mécanismes européens d’aide à l’investissement. Il ne signifie pas qu’un fabricant de chocolat candidatant en 2026 recevrait le même taux ni qu’il serait automatiquement admissible à la mesure 4 actuelle.
Un autre exemple utile est BIONAT, producteur de moutarde et de sauces à Namur, qui apparaît dans les documents actuels relatifs aux programmes européens comme une entreprise ayant bénéficié d’un accompagnement au développement dans le cadre d’un projet plus large porté par le BEP. Ici, la distinction entre bénéficiaire direct et bénéficiaire indirect est essentielle. Le budget global du projet ne doit pas être présenté comme une subvention en espèces versée directement à BIONAT.
Un autre exemple est la nouvelle usine Leonidas à Nivelles. Le site, d’environ 30 000 mètres carrés, représente un investissement proche de 70 millions d’euros et comprend des capacités de production et de recherche et développement. Il constitue un exemple important d’investissement actuel dans l’industrie alimentaire wallonne, mais les informations officielles disponibles mentionnent surtout des fonds propres et un financement bancaire, et non une prime précise pour le projet.
Ces distinctions sont essentielles, car un investissement réussi, un accompagnement subventionné et une subvention directe sont trois réalités différentes.
Le secteur est important, mais dominé par de petits établissements
Les statistiques officielles expliquent pourquoi les aides destinées aux PME jouent un rôle économique réel.
Tableau 6. Principaux indicateurs de l’industrie alimentaire en Wallonie
| Indicateur | Dernière valeur clairement identifiée utilisée ici | Période de référence |
|---|---|---|
| Chiffre d’affaires du secteur alimentaire | Environ 11,6 milliards d’euros | 2023 |
| Emploi selon l’AWEX | 25 906 emplois | 2023 |
| Exportations du secteur alimentaire | Environ 2,1 milliards d’euros | 2023 |
| Établissements de transformation alimentaire selon le Forem | 1 622 | Décembre 2023 |
| Emplois salariés selon le Forem | 25 981 | Décembre 2023 |
| Travailleurs indépendants | 2 478 | 2023 |
| Établissements de moins de 10 travailleurs | Environ 75,9 pour cent | 2023 |
Les données proviennent de systèmes statistiques officiels différents et ne doivent pas être combinées comme s’il s’agissait d’une seule et même base. L’AWEX et le Forem utilisent des méthodes différentes, ce qui explique les petits écarts dans les chiffres d’emploi.
Les données du Forem montrent également une forte concentration géographique. Le Hainaut représentait environ 32 pour cent des établissements de transformation alimentaire et Liège environ 33 pour cent en 2023. Ensemble, ces deux provinces regroupaient près des deux tiers des établissements du secteur.
L’emploi progresse également. Le nombre d’emplois salariés dans la transformation alimentaire en Wallonie est passé d’environ 23 760 en 2019 à 25 981 en 2023, soit une hausse d’environ 8,5 pour cent.
Dans le même temps, le recrutement peut être difficile. Cette situation influence aussi la stratégie de financement, car la création d’emplois n’est pas seulement un effet économique secondaire. Elle peut directement améliorer le score de la prime standard et constitue une condition formelle de la mesure 4 FEDER/FTJ.
Une stratégie pratique de financement pour une entreprise alimentaire wallonne
Une bonne stratégie doit être construite dans le même ordre que la décision d’investissement.
-
Classer séparément le produit et le projet. Il faut déterminer l’activité alimentaire, la classification du produit fini et l’objectif de l’investissement. Il ne faut pas supposer qu’une matière première agricole suffit automatiquement pour relever de l’intervention 354.
-
Vérifier le site avant de calculer le taux. Le statut de zone de développement peut modifier sensiblement le taux de la prime standard et il est indispensable pour la mesure 4 FEDER/FTJ.
-
Séparer les investissements productifs des investissements environnementaux. Une extension de production, un système frigorifique performant et une installation solaire peuvent relever de trois catégories différentes, même s’ils appartiennent au même projet industriel.
-
Protéger la date de début. Aucun bon de commande ou contrat contraignant ne doit être signé avant l’accomplissement de la procédure d’autorisation nécessaire.
-
Préparer les preuves techniques le plus tôt possible. Les projets GREEN peuvent nécessiter un audit AMUREBA, des systèmes de mesure, une comptabilité énergétique et une référence technique clairement documentée.
-
Établir le plan de trésorerie à partir du fonctionnement réel de l’aide. Il faut prévoir la période entre le paiement des fournisseurs et le remboursement public et ne jamais confondre montant demandé, montant approuvé et montant effectivement payé.
Cette méthode permet également à un rédacteur de dossiers de subvention expérimenté de déterminer si les différentes composantes du projet doivent être séparées entre plusieurs dispositifs ou regroupées dans un seul programme d’investissement.
À quoi pourrait ressembler un projet d’usine de 500 000 euros ?
Prenons le cas d’une petite entreprise alimentaire qui prévoit une modernisation de 500 000 euros.
300 000 euros sont consacrés à une nouvelle ligne automatisée augmentant la capacité. 120 000 euros sont destinés à un système frigorifique à haute efficacité. 50 000 euros sont prévus pour des panneaux photovoltaïques et 30 000 euros pour des équipements numériques de contrôle qualité.
Il serait erroné de multiplier l’ensemble des 500 000 euros par le taux de subvention le plus élevé trouvé en ligne.
La ligne de production pourrait relever de la prime standard si elle répond aux critères économiques et d’admissibilité.
Le système frigorifique pourrait être analysé séparément dans le cadre de GREEN, éventuellement sur la base d’un coût supplémentaire et de justificatifs techniques.
Les panneaux photovoltaïques font actuellement partie des investissements explicitement identifiés comme non soutenus par le dispositif GREEN à l’investissement.
Les équipements numériques de contrôle qualité pourraient renforcer la logique d’innovation ou de transformation productive du programme standard, selon leur intégration dans le projet.
Si la même entreprise se trouve dans une zone de développement, crée au moins quatre emplois et satisfait aux critères stratégiques du FEDER/FTJ, elle pourrait comparer le dispositif cofinancé avec la prime régionale standard.
C’est pourquoi la feuille de route de financement doit être préparée avant que l’entreprise ne fige définitivement le contenu technique du projet et le calendrier des achats.
Conclusion : ce que les entreprises alimentaires doivent retenir
La Wallonie offre des aides importantes aux entreprises alimentaires, mais le système récompense avant tout une classification rigoureuse du projet plutôt qu’une simple appartenance sectorielle.
Pour une PME typique, la prime wallonne à l’investissement constitue le premier dispositif à examiner pour une extension productive. Les taux se situent entre 4 et 18 pour cent, avec un investissement minimal de 100 000 euros et des taux sensiblement plus élevés pour les projets solides situés dans une zone de développement.
GREEN peut être plus intéressant pour les projets énergétiques et environnementaux, car le seuil commence à 20 000 euros pour une PME et certains taux peuvent atteindre 40 pour cent. Les installations frigorifiques industrielles sont particulièrement pertinentes pour l’industrie alimentaire, tandis que l’élargissement en 2026 des exigences AMUREBA oblige les entreprises à préparer leur dossier technique plus tôt.
La mesure 4 FEDER/FTJ peut offrir entre 15 et 35 pour cent pour les projets industriels admissibles, mais elle est géographiquement limitée, impose des seuils d’investissement plus importants et oblige les petites et moyennes entreprises à créer respectivement au moins quatre ou six emplois.
L’intervention 354 reste importante pour comprendre le financement de la transformation de produits agricoles, mais les restrictions liées à la classification des produits et le budget PME extrêmement limité signifient qu’elle ne doit pas être présentée comme la subvention standard destinée à l’ensemble de l’industrie alimentaire. Un plafond réglementaire de 500 000 euros ne signifie pas que 500 000 euros sont réellement disponibles pour chaque entreprise.
Enfin, des initiatives récentes telles que l’appel 2026 pour la décarbonation industrielle et Boost4Circularity montrent que la politique industrielle wallonne associe de plus en plus les aides publiques à la performance énergétique, à la circularité et à une transformation mesurable. Toutefois, le premier dispositif est réservé aux entreprises déjà engagées dans les Conventions Carbone, tandis que le second apporte un accompagnement stratégique et non un financement direct.
Pour une entreprise alimentaire, la stratégie la plus efficace n’est donc pas de rechercher le taux de subvention le plus élevé affiché. Elle consiste à rattacher chaque partie de l’investissement au bon instrument juridique et financier, à protéger la date de demande avant toute commande, à vérifier la situation territoriale du site, à documenter l’impact économique et environnemental du projet et à prévoir suffisamment de liquidités pour financer les dépenses avant remboursement.
En Wallonie, la différence entre un achat de machine non subventionné et un dossier d’investissement solide peut se jouer bien avant le remplissage du formulaire de demande.