
 English
 Deutsch
 Українська
Pour un petit théâtre à but non lucratif, une toiture qui fuit, un éclairage scénique obsolète, une entrée inaccessible ou un système de ventilation défaillant peuvent compromettre bien davantage que l’état d’un bâtiment. Ces problèmes risquent de réduire le nombre de représentations, de limiter la participation du public, d’augmenter les dépenses de fonctionnement et, à terme, de fragiliser la capacité de l’établissement à remplir sa mission auprès de la population. Pourtant, les investissements immobiliers et techniques figurent parmi les dépenses les plus difficiles à financer pour les organismes culturels à but non lucratif. Les recettes de billetterie, les dons et les subventions de fonctionnement suffisent rarement à couvrir des travaux importants ou l’acquisition d’équipements spécialisés.
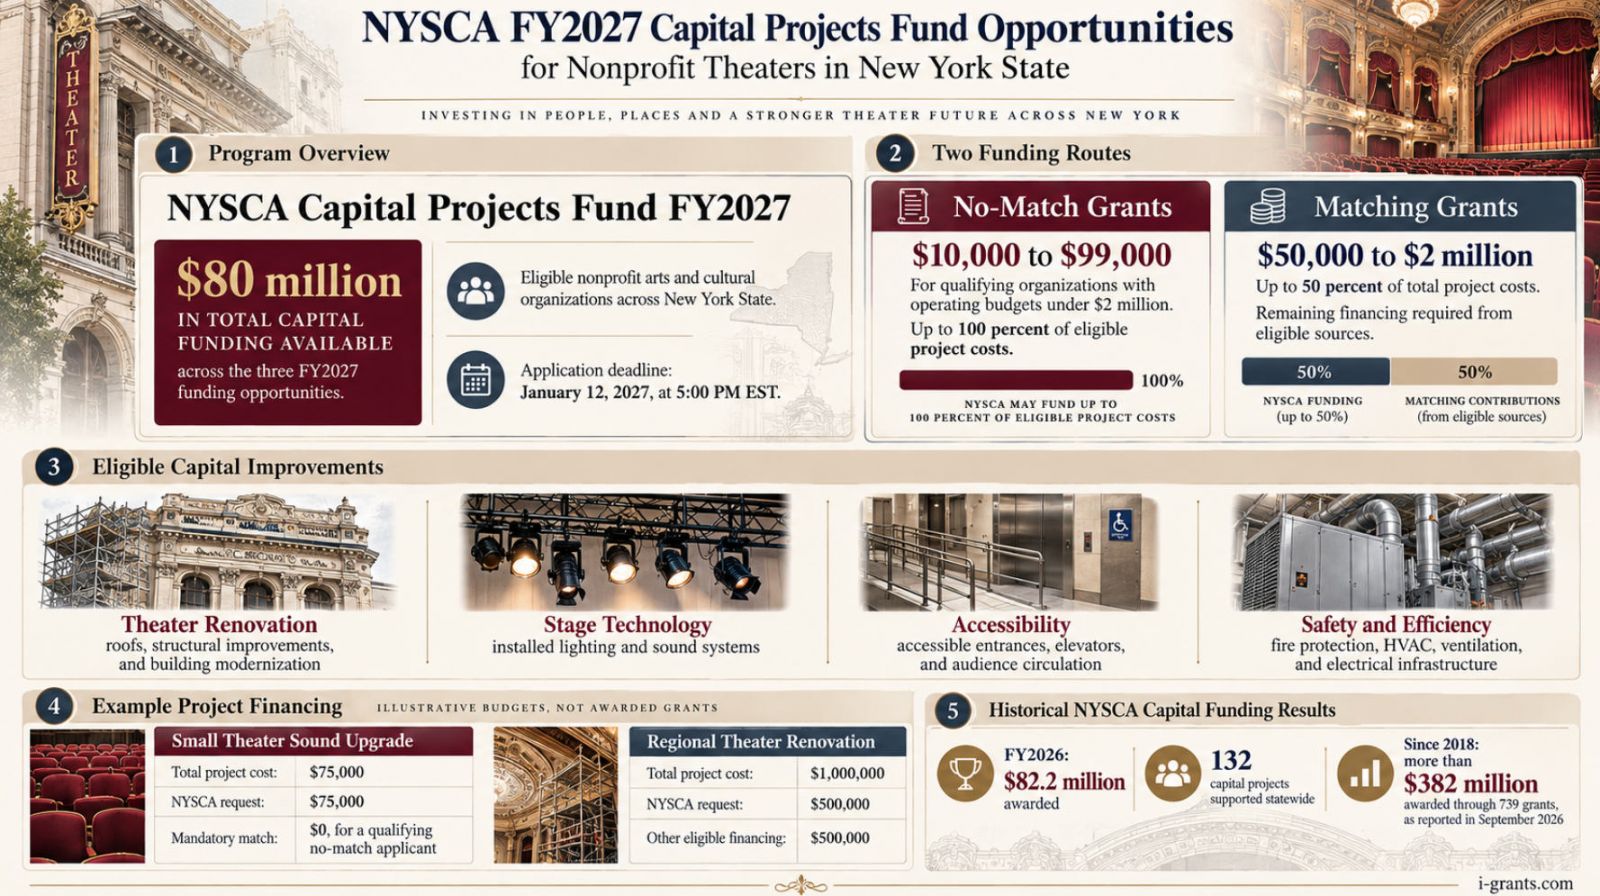
L’État de New York propose une possibilité de financement importante par l’intermédiaire du Fonds pour les projets d’investissement du Conseil des arts de l’État de New York (New York State Council on the Arts, NYSCA). Dans le cadre du programme de subventions pour les projets d’investissement de petite et moyenne envergure dans les domaines des arts et de la culture, au titre de l’exercice 2027, les organismes à but non lucratif admissibles peuvent demander entre 10 000 et 2 millions de dollars pour des travaux de construction et des investissements en équipements répondant aux critères du programme. Les petites structures peuvent bénéficier de subventions allant jusqu’à 99 000 dollars sans obligation de cofinancement, tandis que les demandes plus importantes peuvent couvrir jusqu’à 50 pour cent du coût total d’un projet.
Cette nouvelle période de financement revêt une importance particulière. Le 15 septembre 2026, l’État de New York a annoncé la mise à disposition de 80 millions de dollars de financements destinés aux investissements des organismes artistiques et culturels à but non lucratif, répartis entre trois dispositifs complémentaires administrés par le NYSCA. Les candidatures pour l’exercice 2027 sont ouvertes et doivent être déposées au plus tard le 12 janvier 2027, à 17 h, heure normale de l’Est des États-Unis.
Le programme ne se limite pas aux grands théâtres de New York ou aux établissements les plus prestigieux des arts du spectacle. Les organismes admissibles de l’ensemble de l’État peuvent solliciter un soutien pour des investissements destinés à moderniser les infrastructures culturelles, à améliorer l’accessibilité, à préserver des bâtiments historiques, à réduire les incidences environnementales et à créer des espaces plus sûrs et mieux adaptés aux artistes comme aux spectateurs.
Cependant, il existe une différence considérable entre un projet de rénovation prometteur et une candidature véritablement concurrentielle auprès du NYSCA. Les demandeurs doivent comprendre les différentes catégories de financement, justifier de droits suffisants sur les locaux, distinguer les dépenses d’investissement des frais de fonctionnement courants et démontrer leur capacité à réaliser puis à entretenir les installations financées.
Ce guide examine les possibilités de financement de l’exercice 2027, les conditions d’admissibilité, les règles de cofinancement, les projets pouvant bénéficier d’une aide, les exemples réels de théâtres subventionnés par le NYSCA ainsi que plusieurs simulations budgétaires. Il explique également comment les responsables de théâtres à but non lucratif peuvent préparer des dossiers plus solides tout en limitant les risques financiers et techniques.
Comprendre le Fonds pour les projets d’investissement du NYSCA
Le Conseil des arts de l’État de New York est un organisme public chargé de soutenir le développement artistique et culturel sur l’ensemble du territoire de l’État. Son Fonds pour les projets d’investissement se concentre sur les infrastructures matérielles qui permettent aux organismes culturels de fonctionner, de développer leurs activités et de rester accessibles à la population.
Contrairement aux subventions de fonctionnement, qui peuvent contribuer aux activités régulières d’un organisme, ce fonds finance des investissements dans les bâtiments, les installations et certains équipements durables. Son objectif ne consiste pas simplement à améliorer l’apparence des lieux culturels. Le NYSCA cherche à soutenir des investissements qui renforcent la capacité des organismes à accueillir le public, à développer la création artistique, à contribuer à la vie locale et à assurer leur pérennité.
Pour les théâtres à but non lucratif, plusieurs possibilités de financement peuvent ainsi être envisagées. Un petit théâtre de quartier peut souhaiter remplacer un système de sonorisation fixe devenu obsolète, tandis qu’un centre régional des arts du spectacle pourrait entreprendre d’importants travaux d’accessibilité. Un théâtre historique peut demander une aide pour des travaux de restauration structurelle, alors qu’un établissement plus important pourrait moderniser ses systèmes de ventilation, ses installations électriques ou ses dispositifs de protection contre l’incendie.
Le Fonds pour les projets d’investissement de l’exercice 2027 comprend trois grands dispositifs. Bien que cet article porte principalement sur les subventions destinées aux projets d’investissement de petite et moyenne envergure, les candidats ont intérêt à comprendre comment les autres catégories s’intègrent dans l’ensemble du programme.
Tableau 1. Catégories de financement et conditions des subventions du NYSCA pour l’exercice 2027
| Catégorie de financement | Montant de la subvention | Conditions de financement | Projets concernés |
|---|---|---|---|
| Projets d’investissement de petite et moyenne envergure, sans cofinancement obligatoire | De 10 000 à 99 000 $ | Pour les organismes admissibles dont le budget de fonctionnement est inférieur à 2 millions de dollars ; jusqu’à 100 pour cent des dépenses admissibles | Travaux de construction de moindre ampleur et modernisation d’équipements durables |
| Projets d’investissement de petite et moyenne envergure, avec cofinancement | De 50 000 à 2 millions de dollars | Le NYSCA finance au maximum 50 pour cent du coût total ; les organismes peuvent présenter une demande quelle que soit la taille de leur budget de fonctionnement | Rénovation de théâtres, accessibilité, infrastructures et équipements fixes |
| Grands projets d’investissement | De 2 à 10 millions de dollars | Le projet doit coûter au moins 4 millions de dollars ; la participation du NYSCA ne peut dépasser 50 pour cent | Grands travaux de construction, agrandissement et réaménagement d’établissements culturels |
| Conception de projets d’investissement, sans cofinancement obligatoire | De 10 000 à 99 000 $ | Pour les organismes admissibles dont le budget est inférieur à 2 millions de dollars | Élaboration admissible de documents techniques et de conception |
| Conception de projets d’investissement, avec cofinancement | De 50 000 à 500 000 $ | Jusqu’à 50 pour cent des dépenses de conception ; organismes dont le budget ne dépasse pas 10 millions de dollars | Études architecturales et techniques à un stade intermédiaire ou avancé |
Les 80 millions de dollars annoncés pour l’exercice 2027 correspondent à l’enveloppe globale des possibilités de financement des investissements culturels. Il ne s’agit pas d’une allocation distincte de 80 millions de dollars exclusivement réservée aux théâtres à but non lucratif ni aux projets de petite et moyenne envergure.
Une autre distinction importante concerne les demandes inférieures à 100 000 dollars. La catégorie sans cofinancement obligatoire n’est pas simplement une version réduite du dispositif classique avec cofinancement. Elle prévoit des restrictions particulières concernant le budget des organismes et peut financer la totalité des dépenses admissibles. En revanche, les structures demandant entre 50 000 et 99 000 dollars dans la catégorie avec cofinancement doivent respecter les règles propres à celle-ci.
Un théâtre sollicitant 75 000 dollars peut donc être soumis à des obligations financières très différentes selon son admissibilité et le dispositif choisi.
Les organismes doivent également distinguer les subventions pour travaux d’investissement des aides à la conception de projets. Un théâtre qui étudie encore différentes solutions de construction, prépare des plans techniques ou élabore des documents architecturaux n’est pas nécessairement prêt à solliciter une subvention pour la réalisation des travaux. Dans certaines situations, une aide à la conception constitue une démarche plus appropriée pour préparer un futur projet de construction.
Quels théâtres à but non lucratif peuvent demander une subvention dans l’État de New York ?
La condition fondamentale est que le demandeur soit un organisme artistique ou culturel à but non lucratif admissible, exerçant ses activités dans l’État de New York.
Pour la plupart des candidats potentiels, cela signifie disposer d'un statut d'organisme exonéré d'impôt conformément à l'article 501(c)(3) du Code fédéral des impôts, avec une mission principale liée aux arts et à la culture. L'organisme doit également satisfaire aux exigences applicables en matière d'enregistrement, d'implantation et de fonctionnement dans l'État de New York. Le projet d'investissement doit être situé sur le territoire de l'État.
Un théâtre communautaire proposant des pièces et des activités pédagogiques, une compagnie de spectacle à but non lucratif exploitant sa propre salle ou un centre culturel disposant d'un espace de représentation accessible au public peuvent ainsi constituer des candidats appropriés.
Un théâtre commercial appartenant à une entreprise privée ne devient pas admissible du seul fait qu'il présente des spectacles artistiques ou qu'il occupe un bâtiment historique. De même, une entreprise de divertissement à but lucratif ne peut pas automatiquement bénéficier du programme en lançant une campagne de collecte de dons destinée à financer sa rénovation.
La personnalité juridique du demandeur et sa mission réelle sont déterminantes.
Les organismes dont la mission principale ne relève pas des arts et de la culture, les projets bénéficiant d'un parrainage fiscal, les entreprises commerciales et les établissements administrés par des organismes publics peuvent être soumis à des exclusions ou à des conditions particulières. Les candidats intégrés à une structure associative ou institutionnelle plus large devraient consulter le NYSCA lorsque leur situation juridique n'est pas évidente.
La catégorie sans cofinancement obligatoire ajoute une condition financière. Pour l'exercice 2027, le programme prévoit que les organismes dont le budget de fonctionnement est inférieur à 2 millions de dollars peuvent, sous réserve d'admissibilité, bénéficier de subventions comprises entre 10 000 et 99 000 dollars sans apport complémentaire obligatoire. Les documents permettant de justifier les dépenses de fonctionnement et les règles précises de calcul doivent être vérifiés dans les directives correspondantes.
Les organismes disposant de budgets de fonctionnement plus élevés peuvent néanmoins accéder à la catégorie classique avec cofinancement, s'ils satisfont aux autres critères.
Pourquoi le budget de fonctionnement est-il important ?
Le montant du budget de fonctionnement ne doit pas être confondu avec le coût du projet de construction.
Prenons deux théâtres hypothétiques. Le premier engage des dépenses annuelles de fonctionnement de 680 000 dollars et prévoit l'installation d'un système de sonorisation d'un montant de 75 000 dollars. Le second affiche des dépenses annuelles de 3,4 millions de dollars et souhaite réaliser exactement le même investissement.
Le premier organisme pourrait éventuellement bénéficier du financement sans cofinancement obligatoire, sous réserve de satisfaire à toutes les autres conditions. Le second ne pourrait pas accéder à cette catégorie en raison de la taille de son budget de fonctionnement et devrait étudier le dispositif avec cofinancement ou une autre possibilité de financement.
Il est important de préciser qu'un petit théâtre n'est pas exclu du dispositif avec cofinancement. Si son investissement est important et qu'il dispose de ressources complémentaires fiables, cette catégorie peut parfaitement lui convenir.
Cette distinction est essentielle, car de nombreux petits théâtres à but non lucratif supposent qu'une structure modeste ne peut demander qu'une petite subvention. En réalité, le NYSCA propose plusieurs modalités de financement. Le choix dépend de l'admissibilité de l'organisme, de l'ampleur de l'investissement et de sa capacité à financer l'ensemble du projet.
Propriété immobilière et droits d'occupation à long terme
Les droits sur les locaux constituent l'un des aspects les plus souvent sous-estimés dans le financement des infrastructures culturelles.
Un théâtre à but non lucratif peut proposer une programmation artistique remarquable, bénéficier d'un soutien considérable de la population et avoir un besoin urgent de rénovation sans pour autant disposer de droits suffisants sur le bâtiment dans lequel il exerce ses activités.
Les subventions d'investissement du NYSCA exigent que les demandeurs démontrent l'existence d'un lien juridique approprié avec le lieu du projet. La propriété immobilière constitue la situation la plus simple, mais certains baux de longue durée et d'autres formes reconnues de maîtrise des locaux peuvent également être pris en considération.
La question essentielle consiste à déterminer si l'organisme peut légalement réaliser les améliorations envisagées et continuer à utiliser les équipements ou aménagements financés pendant leur durée de vie utile prévue.
Par exemple, installer un système de ventilation permanent et coûteux dans un bâtiment dont le bail expire prochainement comporte un risque évident. L'organisme pourrait perdre l'accès aux locaux avant que l'investissement ait produit les bénéfices attendus à long terme.
Les directives antérieures du NYSCA relatives aux investissements établissaient un lien entre les exigences de maîtrise des locaux et la durée de vie utile prévue des améliorations, tout en prévoyant certaines exceptions pour de petits projets d'équipement. Les candidats à l'exercice 2027 doivent consulter les règles actuelles plutôt que supposer que toutes les exceptions précédentes restent applicables.
Un théâtre propriétaire de son bâtiment devrait préparer les documents attestant son droit de propriété et identifier les éventuelles restrictions applicables aux travaux. Un théâtre locataire devrait examiner attentivement la durée restante du bail, les possibilités de renouvellement, les autorisations nécessaires pour les travaux structurels ainsi que la répartition des responsabilités entre le locataire et le propriétaire.
L'accord du propriétaire peut être nécessaire, mais il ne suffit pas toujours à démontrer le niveau de maîtrise des locaux exigé par le NYSCA.
Cette question est particulièrement importante pour les organismes installés dans des bâtiments historiques, des équipements municipaux, des centres culturels partagés ou des locaux appartenant à des tiers.
Un théâtre envisageant d'investir 300 000 dollars dans des locaux loués devrait résoudre ces questions juridiques avant d'engager des dépenses importantes en plans architecturaux ou en prestations de préparation de demandes de subvention.
Quels travaux de rénovation et quels équipements peuvent être financés ?
Les projets d'investissement les plus convaincants auprès du NYSCA répondent à un problème matériel clairement identifié et expliquent comment sa résolution renforcera durablement les activités culturelles.
Le programme de l'exercice 2027 accorde une attention particulière à l'accessibilité, au développement artistique, à la durabilité environnementale, à la santé et à la sécurité, aux améliorations structurelles ainsi qu'à la préservation des équipements culturels.
Pour les théâtres à but non lucratif, ces priorités correspondent à un large éventail d'investissements possibles.
Rénovation des théâtres et améliorations structurelles
Les travaux admissibles peuvent comprendre des améliorations substantielles de bâtiments théâtraux existants, de nouvelles constructions, des agrandissements ou des opérations de restauration.
Par exemple, le remplacement d'une toiture détériorée dans le cadre d'une restauration admissible peut protéger des équipements coûteux de sonorisation et d'éclairage, prévenir les dégâts des eaux et permettre au théâtre de poursuivre ses activités en toute sécurité.
D'autres projets peuvent concerner la modernisation des réseaux de distribution électrique, la rénovation des entrées accessibles au public, la réorganisation des espaces de représentation, l'amélioration de l'enveloppe du bâtiment ou l'installation de nouveaux équipements indispensables à la sécurité d'un lieu culturel.
Le programme distingue toutefois les investissements durables des réparations et des travaux d'entretien ordinaires.
Le remplacement d'un élément défectueux dans le cadre de l'entretien habituel ne constitue pas automatiquement un projet d'investissement admissible. Le demandeur doit démontrer que la dépense répond à la définition applicable d'une immobilisation ou d'une amélioration durable, notamment au regard de sa contribution à un équipement ou à un bâtiment destiné à être utilisé sur une longue période.
Éclairage scénique et équipements de sonorisation
Les équipements techniques peuvent être particulièrement importants pour les petits théâtres, car les installations obsolètes risquent de limiter la qualité des productions et de compliquer le travail artistique.
Le NYSCA a déjà financé des systèmes complets de sonorisation, des installations d'éclairage théâtral et d'autres technologies de production intégrées aux bâtiments.
Une candidature solide doit décrire le système proposé dans son ensemble, ses caractéristiques techniques, son intégration au lieu de représentation et les raisons pour lesquelles il constitue un investissement durable admissible plutôt qu'un simple achat de matériel courant.
Une demande portant sur quelques microphones portatifs ou sur le remplacement isolé de certains projecteurs n'est pas équivalente à un projet d'installation technique complet. La classification des équipements, leur caractère permanent, leur durée de vie utile et les règles détaillées du programme peuvent déterminer l'admissibilité de la dépense.
Améliorations de l'accessibilité
Les investissements en matière d'accessibilité sont particulièrement pertinents pour les théâtres à but non lucratif, car les obstacles physiques peuvent empêcher les personnes handicapées d'assister aux représentations, de participer aux activités pédagogiques ou de travailler comme artistes et membres du personnel.
Les projets peuvent comprendre l'aménagement d'entrées accessibles, de rampes et de portes adaptées, l'installation d'ascenseurs ou de dispositifs de levage, la modernisation des sanitaires, l'amélioration des cheminements du public et la transformation durable de certaines zones de la salle.
Certains dispositifs fixes d'aide à l'écoute peuvent également être pertinents, selon la nature des équipements et la structure du projet.
Une demande de financement convaincante devrait expliquer les obstacles actuellement rencontrés, les personnes concernées, la manière dont les travaux permettront de réduire ces difficultés et les moyens de mesurer l'amélioration de l'accès.
Le projet doit également tenir compte des normes de construction et d'accessibilité applicables, des exigences architecturales et des besoins concrets des utilisateurs du théâtre.
Chauffage, ventilation, efficacité énergétique et sécurité
Les bâtiments théâtraux anciens disposent souvent de systèmes de chauffage, de climatisation, de ventilation, d'électricité ou de protection contre les incendies vieillissants. Leur fonctionnement peut devenir de plus en plus coûteux, tandis que les conditions d'accueil et de sécurité se dégradent.
Les investissements durables peuvent donc répondre simultanément à plusieurs objectifs.
Le remplacement d'installations de chauffage, de ventilation et de climatisation obsolètes peut améliorer le confort du public, protéger les équipements sensibles et réduire la consommation énergétique. La modernisation des infrastructures électriques peut renforcer la sécurité des installations scéniques, tandis que de nouveaux dispositifs de protection contre l'incendie peuvent remédier à des risques importants.
La durabilité environnementale figure explicitement parmi les priorités du NYSCA. Toutefois, les candidats ne doivent pas supposer que chaque appareil économe en énergie ou chaque intervention mineure d'amélioration de l'efficacité énergétique est automatiquement admissible.
Les travaux doivent toujours répondre aux critères d'une dépense d'investissement définis par le programme.
Tableau 2. Améliorations potentiellement finançables dans les théâtres et principales conditions d'admissibilité
| Type d'investissement | Projet d'investissement envisageable | Principal point de vigilance |
|---|---|---|
| Rénovation structurelle | Réfection de toiture, restauration de bâtiment, améliorations structurelles importantes | Les travaux doivent constituer un investissement durable et non un simple entretien |
| Éclairage scénique | Système d'éclairage fixe complet, infrastructures électriques, dispositifs de commande | Installation permanente, caractéristiques techniques, durée de vie utile |
| Sonorisation | Systèmes intégrés de sonorisation théâtrale et installation | Caractère durable du système complet, et non simple matériel portatif |
| Accessibilité | Entrées accessibles, plateformes élévatrices, ascenseurs, sanitaires et cheminements adaptés | Conception appropriée, conformité réglementaire, droits sur les locaux et dépenses admissibles |
| Chauffage et ventilation | Remplacement ou modernisation des installations techniques admissibles | Nature de l'investissement, justification énergétique et fonctionnelle |
| Sécurité incendie | Systèmes d'extinction automatique, équipements de protection et améliorations de sécurité | Conformité technique, autorisations et nature des travaux |
| Conservation du patrimoine | Restauration importante d'éléments architecturaux présentant un intérêt culturel | Examen patrimonial et autres obligations réglementaires |
| Équipements destinés au public | Remplacement admissible de sièges et améliorations intérieures importantes | Caractère durable des travaux et avantages démontrés pour le public |
| Fonctionnement courant | Salaires, représentations, dépenses ordinaires d'énergie et entretien | Généralement exclus du Fonds pour les projets d'investissement |
| Acquisition immobilière | Achat de terrain ou de bâtiment | Généralement non finançable directement avec les fonds de la subvention NYSCA |
Ce tableau présente des catégories d'investissements pouvant concerner les théâtres. Il ne signifie pas que chaque achat mentionné sera automatiquement approuvé. L'admissibilité précise des dépenses, les justificatifs exigés et les restrictions financières dépendent des directives de l'exercice 2027 et de la convention de subvention conclue avec le bénéficiaire.
Quelles dépenses ne sont pas admissibles ?
L'une des raisons pouvant entraîner le rejet d'une demande de subvention d'investissement est l'inclusion de dépenses relevant du fonctionnement ordinaire d'un théâtre plutôt que de ses infrastructures.
Les dépenses liées à la production de spectacles, à la rémunération des comédiens, à la promotion des prochaines représentations, aux services administratifs quotidiens ou à l'entretien des équipements existants ne relèvent généralement pas de ce dispositif de financement.
De même, l'achat d'équipements portatifs isolés, les travaux d'entretien courant, les frais généraux et les prestations professionnelles sans lien direct avec le projet peuvent être exclus.
Certaines dépenses associées à un projet de construction, notamment les prestations d'architecture et d'ingénierie, la coordination des travaux, les provisions pour imprévus ou d'autres services professionnels liés au projet, peuvent être admissibles sous réserve de limitations particulières.
Les informations relatives au financement de l'exercice 2027 prévoient des restrictions concernant les frais annexes au projet, notamment un plafond général correspondant à 15 pour cent du montant de la subvention NYSCA, avec des limites supplémentaires pour certaines catégories de dépenses.
Il ne s'agit pas d'une autorisation générale permettant de consacrer 15 pour cent de l'aide aux services de conseil ou à l'administration. Seules les dépenses expressément admises par les directives peuvent être incluses, dans le respect des éventuels plafonds particuliers.
Par exemple, un théâtre demandant 500 000 dollars pourrait calculer que 15 pour cent correspondent à 75 000 dollars. Ce calcul ne signifie pas que l'organisme peut automatiquement affecter cette somme à la préparation de demandes de subvention, aux honoraires juridiques, aux frais de permis ou à l'administration générale.
Le théâtre doit au contraire préparer un budget détaillé distinguant les travaux de construction admissibles, les équipements fixes éligibles, les prestations professionnelles autorisées et les dépenses qui devront être financées indépendamment de la subvention NYSCA.
Cette distinction doit être établie dès la préparation du budget, et non après l'attribution de l'aide.
Comment fonctionne le cofinancement des rénovations théâtrales ?
Le NYSCA propose deux modalités de financement fondamentalement différentes pour les projets d'investissement de petite et moyenne envergure.
Dans la catégorie sans cofinancement obligatoire, un petit organisme admissible peut demander entre 10 000 et 99 000 dollars et couvrir jusqu'à 100 pour cent des dépenses admissibles grâce à la subvention.
Dans la catégorie avec cofinancement, le montant de la subvention ne peut pas dépasser 50 pour cent du coût total du projet.
Par conséquent, un théâtre qui sollicite 500 000 dollars auprès du NYSCA doit disposer d'un projet admissible d'une valeur totale d'au moins 1 million de dollars. Le reste du financement doit provenir d'autres sources autorisées.
Il est important de comprendre que le cofinancement ne correspond pas à 50 pour cent de la subvention demandée. Il est calculé sur le coût total du projet.
Pour un théâtre demandant 150 000 dollars, le coût total minimal du projet, dans le cadre d'une participation publique de 50 pour cent, serait donc de 300 000 dollars et non de 225 000 dollars.
Les fonds publics de l'État ne peuvent pas être comptabilisés deux fois sans restriction
La catégorie avec cofinancement limite également la part du financement provenant des sources publiques de l'État de New York.
La contribution du NYSCA, ajoutée aux autres financements confirmés provenant de l'État, ne peut pas dépasser 50 pour cent du coût total du projet selon les règles applicables.
Prenons l'exemple d'un théâtre dont le projet coûte 1 million de dollars.
S'il demande 500 000 dollars au NYSCA, il ne peut pas automatiquement considérer une autre subvention de l'État de 200 000 dollars comme faisant partie du financement complémentaire sans tenir compte du plafond applicable à l'ensemble des contributions publiques de l'État.
Une structure financière plus adaptée pourrait comprendre 500 000 dollars du NYSCA, 300 000 dollars de fondations privées et de donateurs, ainsi que 200 000 dollars provenant des réserves non affectées de l'organisme.
D'autres montages peuvent être envisageables, mais les candidats doivent identifier précisément la nature de chaque contribution et respecter les règles qui encadrent son utilisation.
Le NYSCA attend également des demandeurs qu'ils démontrent le caractère réaliste du plan de financement. Un projet soutenu par des contributions documentées et des ressources déjà engagées ne présente pas le même niveau de sécurité qu'un projet reposant entièrement sur des collectes de fonds futures.
Si certains financements ne sont pas encore obtenus, les candidats devraient expliquer comment ils comptent les réunir, à quel moment ils pourraient être disponibles et quelles mesures seraient prises si les sommes attendues n'étaient pas obtenues.
Il convient également d'envisager la possibilité d'une subvention inférieure au montant demandé. Une stratégie financière solide doit distinguer les éléments indispensables du projet, ceux qui pourraient être reportés et les sources alternatives susceptibles de compenser un manque de financement.
Calendrier des candidatures, période de financement et préparation nécessaire
L'appel à projets d'investissement de l'exercice 2027 a été ouvert en septembre 2026. Les candidatures complètes doivent être déposées au plus tard le 12 janvier 2027, à 17 h, heure normale de l'Est.
Le NYSCA prévoit d'annoncer les décisions d'attribution vers la fin du printemps 2027.
Pour les projets d'investissement de petite et moyenne envergure, la période d'exécution annoncée s'étend du 1er juillet 2027 au 30 juin 2030, avec d'éventuelles prolongations soumises aux conditions du programme.
Pour les responsables de théâtres, ces dates constituent un cadre de planification important. Préparer une demande à la fin de l'année 2026 ne signifie pas que l'organisme recevra immédiatement des fonds publics ni que toutes les dépenses engagées avant la période de subvention pourront être remboursées.
Les directives de l'exercice 2027 distinguent les dépenses susceptibles d'être remboursées par le NYSCA de certaines dépenses antérieures pouvant, sous conditions, être prises en considération dans le financement global du projet. En particulier, les dépenses financées par la subvention sont liées à la période d'exécution applicable. Les demandeurs doivent donc vérifier le traitement des coûts engagés avant le 1er juillet 2027.
Tableau 3. Calendrier des subventions NYSCA pour l'exercice 2027 et préparatifs recommandés aux théâtres
| Étape | Date officielle ou période de préparation | Action recommandée |
|---|---|---|
| Annonce du financement | 15 septembre 2026 | Choisir la catégorie appropriée et examiner les conditions d'admissibilité |
| Préparation initiale | Automne 2026 | Vérifier le statut de l'organisme, la qualification SFS, les droits sur les locaux et la portée du projet |
| Préparation technique | Avant la date limite de candidature | Obtenir les plans, les devis des entreprises et les justificatifs nécessaires |
| Vérification facultative des droits sur les locaux | Jusqu'au 7 décembre 2026, selon les instructions du programme | Demander, si nécessaire, un avis préalable sur les documents de propriété ou de location |
| Dernières questions relatives au dossier | Jusqu'au 7 janvier 2027, selon la période de réponse annoncée | Résoudre les dernières questions d'admissibilité ou de nature technique |
| Date limite de dépôt | 12 janvier 2027, à 17 h, heure normale de l'Est | Soumettre le dossier complet sur le portail du NYSCA |
| Annonce des subventions | Prévue vers la fin du printemps 2027 | Examiner la décision et préparer les documents contractuels |
| Période d'exécution | Du 1er juillet 2027 au 30 juin 2030 | Réaliser les activités admissibles pendant la période autorisée |
| Prolongation éventuelle | Sous réserve d'approbation par le NYSCA | Demander une prolongation si les conditions le permettent |
Respecter la date limite ne consiste pas seulement à terminer la rédaction du dossier avant 17 h. L'organisme doit également avoir rempli les formalités d'enregistrement et de qualification préalable.
Les demandes de subvention NYSCA sont déposées par l'intermédiaire du portail SmartSimple. La qualification préalable dans le système financier de l'État de New York, appelé Statewide Financial System (SFS), constitue une exigence administrative distincte que les candidats doivent anticiper.
Les organismes doivent disposer du statut Prequalified, c'est-à-dire d'une qualification préalable validée, à la date limite applicable. Le simple dépôt des documents de qualification ou une demande d'informations complémentaires ne valent pas approbation.
La qualification devant être renouvelée chaque année, les candidats ayant déjà participé à un programme ne doivent pas supposer que leur ancienne approbation est toujours valable. Le NYSCA exige également le maintien d'une qualification conforme lors de certaines étapes de paiement. Il s'agit donc d'une obligation de conformité continue et non d'une simple formalité accomplie lors du dépôt de la candidature.
Les documents indispensables pour présenter un projet théâtral crédible
Les demandes de subvention d'investissement nécessitent des preuves allant bien au-delà de la qualité artistique d'un théâtre.
Le NYSCA doit comprendre ce qui sera construit ou installé, combien cela coûtera, qui réalisera les travaux, si l'organisme dispose des droits nécessaires sur les locaux et comment l'investissement contribuera à sa mission.
Les exigences documentaires varient selon le montant de la subvention et la nature du projet. Les candidats doivent donc utiliser les instructions officielles de l'exercice 2027 comme liste de référence obligatoire.
Pour la plupart des projets d'investissement théâtral importants, le dossier de préparation devrait couvrir les domaines suivants :
-
Admissibilité de l'organisme : statut d'organisme à but non lucratif, informations d'enregistrement, états financiers pertinents, budgets de fonctionnement, renseignements sur les instances dirigeantes et qualification SFS en cours de validité.
-
Droits sur les locaux : titres de propriété, baux admissibles, autorisations nécessaires et documents démontrant que l'organisme peut légalement réaliser les travaux et conserver l'usage des améliorations.
-
Préparation technique : description du projet, plans ou spécifications suffisamment détaillés, informations techniques pertinentes, photographies des locaux et éléments justifiant la durée de vie utile prévue.
-
Budget et choix des prestataires : budget détaillé, devis comparables des entreprises ou fournisseurs, explication des principales hypothèses de coûts et traitement conforme des frais annexes.
-
Financement du projet : sources de financement obtenues et envisagées, engagements financiers lorsqu'ils sont disponibles, ressources propres de l'organisme et plan réaliste de gestion de la trésorerie.
-
Exécution et conformité : calendrier des travaux, responsables désignés, vérifications réglementaires nécessaires et documents relatifs à la préservation du patrimoine ou aux obligations imposées aux entreprises contractantes, le cas échéant.
Ces catégories couvrent les principaux besoins pratiques, mais la liste exacte des documents obligatoires doit être déterminée à partir des instructions de candidature.
Les informations du programme FY2027 soulignent l'importance d'obtenir au moins deux devis comparables d'entreprises ou de fournisseurs lorsque cela est applicable, ou de justifier les raisons pour lesquelles de tels devis ne peuvent être fournis. Cette exigence est particulièrement pertinente pour les installations théâtrales, dont les caractéristiques techniques peuvent varier considérablement d'un fournisseur à l'autre.
Un projet de sonorisation de 75 000 dollars devrait préciser exactement les prestations comprises dans ce montant. Un fournisseur peut proposer uniquement les équipements, tandis qu'un autre inclut l'installation, le câblage, la configuration, les essais et les garanties. Si les devis ne portent pas sur des prestations équivalentes, comparer simplement leurs montants globaux peut conduire à des conclusions trompeuses.
Les projets d'investissement doivent également tenir compte des obligations de préservation du patrimoine et des procédures réglementaires. Le programme FY2027 prévoit notamment des exigences d'examen par le State Historic Preservation Office, l'organisme compétent en matière de préservation historique. Il est donc important d'engager les démarches requises et de déterminer si le bâtiment du théâtre ou les travaux envisagés entraînent des obligations supplémentaires.
Pour les subventions de 100 000 dollars ou plus, les demandeurs devraient également examiner les exigences applicables aux entreprises détenues par des personnes issues de minorités ou par des femmes, désignées par le sigle MWBE. Le NYSCA intègre ces obligations dans les procédures contractuelles de ses subventions d'investissement, et les objectifs de participation ainsi que les justificatifs propres au projet peuvent influencer la planification des marchés.
Ces questions revêtent une importance particulière lorsqu'un théâtre à but non lucratif prévoit de travailler avec des entreprises peu habituées aux chantiers financés par des fonds publics.
Comment le NYSCA évalue-t-il les projets d'investissement ?
Une candidature concurrentielle doit satisfaire à deux types d'exigences : l'admissibilité et la qualité du projet.
Le NYSCA vérifie d'abord que le demandeur et l'investissement proposé respectent les conditions fondamentales. Un projet qui ne satisfait pas à un critère obligatoire peut être exclu avant même l'évaluation comparative, quelle que soit son importance culturelle.
Les dossiers admissibles sont examinés par des spécialistes disposant de compétences pertinentes, notamment en architecture, ingénierie, construction, production théâtrale, administration culturelle et développement local.
Le programme de l'exercice 2027 décrit trois grands domaines d'évaluation : la qualité de la conception et de la préparation technique, la capacité de gestion et la solidité financière, ainsi que l'intérêt pour la population et l'accessibilité.
Le dispositif d'évaluation prévoit des notes allant de zéro à cinq dans chaque domaine. Les candidats obtenant des notes très faibles dans l'une des catégories peuvent être exclus du financement, même si d'autres aspects de leur proposition sont relativement solides.
Qualité de la conception et préparation technique
Les évaluateurs examinent si les travaux ou les équipements proposés sont adaptés à leur objectif et si le projet est suffisamment élaboré.
Pour un théâtre souhaitant remplacer son système de chauffage, de ventilation et de climatisation, le dossier devrait démontrer que l'installation envisagée convient aux caractéristiques du bâtiment et à son utilisation prévue. Pour la modernisation de l'éclairage scénique, la candidature devrait expliquer les limites du système actuel et les fonctions assurées par son remplacement.
La qualité de la documentation technique est essentielle, car les évaluateurs ne peuvent pas apprécier de manière fiable un projet dont le périmètre reste imprécis ou dont les estimations financières ne sont pas justifiées.
Capacité de gestion et solidité financière
Le NYSCA examine également la capacité du demandeur à gérer le projet et à maintenir les améliorations réalisées.
Un théâtre peut bénéficier d'une excellente réputation artistique sans disposer pour autant des ressources financières nécessaires à la conduite d'un chantier important.
L'évaluation porte donc sur la crédibilité du budget, les capacités administratives de l'organisme, la disponibilité des autres financements et le calendrier proposé pour la réalisation des travaux.
Le demandeur devrait démontrer que l'investissement ne créera pas une charge future insoutenable. Par exemple, le remplacement d'un système de chauffage inefficace peut réduire certaines dépenses de fonctionnement, mais l'installation d'équipements complexes sans plan d'entretien pourrait engendrer de nouveaux risques financiers.
Intérêt pour la population et accessibilité
Le financement des investissements culturels vise à renforcer la participation à la vie artistique et culturelle, et non simplement à augmenter la valeur d'un bâtiment.
Les candidats devraient décrire les publics et les communautés qui bénéficieront de l'investissement et expliquer comment le projet améliorera leur expérience.
Un théâtre modernisant son entrée pour faciliter l'accès des personnes en fauteuil roulant devrait présenter les obstacles existants et préciser les améliorations concrètes apportées par la nouvelle conception.
Un théâtre communautaire remplaçant un système de sonorisation insuffisant pourrait démontrer comment le projet améliorera les représentations, les activités éducatives et les possibilités offertes aux artistes locaux.
Les candidatures les plus solides relient l'investissement matériel à des résultats culturels mesurables plutôt que de s'appuyer exclusivement sur des déclarations générales concernant l'importance des arts.
Exemples réels de subventions NYSCA attribuées à des théâtres à but non lucratif
Les décisions d'attribution antérieures constituent la preuve la plus convaincante que les subventions d'investissement du NYSCA peuvent répondre aux besoins de théâtres de taille modeste.
Parmi les bénéficiaires récents figurent des centres communautaires des arts du spectacle, des théâtres indépendants, des salles historiques et des organismes à but non lucratif exploitant des espaces de représentation. Les financements concernent la préservation des bâtiments, les systèmes de sonorisation et d'éclairage, l'accessibilité, la sécurité ainsi que la modernisation d'infrastructures importantes.
Les exemples ci-dessous correspondent à des subventions attribuées lors d'exercices précédents. Ils ne constituent pas des financements déjà accordés dans le cadre du concours FY2027.
Tableau 4. Exemples réels de subventions d'investissement NYSCA attribuées à des théâtres et établissements des arts du spectacle
| Exercice d'attribution | Organisme | Montant attribué | Projet financé |
|---|---|---|---|
| FY2026 | Endicott Performing Arts Center | 50 000 $ | Restauration de la toiture du Lyric Theater |
| FY2026 | Trumansburg Conservatory of Fine Arts | 25 000 $ | Équipements de sonorisation et installation |
| FY2026 | Tupper Arts | 99 000 $ | Système d'extinction automatique des incendies pour l'Adirondack State Theater |
| FY2025 | Alleyway Theatre | 96 000 $ | Systèmes de projection et de captation des représentations |
| FY2025 | Brooklyn Arts Exchange | 25 000 $ | Modernisation de l'éclairage théâtral |
| FY2025 | Charles R. Wood Theater | 50 000 $ | Installation d'un système d'éclairage |
| FY2025 | Center for the Arts at Ithaca | 75 000 $ | Remplacement du système de sonorisation |
| FY2024 | 1891 Fredonia Opera House | 93 000 $ | Remplacement des sièges de l'auditorium |
| FY2024 | Arc Stages | 50 000 $ | Acquisition d'un système de sonorisation théâtrale |
| FY2024 | ARS Nova Theater | 205 000 $ | Chauffage, ventilation, climatisation, chaudière et système de gestion technique du bâtiment |
| FY2024 | Auburn Public Theater | 50 000 $ | Système d'alarme incendie et restauration de l'escalier de l'entrée principale |
| FY2024 | Chemung County Performing Arts | 150 000 $ | Remplacement d'équipements de sonorisation et amélioration des infrastructures scéniques |
| FY2024 | Clemente Soto Vélez Cultural Center | 187 000 $ | Modernisation des installations techniques du Flamboyan Theater |
Ces montants correspondent aux subventions officiellement annoncées. Ils ne représentent pas nécessairement les sommes définitivement versées ni une preuve que tous les travaux ont été achevés.
Endicott Performing Arts Center : 50 000 dollars pour la restauration d'une toiture
L'Endicott Performing Arts Center constitue un exemple particulièrement clair de soutien à la préservation d'un bâtiment théâtral historique.
Au cours de l'exercice FY2026, l'organisme a reçu une subvention de 50 000 dollars du NYSCA pour son projet de restauration de toiture, intitulé EPAC Roof Restoration.
Le centre exerce ses activités dans le Lyric Theater, un bâtiment datant de 1917 qui joue depuis longtemps un rôle culturel important dans la région du Southern Tier.
La restauration d'une toiture constitue une priorité pratique, car la détérioration de l'enveloppe d'un bâtiment peut exposer les espaces intérieurs, les infrastructures électriques, les installations destinées au public et les équipements théâtraux spécialisés à des dommages considérables.
Pour un petit théâtre ou un établissement régional à but non lucratif, ce type d'investissement peut protéger l'ensemble de l'activité culturelle plutôt que résoudre un simple problème d'entretien isolé.
Cet exemple montre comment la préservation d'un équipement communautaire existant peut correspondre aux objectifs des investissements publics dans la culture.
Trumansburg Conservatory of Fine Arts : 25 000 dollars pour des équipements de sonorisation
Le Trumansburg Conservatory of Fine Arts constitue un autre exemple de l'exercice FY2026. L'organisme a reçu 25 000 dollars pour l'acquisition et l'installation d'équipements de sonorisation.
Ce projet illustre la pertinence des subventions d'investissement en matériel pour les petites structures qui n'ont pas besoin d'une rénovation complète de leur bâtiment.
Un système de sonorisation peut avoir une incidence directe sur la qualité et la diversité des représentations publiques. Une modernisation appropriée peut permettre à un établissement d'accueillir davantage de formes artistiques, tout en améliorant l'expérience des spectateurs et des interprètes.
La principale leçon pour les futurs candidats est qu'un projet d'équipement bien défini peut constituer un investissement crédible lorsqu'il respecte les critères techniques et les conditions d'admissibilité du programme.
Alleyway Theatre : 96 000 dollars pour la projection et la captation des spectacles
L'Alleyway Theatre, situé à Buffalo, a reçu une subvention d'investissement de 96 000 dollars du NYSCA, annoncée en mai 2025, pour des systèmes de projection et de captation des représentations.
Le projet portait sur les technologies de production théâtrale plutôt que sur de simples réparations immobilières.
Le théâtre avait également bénéficié d'une aide antérieure du NYSCA pour des améliorations techniques. Cette situation montre l'intérêt d'envisager la modernisation d'un établissement sous la forme de projets distincts, clairement identifiables et répartis dans le temps.
L'investissement de FY2025 illustre la manière dont les technologies de représentation peuvent devenir une composante des infrastructures culturelles, en particulier lorsqu'un système fixe complet accroît les possibilités de production d'un théâtre.
Toutefois, un financement antérieur ne garantit pas l'obtention de nouvelles subventions. Chaque candidature doit respecter les critères d'admissibilité, les conditions financières et les exigences d'évaluation concurrentielle propres à l'exercice concerné.
ARS Nova Theater : 205 000 dollars pour la modernisation de la climatisation
L'ARS Nova Theater a reçu une subvention d'investissement de 205 000 dollars du NYSCA au titre de l'exercice FY2024 pour le remplacement d'installations de chauffage, de ventilation et de climatisation, ainsi que d'équipements de chaudière, accompagné de la mise en place d'un système de gestion technique du bâtiment.
Cet exemple mérite une attention particulière, car il relie les infrastructures immobilières aux conditions de fonctionnement d'un théâtre.
Les systèmes de régulation thermique influencent le confort des spectateurs, les conditions de travail des artistes et du personnel technique, ainsi que la protection des équipements. Les technologies modernes de gestion des bâtiments peuvent également améliorer la maîtrise du fonctionnement des installations.
Cet investissement démontre que les projets théâtraux financés par le NYSCA ne se limitent pas aux améliorations visibles de la scène. Les infrastructures techniques moins apparentes peuvent être tout aussi importantes pour le bon fonctionnement à long terme d'un lieu culturel.
Théâtres historiques et grands projets d'accessibilité
Les investissements de plus grande ampleur illustrent également la diversité des objectifs pouvant être soutenus.
Au cours de l'exercice FY2026, le NYSCA a annoncé son soutien à l'agrandissement du Westhampton Beach Performing Arts Center, notamment à l'amélioration du volume scénique, à l'augmentation du nombre de places et à la création de nouveaux espaces de production et de rencontre avec le public.
La Joyce Theater Foundation figurait également parmi les bénéficiaires pour un projet destiné à moderniser ses installations tout en améliorant l'accessibilité, la sécurité, la fonctionnalité et l'efficacité énergétique.
Ces investissements importants ne doivent pas être confondus avec les subventions de moindre montant présentées dans le tableau précédent. Ils illustrent l'ampleur des projets pouvant être financés par le Fonds, notamment les chantiers complexes entrepris par de grands établissements culturels.
Pour les théâtres à but non lucratif qui envisagent leur première demande de subvention d'investissement, des projets plus modestes et précisément définis peuvent être plus faciles à maîtriser qu'une vaste transformation immobilière engagée immédiatement.
Ce que révèlent les statistiques du NYSCA sur les petits organismes culturels
Le Fonds pour les projets d'investissement du NYSCA est devenu une source importante de financement des infrastructures culturelles de l'État de New York.
Le 2 juin 2026, la gouverneure a annoncé l'attribution de 82,2 millions de dollars de financements d'investissement à 132 projets répartis dans les dix régions de l'État.
Selon cette annonce, 77 pour cent des subventions ont été attribuées à des organismes dont le budget était inférieur à 3 millions de dollars.
L'exercice précédent avait permis d'attribuer environ 86 millions de dollars à 134 projets d'investissement.
En septembre 2026, le NYSCA indiquait que son Fonds pour les projets d'investissement avait attribué 739 subventions représentant au total plus de 382 millions de dollars depuis sa création en 2018.
Tableau 5. Fonds pour les projets d'investissement du NYSCA : résultats récents et nouveaux financements
| Indicateur | FY2025 | FY2026 | FY2027 |
|---|---|---|---|
| Financement des investissements | Environ 86 millions de dollars attribués | 82,2 millions de dollars attribués | 80 millions de dollars annoncés comme disponibles |
| Nombre de projets d'investissement financés | 134 | 132 | Pas encore déterminé |
| Couverture géographique | Ensemble de l'État | Les dix régions | Projets admissibles dans tout l'État |
| Participation des petits organismes | Représentation importante | 77 pour cent des subventions attribuées à des organismes dont le budget était inférieur à 3 millions de dollars | Résultats non encore disponibles |
| Situation du financement | Subventions attribuées | Subventions attribuées | Candidatures ouvertes en octobre 2026 |
Ces chiffres montrent que les investissements culturels publics ne sont pas exclusivement réservés aux plus grandes institutions de l'État.
Ils doivent néanmoins être interprétés avec prudence.
Le chiffre de 77 pour cent pour FY2026 ne signifie pas qu'un petit théâtre dispose de 77 pour cent de chances d'obtenir une subvention. Il décrit la répartition des organismes bénéficiaires, et non le taux de réussite de l'ensemble des candidats.
Le calcul d'un taux de sélection fiable nécessiterait de connaître le nombre total de candidatures déposées, le nombre de dossiers satisfaisant aux critères d'admissibilité et le nombre de projets finalement financés.
De même, le budget de FY2027 ne doit pas être considéré comme une somme intégralement réservée à la rénovation des théâtres.
Les financements doivent bénéficier à des organismes appartenant à plusieurs disciplines culturelles et à différentes catégories de projets d'investissement.
La conclusion pratique n'est donc pas que chaque petit théâtre peut s'attendre à recevoir une aide financière. Les attributions antérieures démontrent plutôt que les petits et moyens organismes culturels ont effectivement réussi à obtenir des subventions importantes pour leurs infrastructures.
Simulation financière : un petit théâtre sollicitant 75 000 dollars
Pour comprendre le fonctionnement possible d'une subvention d'investissement, prenons l'exemple fictif d'un théâtre communautaire à but non lucratif dont les dépenses annuelles de fonctionnement s'élèvent à 650 000 dollars.
L'organisme exploite une salle de spectacle ouverte au public et souhaite moderniser ses installations fixes de sonorisation.
Le système existant présente des composants peu fiables, une diffusion sonore inégale et des limitations qui compliquent l'organisation des représentations.
Supposons que le théâtre remplisse les conditions d'admissibilité à la catégorie sans cofinancement obligatoire pour FY2027 et puisse démontrer que le système proposé constitue un investissement durable admissible.
Tableau 6. Budget indicatif d'un projet de sonorisation théâtrale de 75 000 dollars
| Dépense prévue | Coût estimé |
|---|---|
| Système d'enceintes acoustiques fixes | 26 000 $ |
| Amplificateurs et traitement numérique du son | 14 000 $ |
| Équipements de commande et de réglage sonore | 13 000 $ |
| Câblage permanent, connexions et supports de fixation | 10 000 $ |
| Installation et travaux électriques | 9 000 $ |
| Réglages techniques et essais du système | 3 000 $ |
| Budget total du projet | 75 000 $ |
Dans la catégorie sans cofinancement obligatoire, le théâtre pourrait éventuellement solliciter 75 000 dollars pour couvrir les dépenses admissibles du projet, sans contribution complémentaire obligatoire.
Ce budget constitue une simulation indicative et non un devis approuvé par le NYSCA. Il ne signifie pas non plus que chaque équipement mentionné est automatiquement admissible.
Le théâtre devrait démontrer que le système envisagé répond à la définition d'un investissement admissible en équipements durables. Il devrait également fournir les devis appropriés, les caractéristiques d'installation et les documents établissant ses droits sur les locaux.
L'argumentation la plus convaincante relierait l'investissement technique aux activités culturelles du théâtre.
Plutôt que de présenter le projet comme une simple modernisation de la sonorisation, la demande pourrait expliquer comment les équipements peu fiables limitent actuellement les représentations, augmentent le temps de préparation technique ou réduisent la capacité de l'organisme à accueillir différentes productions.
Le théâtre devrait également préciser qui sera chargé de l'entretien du nouveau système, si une formation complémentaire du personnel sera nécessaire et comment les dépenses annexes non admissibles seront financées.
Même en l'absence de cofinancement obligatoire, l'organisme doit disposer d'une trésorerie suffisante pour respecter les modalités de versement de la subvention et couvrir les coûts exclus du financement du NYSCA.
Simulation financière : une rénovation de 300 000 dollars pour l'accessibilité et la sécurité
Un deuxième théâtre fictif doit résoudre un problème d'infrastructure plus important.
Son entrée principale est difficilement accessible aux personnes en fauteuil roulant, ses sanitaires destinés au public nécessitent des transformations substantielles et ses installations de sécurité doivent être modernisées.
L'organisme a préparé un premier projet de travaux dont le coût est estimé à 300 000 dollars.
Dans la catégorie avec cofinancement, il pourrait demander 150 000 dollars au NYSCA, sous réserve de satisfaire aux conditions d'admissibilité et aux exigences financières applicables.
Tableau 7. Budget indicatif d'un projet d'accessibilité théâtrale de 300 000 dollars
| Dépense prévue | Montant estimé |
|---|---|
| Entrée accessible et travaux de construction associés | 95 000 $ |
| Réaménagement des sanitaires accessibles | 85 000 $ |
| Améliorations admissibles de sécurité incendie | 55 000 $ |
| Adaptation des cheminements et des zones de places dans la salle | 45 000 $ |
| Dépenses annexes potentiellement admissibles et provision pour imprévus | 20 000 $ |
| Coût total du projet | 300 000 $ |
| Subvention demandée au NYSCA | 150 000 $ |
| Autres financements nécessaires | 150 000 $ |
Une structure de financement possible comprendrait 100 000 dollars provenant de fondations privées et de donateurs, auxquels s'ajouteraient 50 000 dollars de réserves admissibles de l'organisme.
Cet exemple est particulièrement pertinent, car les travaux envisagés répondent à un problème concret d'accès à la culture. Le théâtre pourrait expliquer comment la configuration actuelle du bâtiment limite la participation du public et comment la rénovation facilitera l'accès aux représentations, aux activités éducatives et aux autres manifestations culturelles.
Cependant, le projet entraîne également des obligations techniques importantes.
Les travaux d'accessibilité peuvent nécessiter des plans architecturaux, des permis de construire, des entreprises spécialisées, des inspections et une coordination avec les installations mécaniques ou électriques existantes.
Le demandeur ne devrait pas s'appuyer uniquement sur une estimation informelle d'une entreprise. Le budget de construction doit correspondre à un projet suffisamment défini et tenir compte des conditions réelles du bâtiment existant.
Le plan financier doit également envisager une hausse des coûts ou l'attribution d'une subvention inférieure à celle demandée. Si le bâtiment nécessite des modifications structurelles imprévues, un organisme ne disposant ni de réserve de précaution ni de financement alternatif risque de rencontrer des difficultés pour terminer les travaux.
Toutes les dépenses annexes incluses dans cette simulation doivent respecter les définitions et les plafonds applicables du NYSCA.
Simulation financière : la modernisation d'un théâtre régional pour 1 million de dollars
Un théâtre régional à but non lucratif de plus grande taille pourrait envisager une modernisation complète de ses installations techniques, de ses espaces accessibles au public et de ses infrastructures scéniques permanentes.
Supposons que l'organisme ait préparé des caractéristiques techniques avancées et estime le coût total de l'investissement à 1 million de dollars.
Le théâtre prévoit de demander 500 000 dollars dans la catégorie NYSCA avec cofinancement et d'apporter les 500 000 dollars restants grâce à des ressources non étatiques admissibles.
Tableau 8. Budget indicatif d'un projet de modernisation théâtrale de 1 million de dollars
| Dépense d'investissement | Montant estimé |
|---|---|
| Travaux structurels et améliorations du bâtiment | 250 000 $ |
| Modernisation du chauffage, de la ventilation et de la climatisation | 250 000 $ |
| Améliorations de l'accessibilité | 200 000 $ |
| Infrastructures scéniques permanentes | 180 000 $ |
| Installations électriques et systèmes de sécurité incendie | 90 000 $ |
| Dépenses annexes potentiellement admissibles | 30 000 $ |
| Coût total du projet | 1 000 000 $ |
| Subvention demandée au NYSCA | 500 000 $ |
| Contributions privées | 300 000 $ |
| Réserves de l'organisme | 200 000 $ |
Cette simulation montre l'importance de la capacité financière de l'organisme.
Même si le NYSCA accorde l'intégralité des 500 000 dollars demandés, le théâtre doit réunir sa propre part du financement et assurer le règlement des entreprises avant que la subvention ait été entièrement versée.
L'organisme doit également démontrer que l'investissement restera financièrement soutenable après l'achèvement des travaux.
Un bâtiment modernisé peut réduire certaines charges de fonctionnement, mais aussi en créer de nouvelles, notamment pour l'entretien des équipements, les inspections, les adaptations des assurances ou les interventions de spécialistes.
Une candidature solide doit anticiper ces conséquences et démontrer que le théâtre pourra entretenir ses installations modernisées sans compromettre sa programmation artistique.
Le défi financier souvent sous-estimé : versement des subventions et trésorerie
L'un des aspects les plus importants du financement des investissements par le NYSCA concerne le calendrier des versements.
L'attribution d'une subvention ne signifie pas nécessairement que l'intégralité des fonds sera immédiatement disponible pour les travaux.
Le dispositif FY2027 pour les projets de petite et moyenne envergure prévoit des avances et des versements liés à l'avancement des travaux, selon le montant de la subvention.
Pour les aides inférieures à 50 000 dollars, le programme prévoit le versement de la totalité de la somme après l'accomplissement des formalités contractuelles applicables.
Pour les subventions de 50 000 dollars ou plus, les modalités prévoient un premier versement de 25 pour cent, suivi d'un versement de 35 pour cent après approbation d'un rapport intermédiaire attestant qu'au moins 60 pour cent du projet a été réalisé. Les 40 pour cent restants sont versés après approbation d'un rapport final attestant qu'au moins 95 pour cent des travaux ont été substantiellement achevés.
Tableau 9. Calendrier indicatif des versements pour une subvention NYSCA de 500 000 dollars
| Étape du versement | Part de la subvention | Montant versé |
|---|---|---|
| Après signature de la convention et accomplissement des formalités nécessaires | 25 pour cent | 125 000 $ |
| Après approbation du rapport intermédiaire au stade d'avancement exigé | 35 pour cent | 175 000 $ |
| Après approbation du rapport final au stade d'achèvement substantiel requis | 40 pour cent | 200 000 $ |
| Total de la subvention | 100 pour cent | 500 000 $ |
Pour un projet de 1 million de dollars, les conséquences financières peuvent être considérables.
Un théâtre peut devoir payer une part importante des travaux réalisés par les entreprises avant de pouvoir recevoir le versement suivant du NYSCA.
Un plan d'investissement financièrement viable exige donc davantage que la simple démonstration que le total des financements promis correspond au coût total des travaux.
Il faut également prouver que l'organisme disposera des liquidités ou des moyens de financement appropriés au moment où les paiements devront être effectués.
Par exemple, si une entreprise exige le règlement de 250 000 dollars à une étape précoce du chantier alors que le théâtre n'a reçu que 125 000 dollars du NYSCA, celui-ci doit trouver une autre solution pour couvrir la différence.
Il peut s'agir de réserves de trésorerie non affectées, de contributions privées déjà disponibles, de dons dont l'encaissement est prévu ou d'une autre source appropriée de financement temporaire.
La contrainte financière peut devenir plus importante encore si les versements sont retardés en raison de justificatifs incomplets ou d'une vérification insuffisante de l'avancement du projet.
C'est pourquoi l'évaluation de la capacité financière et de gestion par le NYSCA est aussi importante que l'examen de la conception technique.
Les principales raisons d'échec des demandes de subvention d'investissement
Une candidature peut être convaincante sur le plan artistique tout en présentant de sérieux problèmes d'admissibilité ou de réalisation.
L'une des faiblesses récurrentes des demandes de financement d'infrastructures culturelles consiste à supposer qu'un besoin urgent suffit à justifier un investissement. Le NYSCA doit vérifier que l'organisme est admissible, que les dépenses sont appropriées et que le projet pourra être mené à bien de manière responsable.
Tableau 10. Principaux risques des candidatures NYSCA et solutions pour les théâtres à but non lucratif
| Problème fréquent | Pourquoi il est important | Réponse pratique |
|---|---|---|
| Statut juridique inadapté | Le demandeur peut ne pas être admissible | Vérifier le statut à but non lucratif et la mission artistique avant de préparer le dossier complet |
| Qualification SFS expirée | La candidature peut ne pas satisfaire aux exigences administratives | Renouveler la qualification bien avant la date limite |
| Droits insuffisants sur les locaux | Le théâtre peut manquer d'autorité juridique ou d'accès durable | Examiner rapidement les titres de propriété ou les contrats de location |
| Entretien courant présenté comme investissement | La dépense peut ne pas être admissible | Définir l'amélioration durable et documenter sa durée de vie utile |
| Conception technique incomplète | Les évaluateurs ne peuvent pas apprécier la faisabilité | Préparer les plans, spécifications et documents techniques appropriés |
| Coûts d'équipement non justifiés | Les dépenses peuvent sembler insuffisamment fondées | Obtenir des devis comparables |
| Cofinancement insuffisant | Le projet peut ne pas être financièrement réalisable | Identifier des sources réalistes et fournir les justificatifs correspondants |
| Dépendance excessive aux fonds de l'État | Les règles de cofinancement peuvent être enfreintes | Vérifier la part cumulée des financements publics de l'État de New York |
| Dépenses engagées trop tôt | Certaines dépenses peuvent se situer hors de la période admissible | Vérifier les dates autorisées avant d'engager des dépenses financées par le NYSCA |
| Gestion insuffisante de la trésorerie | L'organisme peut être incapable de payer les entreprises | Préparer un calendrier de financement lié aux étapes du projet |
| Permis ou examen patrimonial non résolus | Les travaux peuvent être retardés | Traiter les obligations réglementaires avant le dépôt |
| Absence de plan d'entretien à long terme | L'investissement peut manquer de viabilité | Intégrer les futurs coûts de fonctionnement et d'entretien à la planification financière |
Une erreur supplémentaire consiste à présenter une candidature qui décrit longuement l'histoire du théâtre tout en fournissant peu d'informations concrètes sur l'investissement envisagé.
Les réalisations culturelles d'un organisme contribuent à établir son importance, mais les évaluateurs des projets d'investissement doivent également comprendre le bâtiment, la portée technique des travaux, le budget et les résultats attendus.
Par exemple, affirmer qu'un théâtre constitue une institution culturelle essentielle est moins convaincant que démontrer qu'une rénovation permettra de supprimer des obstacles précis rencontrés par certains spectateurs.
De même, qualifier un système de sonorisation d'obsolète apporte moins d'informations qu'une explication détaillée des limitations fonctionnelles auxquelles la nouvelle installation doit remédier.
Les propositions les plus solides transforment les besoins de l'organisme en investissements durables étayés par des éléments concrets.
Comment préparer une candidature NYSCA plus compétitive ?
La préparation d'une demande devrait commencer par une évaluation du projet plutôt que par la rédaction du dossier.
Un théâtre devrait d'abord déterminer si l'investissement envisagé est admissible, s'il dispose de droits suffisants sur les locaux et si le projet est assez avancé pour solliciter un financement de réalisation.
Si ces conditions sont réunies, les responsables peuvent élaborer un plan technique et financier crédible.
Une démarche particulièrement efficace consiste à établir un lien clair entre quatre éléments : le problème d'infrastructure actuel, l'amélioration matérielle proposée, le changement attendu dans le fonctionnement de l'établissement et les avantages culturels pour la population.
Prenons l'exemple d'un théâtre régional ancien dont l'entrée n'offre pas un accès satisfaisant à certaines catégories de spectateurs.
Le problème d'infrastructure correspond à l'obstacle physique. L'amélioration matérielle consiste à réaménager une entrée accessible. Le changement fonctionnel est la possibilité d'accueillir davantage de visiteurs en toute sécurité et avec une plus grande autonomie. L'avantage culturel réside dans une participation accrue aux représentations théâtrales et aux activités communautaires.
Ces éléments constituent une argumentation plus solide qu'une déclaration générale selon laquelle le théâtre souhaite devenir plus inclusif.
Dans la mesure du possible, l'organisme devrait présenter des indicateurs raisonnables des résultats attendus. Il peut s'agir du nombre de représentations publiques, de la fréquentation annuelle, de la participation aux activités pédagogiques, des nouvelles possibilités de programmation ou des obstacles à l'accessibilité que le projet permettra de supprimer.
Ces indicateurs doivent être factuels, réalistes et directement liés à l'investissement proposé.
Un candidat devrait éviter d'inventer des prévisions ambitieuses de fréquentation ou des retombées économiques non étayées dans le seul but de rendre son projet plus attrayant.
Quand un théâtre devrait-il plutôt demander une subvention pour la conception de son projet ?
Tous les organismes culturels ne sont pas prêts à commencer des travaux de construction.
Un théâtre peut savoir que ses infrastructures scéniques nécessitent une reconstruction importante sans disposer encore de plans architecturaux, de caractéristiques techniques précises, de devis fiables ou des autorisations réglementaires requises.
Dans ce cas, une demande de financement pour la réalisation des travaux peut être prématurée.
Les subventions du NYSCA destinées à la conception de projets d'investissement offrent une autre possibilité aux organismes admissibles qui préparent des études et des plans à un stade intermédiaire ou avancé en vue de futurs travaux.
Pour l'exercice 2027, ce dispositif comprend des subventions de 50 000 à 500 000 dollars pouvant couvrir jusqu'à la moitié des dépenses admissibles de conception, ainsi que des aides plus modestes sans cofinancement obligatoire pour les organismes remplissant les conditions correspondantes.
Un théâtre envisageant des travaux d'accessibilité complexes peut avoir intérêt à approfondir la conception technique avant de demander un financement pour leur réalisation.
Cette démarche peut améliorer la précision du budget, réduire les incertitudes techniques et permettre de présenter ultérieurement une demande d'investissement plus crédible.
Les petits théâtres à but non lucratif ont-ils réellement des chances d'obtenir une subvention NYSCA ?
Les exemples historiques de bénéficiaires démontrent que les petits théâtres et les établissements communautaires des arts du spectacle peuvent obtenir des financements d'investissement significatifs auprès du NYSCA.
Parmi les cas réels figurent des subventions de 25 000 dollars pour des équipements de sonorisation, de 50 000 dollars pour des toitures et des systèmes techniques théâtraux, ainsi que des aides plus importantes pour la modernisation des installations de chauffage, de ventilation et de climatisation ou d'autres infrastructures.
Le dispositif sans cofinancement obligatoire offre également une possibilité essentielle aux petites structures qui ne peuvent pas facilement réunir une contribution financière importante.
Cependant, l'existence de subventions de moindre montant ne dispense pas les candidats d'une préparation rigoureuse.
Une demande de 25 000 dollars peut être rejetée si l'organisme ne dispose pas de la qualification administrative requise, si l'achat proposé ne constitue pas un investissement admissible ou si le demandeur ne peut pas démontrer des droits suffisants sur les locaux.
Inversement, un petit théâtre ayant préparé soigneusement son dossier peut présenter un projet plus convaincant qu'une grande institution dont le plan de financement et les documents de construction restent incertains.
Les candidats les mieux placés ne sont donc pas nécessairement les organismes ayant les besoins financiers les plus importants. Ce sont ceux qui parviennent à associer un investissement admissible à un objectif culturel clair, tout en satisfaisant aux exigences juridiques, techniques et financières du programme.
Dans quels domaines les spécialistes des demandes de subvention peuvent-ils apporter le plus de valeur ?
La préparation d'une demande de subvention d'investissement est plus complexe que la rédaction d'un dossier de financement destiné à un projet culturel ordinaire.
Une candidature solide doit réunir plusieurs domaines de compétence : admissibilité des organismes à but non lucratif, interprétation des règles du programme, planification des travaux, modélisation financière, préparation des justificatifs, évaluation de l'impact culturel et respect des obligations liées aux subventions.
Pour un projet d'équipement relativement modeste, un spécialiste des demandes de subvention peut aider le théâtre à choisir la catégorie de financement appropriée, à organiser les justificatifs techniques, à rédiger l'argumentation du projet et à assurer la cohérence entre le budget et les documents annexes.
Pour une rénovation importante, son rôle devient plus large.
Il peut coordonner les informations provenant de la direction de l'organisme, de l'équipe financière, des architectes, des ingénieurs, des spécialistes techniques et des entreprises de construction afin de constituer une candidature cohérente.
Un professionnel peut également repérer les contradictions susceptibles d'affaiblir le dossier.
Par exemple, la description des travaux peut annoncer une entrée entièrement accessible alors que le budget ne prévoit que le remplacement des portes. Ou encore, le plan de financement peut affirmer que le cofinancement nécessaire est déjà obtenu, tandis que les pièces justificatives montrent qu'une partie de la contribution reste conditionnelle.
Ces difficultés peuvent souvent être évitées lorsque les documents financiers et techniques sont examinés avant le dépôt de la candidature.
Les spécialistes des subventions ne remplacent ni les architectes, ni les juristes, ni les ingénieurs, ni les responsables financiers. Leur apport consiste à transformer les informations techniques et organisationnelles en une demande structurée répondant précisément aux critères du financeur.
Grâce à i-grants.com, les organismes artistiques à but non lucratif peuvent entrer en relation avec des professionnels expérimentés dans la préparation de demandes de financement et de dossiers d'investissement. La plateforme permet aux organismes de trouver les compétences nécessaires pour renforcer leurs candidatures, tout en laissant aux responsables des théâtres la possibilité de se concentrer sur leurs missions artistiques et communautaires.
Questions fréquentes sur les subventions NYSCA destinées aux théâtres
Un petit théâtre à but non lucratif peut-il obtenir 75 000 dollars sans cofinancement ?
Oui, sous certaines conditions. Le programme FY2027 pour les projets d'investissement de petite et moyenne envergure prévoit des subventions sans cofinancement obligatoire comprises entre 10 000 et 99 000 dollars pour les organismes admissibles dont le budget de fonctionnement est inférieur à 2 millions de dollars. Le projet et le demandeur doivent néanmoins respecter toutes les exigences administratives, techniques et juridiques applicables. L'absence de cofinancement obligatoire ne signifie pas que les frais ordinaires de fonctionnement ou les équipements non admissibles peuvent être financés.
Les théâtres commerciaux peuvent-ils bénéficier de ces subventions ?
Le Fonds pour les projets d'investissement s'adresse aux organismes artistiques et culturels à but non lucratif admissibles. Une entreprise théâtrale commerciale ne devient pas automatiquement admissible parce qu'elle exploite une salle de spectacle. Les demandeurs doivent vérifier que leur statut juridique, leur mission principale et leur structure organisationnelle répondent aux conditions du NYSCA.
Un théâtre peut-il déposer une candidature s'il n'est pas propriétaire de son bâtiment ?
La propriété immobilière n'est pas nécessairement la seule forme de maîtrise des locaux acceptée, mais il est indispensable de disposer de droits juridiques suffisants sur le lieu du projet. Un bail de longue durée admissible ou une autre forme autorisée de maîtrise des locaux peut être pris en considération. Les documents exigés et la durée de contrôle nécessaire dépendent des directives en vigueur et de la nature de l'investissement.
Peut-on utiliser la subvention pour acheter de nouveaux équipements d'éclairage ou de sonorisation ?
Certains systèmes complets d'équipements durables et certaines installations permanentes peuvent bénéficier d'un financement. En revanche, les achats ordinaires de matériel portatif ou de composants isolés peuvent être exclus. Les demandeurs doivent documenter la nature du système proposé, sa durée de vie utile, ses conditions d'installation et son admissibilité comme investissement durable.
Le NYSCA finance-t-il les travaux d'accessibilité ?
Oui. L'accessibilité constitue une priorité déclarée du Fonds pour les projets d'investissement. Les projets admissibles peuvent comprendre des améliorations substantielles des entrées, des cheminements, des sanitaires, des espaces destinés au public et d'autres caractéristiques du bâtiment permettant de supprimer les obstacles à la participation culturelle.
Une subvention NYSCA de 500 000 dollars suffit-elle à financer une rénovation de 500 000 dollars ?
Pas dans la catégorie classique avec cofinancement. Une demande de 500 000 dollars nécessite généralement un budget total admissible d'au moins 1 million de dollars, puisque la subvention ne peut dépasser 50 pour cent du coût du projet. Le théâtre à but non lucratif doit démontrer comment le financement complémentaire sera assuré.
Une autre subvention de l'État de New York peut-elle constituer un cofinancement ?
Les candidats doivent tenir compte de la règle limitant les contributions cumulées de l'État de New York dans la catégorie avec cofinancement. La participation du NYSCA, additionnée aux autres financements publics confirmés provenant de l'État, ne peut pas dépasser le plafond applicable de 50 pour cent du coût total du projet. Les autres sources de financement doivent également respecter leurs propres restrictions.
Quelle est la date limite pour les candidatures NYSCA FY2027 ?
La date limite de dépôt des demandes au Fonds pour les projets d'investissement de l'exercice 2027 est fixée au 12 janvier 2027, à 17 h, heure normale de l'Est. Les organismes doivent présenter un dossier complet et satisfaire aux obligations de qualification préalable au plus tard à la date applicable.
Un théâtre peut-il commencer les travaux avant de recevoir la subvention ?
Les demandeurs doivent examiner attentivement les dates d'admissibilité des dépenses prévues par le programme. Le commencement anticipé des travaux ne rend pas automatiquement les dépenses remboursables, et les coûts engagés en dehors de la période autorisée peuvent être exclus du financement du NYSCA. Un organisme devrait obtenir les précisions nécessaires avant de compter sur cette subvention pour payer des travaux déjà engagés.
De combien de temps un théâtre dispose-t-il pour terminer son projet ?
Le programme FY2027 pour les projets d'investissement de petite et moyenne envergure prévoit une période d'exécution allant du 1er juillet 2027 au 30 juin 2030. Des prolongations pouvant atteindre deux années supplémentaires peuvent être envisagées sous réserve du respect des conditions pertinentes. La convention de subvention signée déterminera le calendrier et les obligations juridiquement applicables à l'organisme.
Conclusion : transformer les besoins d'infrastructures culturelles en projets finançables
Le Fonds pour les projets d'investissement du NYSCA pour l'exercice 2027 représente une possibilité importante pour les théâtres à but non lucratif de l'ensemble de l'État de New York de résoudre des problèmes d'infrastructure que leurs budgets ordinaires de fonctionnement ne permettent souvent pas de financer.
Sa structure financière est particulièrement intéressante parce qu'elle s'adresse à des organismes se trouvant à différents stades de développement. Un petit théâtre peut solliciter une subvention sans cofinancement obligatoire pour l'installation d'un système technique durable admissible, tandis qu'un établissement plus important peut entreprendre une rénovation d'envergure dans le cadre du dispositif avec cofinancement. Les organismes qui n'ont pas encore achevé leurs études techniques peuvent également trouver une solution appropriée grâce aux subventions destinées à la conception de projets.
Les financements attribués au cours des exercices précédents montrent que ces possibilités ne sont pas purement théoriques. Le NYSCA a soutenu la restauration de toitures, l'installation de systèmes de sonorisation et d'éclairage théâtral, l'amélioration de la protection contre les incendies, la modernisation des installations de chauffage et de ventilation, les travaux d'accessibilité et de vastes projets de transformation de salles de spectacle.
Néanmoins, l'obtention d'une subvention exige bien davantage que l'identification de travaux admissibles.
Un candidat doit disposer de droits juridiquement suffisants sur les locaux, présenter un budget réaliste, fournir des plans techniques assez avancés, élaborer une stratégie de financement appropriée et démontrer clairement que l'investissement améliorera l'accès aux activités culturelles.
Les projets théâtraux les plus convaincants considèrent les travaux de construction et les équipements comme des moyens de réaliser un objectif d'intérêt général plus large. Une toiture restaurée protège un lieu de rencontre culturel, une entrée accessible accueille des personnes auparavant confrontées à des obstacles physiques, et des infrastructures scéniques modernes permettent aux artistes de proposer des représentations plus ambitieuses.
Pour les responsables de théâtres à but non lucratif qui envisagent un investissement, la mission essentielle consiste donc à transformer un problème d'infrastructure en un projet techniquement crédible, financièrement réalisable et culturellement utile.
Avec une préparation adaptée, les financements d'investissement du NYSCA peuvent contribuer à faire de ce projet une amélioration durable au bénéfice des artistes, des spectateurs et des communautés qui font vivre leurs théâtres.